养猪养牛怕天灾,养殖险真能帮你兜住底吗?
2026-10-06 12:41:00
前年冬天去苏北跑市场,在老陈的猪场门口蹲着想抽烟,他蹲我旁边,一口烟喷得老远,骂了句娘。说去年夏天那场暴雨,冲垮了后半个棚,淹死了11头快出栏的肥猪。亏了十八万。
他说当初有业务员上门推养殖险,他一口给人回绝了,说同村的老周买了,死了三头猪都没赔到,这就是骗人的玩意。结果轮到自己出事,蹲在猪场废墟上,连给儿子准备的首付都亏进去了,问我,早知道买一份,真能赔到吗?
大部分人对养殖险的误会,从根上就错了
说实话,我跑农村跑了五六年,听过太多对养殖险的吐槽。九成九的拒赔纠纷,说白了都是没搞懂规则踩了坑,不是保险骗人,是你没买对也没理解对。
第一个最常见的误会:养殖险什么都保。
去年猪价跌得最狠的时候,还有人来找我问,能不能找保险公司赔差价?想什么呢。正规养殖险从来只保天灾人祸导致的养殖物直接损失,绝对不保市场行情波动带来的亏损。这一点从根上就不能搞混。
第二个误会:只要养殖物死亡就能赔。
上个月碰到一个养羊的散户,五十多只羊得了羊痘死了快一半,申请理赔被拒,堵着保险公司门口闹。后来翻条款一看,合同里明确写了要求按规定接种疫苗,他嫌花钱没打,本来就在免责范围里,拒赔一点问题都没有。
还有人觉得,我养个十只八只鸡,三五头牛,也能买养殖险。其实不对,大部分正规养殖险都有最低养殖量要求,散户养几头自己吃的,犯不上,保险公司也不会承保。
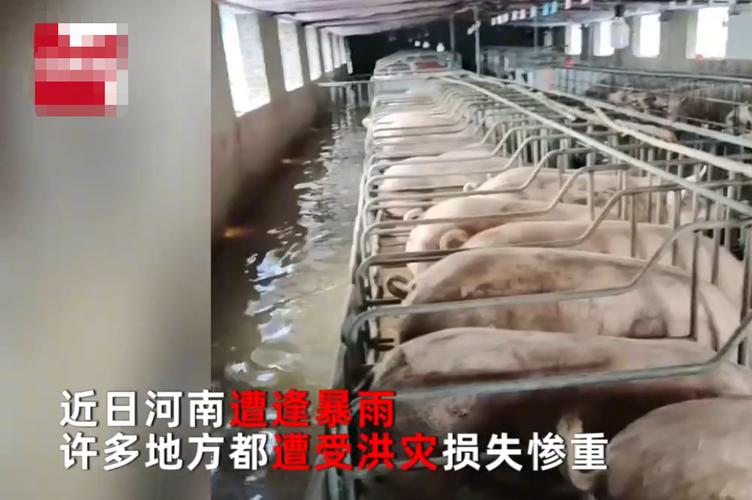 暴雨后生猪养殖棚受损现场图
搞懂核心保障逻辑,就知道这钱花得值不值
说白了,养殖险就是帮你兜住那种你自己根本扛不住的大风险。你想啊,养两百头育肥猪,光成本就得几十万,一场暴雨、一场瘟疫下来,全没了,普通农户攒十年的本钱可能一下子就没了,翻不了身。养殖险就是把这个风险摊出去,一年没多少钱,换个兜底。
现在市面上常见的畜禽养殖险,说白了保的就是三类情况导致的养殖物死亡:一是自然灾害,暴雨、洪水、冰雹、地震、泥石流这些都算;二是意外事故,火灾、建筑物倒塌、坠物砸压这些;三是大范围的传染性疫病。
那哪些情况明确不赔?给你理几个最常见的:
第一,价格下跌、卖不出去导致的亏损,不赔,刚才说过了。
第二,没有按要求做防疫,得传染性疫病死亡的,不赔。
第三,故意宰杀、违规用药导致死亡的,不赔,这个没得说。
第四,被盗抢,大部分常规养殖险都不保,想要保得额外买附加险,别想当然。
适合谁买?只要你是正经规模化养殖,养殖量达到投保要求,都适合。说白了,你家大业大,一次性亏个几十万眼皮都不眨,那你可以不买。但要是一场天灾就能把你几年的积累亏光,那真的得配一份。
不过话说回来,也不是所有人都能买。如果你的养殖场建在政府划定的禁养区里,那肯定买不到,就算买到了出事也不赔,这个要提前搞清楚。
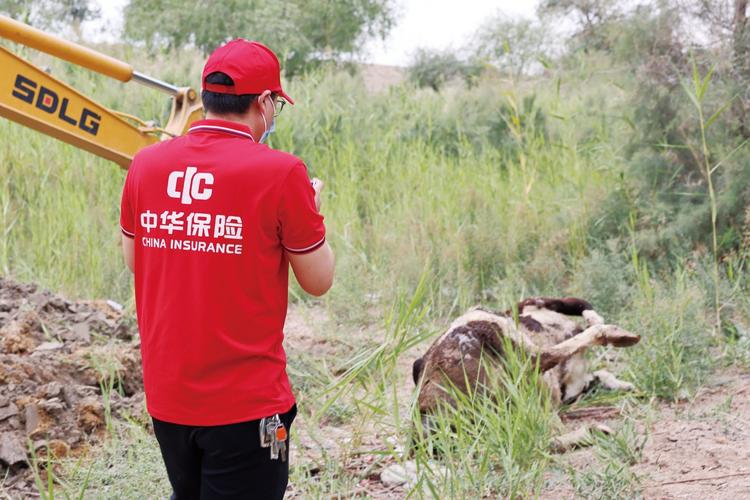 养殖险查勘定损现场拍照图
投保理赔这几件事,记下来别踩坑
 投保理赔这几件事,记下来别踩坑
投保的时候,第一点,一定要如实申报你的养殖数量。别想着我养了200头,只报100头省点保费,真出事了,保险公司会按你申报和实际数量的比例赔付,到时候亏的还是你自己。也别少养多报,那属于骗保,犯法的,别碰。
第二点,别光听业务员口头说“什么都保”,一定要自己翻一眼免责条款,花十分钟就能看完,什么不赔,心里提前有数,别出事了才后悔。
说到理赔,我见过最多的坑就是这个:很多人出事了,怕病死的畜禽污染环境,怕传播疫病,转头就埋了焚了,等想起给保险公司报案,人家查勘员过来连现场都看不到,没法定损,只能拒赔,找谁说理都没用。
正确的做法真的很简单:出事第一时间给保险公司打报案电话,问清楚要保留什么现场、什么材料,等查勘员过来定损拍完照,你再按要求处理尸体,别自己先动手。
还有,赔付是按每头(每只)的保险金额来算的,不是你买了保险就随便赔。比如育肥猪一头保额是1000块,那死一头最多赔1000,不会多给,提前要问清楚保额,心里有数。
说实话,这几年国家对养殖险的补贴力度很大,大部分地区养殖户自己只需要出一半甚至三分之一的保费,算下来一头育肥猪一年保费才几块钱,真的不贵。别听村里老人说这是瞎花钱,真出事了,几万块的赔款真能帮你把场子撑起来,不用到处低头借高利贷。
最后一句话:养殖险不是帮你发财的门路,是给你攥在手里的一根安全带。
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
养猪养牛怕天灾,养殖险真能帮你兜住底吗?
文章链接:https://www.xinminbao.com/c/1361.html