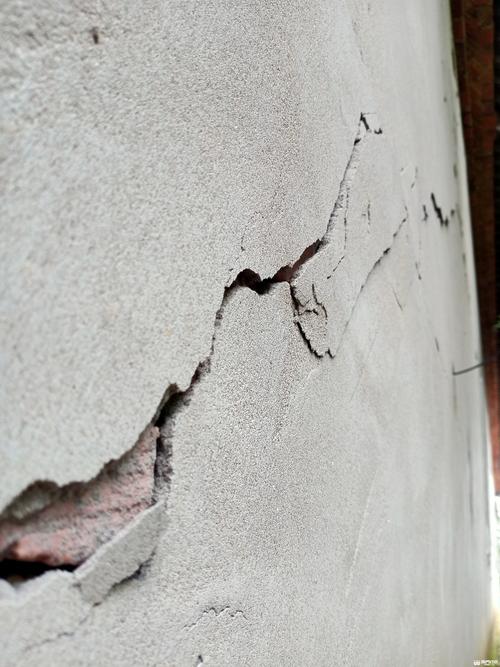
上个月跟一个做工程监理的旧友吃饭,他聊起前阵子去甘肃灾后看现场,碰到一户人家,儿子在外打工,老两口留守,震后土坯房裂了半米宽的缝,政府补贴了几万,可离重建还差小一半。问起来,说之前村里通知过可以买地震巨灾保险,老两口觉得活了大半辈子没遇过大地震,当了耳旁风。
很多人对天灾的概念,就是「轮不到我」。直到真砸到头上,才想起找兜底的东西。
它跟你印象里的保险真不一样
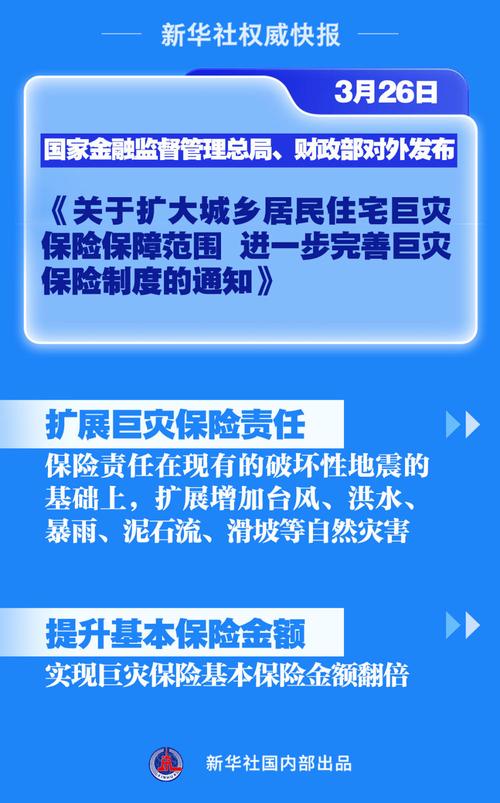
现在市面上的地震保障,基本分两类。一类是国家推动的城乡居民住宅地震巨灾保险,纯普惠型,走共保体模式,价格低得离谱,一线城市一套100平的商品房,一年也就不到一百块。另一类是商业财产险里附加的地震责任,不管是商铺、厂房还是想要加保室内财产,都可以额外附。
说直白点,核心保的就是房屋主体结构的损坏——墙裂了、梁歪了、房子塌了这种地震直接造成的结构损失。
不保什么?大部分基础款不保你家的沙发、冰箱、装修这些室内财产,也不保地震引发的次生灾害,比如地震后发洪水、滑坡把房子冲没了,除非你额外加钱买扩展责任。还有,违建、已经被认定为危房的房子,买了也赔不了。
百分之九十的人都踩过这些坑
最常见的误区就是:我贷款买的房,银行让买的保险早就保地震了,不用再买。
这话真坑人。我那监理朋友说,上次遇到个业主,房贷还剩八十万,翻出银行要求买的房屋保险条款一看,地震责任明明白白写在除外责任里,真出事了,银行怕收不回贷款,业主自己一分钱拿不到。就算少数房贷保险加了地震责任,保额一般也只够覆盖贷款余额,房子全塌了,赔的钱全给银行,你自己要重建还是一分钱没有。
第二个误区:我家不在地震带,几百年没地震,没必要买。
说实话,前几年谁能想到北京周边、山东平原会发生四级以上的有感地震?天灾的概率,放到每个人头上就是0和100%的区别,没必要赌那点运气。
第三个误区:真出事有政府补贴、有公益捐款,犯不着自己买保险。
政府补贴是托底救济,额度本来就有限,还会优先保障特困群体。你家要是普通中等收入,补个几万块, often不够修一半,总不能天天等着陌生人捐款帮你重建吧?
买前要捋明白的几个关键点
到底谁适合买?只要你在国内有合法产权的住宅,不管是城里的商品房还是农村的自建房,都可以买。尤其是住在华北地震带、西南地震带沿线的朋友,几十块钱的事,真值得花。租房子的就不用凑这个热闹了,房子是房东的,轮不到你买。
投保要注意什么?普惠款的地震巨灾保险,现在微信、支付宝搜名字就能找到,填清楚房屋地址、产权信息就行,不用复杂核保,十分钟就能搞定。保额可以自己选,农村自建房一般选十万二十万够了,城里商品房可以选高一点,按你家房子的重建成本选就行,没必要多买浪费钱。
理赔要注意什么?真出事了,先给保险公司打电话报案。别着急拆房子修,一定要等定损员查完现场、拍好照留完证再动,不然人家没法核定损失,赔不了你别哭。还有,赔偿是按损坏程度走的,不是只有房子全塌了才赔,裂了缝符合条款也能赔,只是赔付比例不一样罢了。
别忘了,买的时候一定要确认你的房子是合法获批建设的,违建买了也白买,这点别偷懒。
说实话,我接触财产险这么多年,最感慨的就是,很多人愿意每个月花大几千买护肤品、凑奶茶钱,却不愿意花几十块钱给价值几十万甚至上百万的房子买个兜底。
不过话说回来,这东西本来就是防万一的。放几十年用不上,才是最好的结果啊。就像你家门口放的灭火器,总不希望用到对吧?
最后说一句:地震巨灾保险不是什么用来赚收益的产品,就是给你家的房子,留了一把应对天灾的备用钥匙。
作者|dananjin
排版|dananjin
审核|白杨