职业责任险:被多数手艺人忽略的隐形兜底
2026-10-06 09:04:11
去年春天帮一个做设计的朋友擦屁股。
他接了个私单,给业主做全屋定制的尺寸图。错标了十公分的插座位置。
等定制柜切好装上去,才发现不对。进口板,返工加重新制作,小十万。
业主咬死了是他的责任,要他全赔。
真亏。
他没买任何保险,最后掏了六万多,大半年的营收打了水漂。后来跟我喝酒,说早知道花几百块买个险,哪至于这样。
好多人对职业责任险的误解,我见太多了
很多人听到这个险种第一反应都是,这不是律师医生才要买的吗?我一个普通干活的,凑什么热闹。
不对啊。
现在靠手艺接单的自由职业者越来越多,哪怕你就是个周末上门给人做美甲的,代别人运营账号的,都有可能出事。之前听过一个做会计的兼职帮小公司做账,漏报了所得税,产生了几万块的滞纳金,老板找她全额赔偿,她也只能认栽。
还有人说,我在公司上班,公司已经买过保险了,轮不到我自己买。
这也是误区。公司买的一般是雇主责任险或者团意险,保的是你自己在工作中受伤的损失,不是保你因为工作失误给别人造成的损失。要是你私下接私活,公司的险根本覆盖不到,对吧?
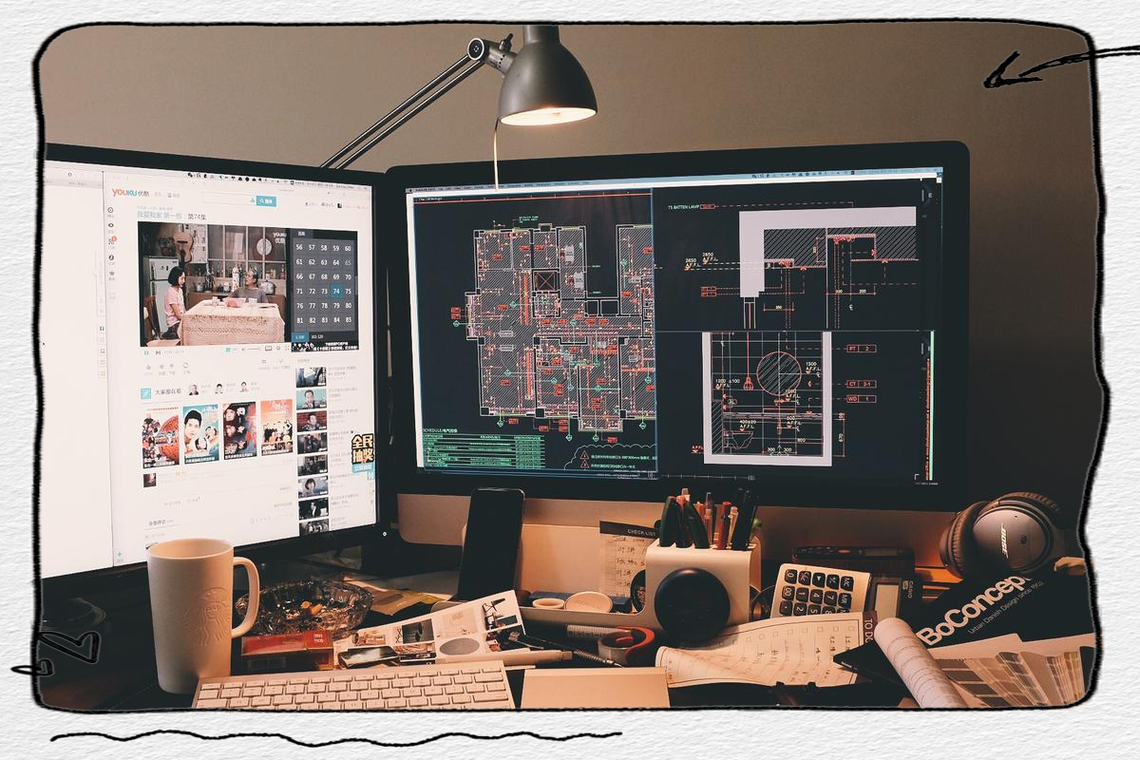 自由设计师工作室办公桌面
说白了,职业责任险到底兜的是什么底
讲直白点,就是你在从事自己的职业活动时,因为疏忽或者过失,给第三方造成了人身伤害或者财产损失,对方要求你赔偿的时候,保险公司帮你赔。
就这么简单。
那什么情况不赔?你故意干坏事坑人,肯定不赔。你自己受伤了,或者你自己的财产受损失了,也不赔。举个例子,牙医给客人做种植牙,操作失误导致种植体松动,需要重新做,这个属于职业过失,符合赔付条件。但如果你明明用的是过期材料,还故意瞒着客人,出了事那就是你故意的,一分不赔。
谁适合买?
凡是你要对别人的权益负责的职业,都可以考虑。开律所会计师事务所的,做医美牙科的,自媒体内容博主,上门服务的健身教练美甲师,独立设计师,代账会计,甚至跑代驾的,都有对应的产品可以选。
朝九晚五给大公司打工,不私下接活的,其实不用急着买。你的责任本身由公司兜底,公司一般都买了对应的团体职业责任险。
 上门健身教练带客户训练场景
投保理赔,这几个细节别不当回事
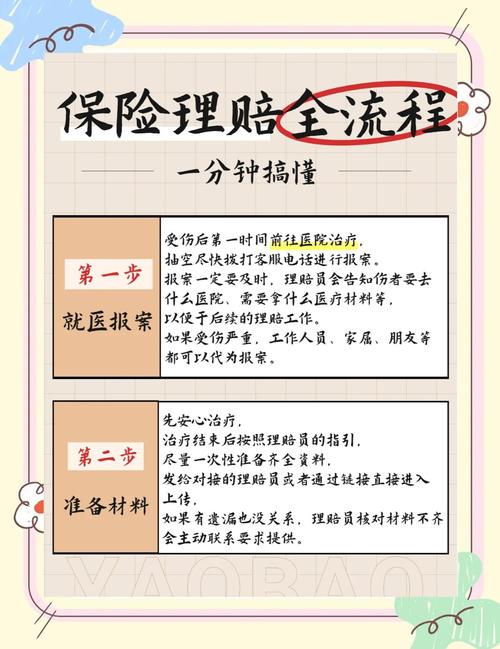 投保理赔,这几个细节别不当回事
说实话,买这个险不贵,几百块就能买到大几十万的保额,但几个细节错了,真出事了赔不到,白花钱。
第一个,一定要核对清楚承保的职业范围。不同产品能保的职业不一样,你是做建筑设计的,别买成只保财务咨询的,真出事了保险公司一查职业不对,直接拒赔。
第二个,一定要扫一眼免责条款,找你需要的责任。比如做内容的博主,最担心的是写内容侵权,比如诽谤、侵犯著作权,有些产品的免责条款里把知识产权侵权排除了,那你买了也没用,得找保侵权责任的产品。
第三个,真出事了,别私自承诺赔偿。很多人觉得反正有保险,先答应了客户再说,不对。保险公司只认合同约定的责任,你私自答应的超出范围的赔偿,保险公司是可以不认的,最后还是得你自己掏。正确的做法是第一时间固定证据,然后联系保险公司,让保险公司去对接协商。
还有,别盲目追高保额。你一个接小活的个人工作室,一百万保额足够应对大部分情况了,没必要多花几倍的钱买一千万保额,完全用不上。
好多人买保险总想着买大病买养老,忽略了这种兜着职业风险的小险种。
其实对靠手艺吃饭的人来说,一次失误就能把大半年的收入亏进去,几百块换个踏实,怎么算都不亏。
一句话总结:职业责任险是给每一个靠本事接单的人留的缓冲垫,不是什么只有大机构才需要的高大上玩意儿。
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
职业责任险:被多数手艺人忽略的隐形兜底
文章链接:https://www.xinminbao.com/c/1353.html