开小加工厂的老陈踩坑后,跟你唠唠雇主责任险
2026-10-06 08:34:04
老陈去年赔了十八万。
自己开了个二十来人的五金加工厂,给工人都交了工伤保险,结果一个40多岁的老工人操作冲床,走神绞了三根手指,定了七级伤残。工伤保险走下来,赔了不到十万,剩下的十八万,法院判老板出。那时候老陈连买原材料的钱都凑不出来,愣是把开了五年的旧皮卡卖了补窟窿。
他那时候就纳闷,我都给工人交了社保了,怎么还要我出钱?后来跟保险公司的朋友聊才知道,缺了一份雇主责任险。
它不是工伤保险,也不是团体意外险
说实话,我接触过不下几十个小老板,十个有八个搞不清这三者的区别。
很多人觉得,我交了工伤保险就万事大吉了。不对。工伤保险是社保体系的,赔付有封顶,而且很多项目,比如一次性伤残就业补助金,本来就是要老板出的,工伤保险不赔。
还有人把雇主责任险当成团体意外险,这差得更远了。团体意外险是给员工的福利,出险了钱直接赔给员工,老板该赔的还是要赔;雇主责任险不一样,它赔的就是老板依法要承担的那部分赔偿责任,钱直接打给老板,相当于给老板的赔偿责任托底。
简单捋清楚:雇主责任险本质是财产险,保的是雇主的赔偿责任,不是给员工买的福利。
保什么?只要是你的员工,在工作时间、因为工作原因受伤,依法需要你老板赔钱的,这钱保险公司帮你出。小到擦破皮缝针,大到伤残死亡,都管。还能附加诉讼费,要是员工把你告了,律师费、开庭费都能报。
不保什么?也说清楚,员工故意自残的,醉酒吸毒上岗出事的,本身有心脏病脑梗这类非工作原因猝死的(部分产品可以附加猝死责任,买的时候要看清),还有你让员工干违法违规的事出事的,这些都不在保障范围内。
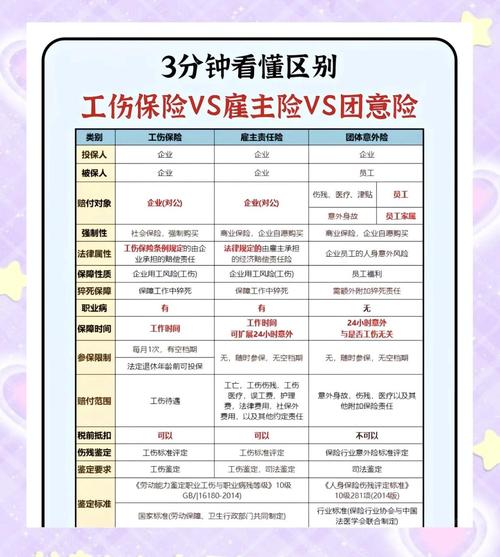 雇主责任险工伤保险团体意外险区别对比表
大部分老板踩过的坑,我给你拎出来
 大部分老板踩过的坑,我给你拎出来
第一个坑,就是觉得我就雇两三个人,用不着。开个小饭馆,雇两个服务员一个厨子;开个装修班组,带三四个工人,这些都算雇佣关系,真出事了,你跑不了。之前见过一个开家常菜馆的,服务员拖地摔了骨折,老板掏了六万多,要是买对雇主责任险,一年才几百块,全额覆盖了。
第二个坑,把活包给包工头,给包工头买了就完事了。不对,很多包工头没有正规资质,真出了事,工人照样找你这个甲方老板,你照样要担连带责任。所以一定要给你名下所有工人都上,哪怕是包工头带过来的临时工,最好也把名字加上,别省那几十块的保费。
第三个坑,为了省钱买极低保额。很多老板报价的时候一看,保额十万比保额一百万便宜好几百,果断选低的。真遇上大的伤残事故,几十万的赔偿缺口,还是得自己填。
谁需要买?其实只要你是雇人干活的,不管你是注册了公司的企业老板,还是开小店的个体户,甚至就是包了个小工程带了几个工人的包工头,都适合配一份。它就是给雇人的你,兜住 Unexpected 的风险。
投保理赔这几个细节,一定要记牢
别光听业务员说什么「全保都保」,一定要自己盯两个地方。
第一个是职业类别核对,不同工种风险不一样,你是做外墙高空装修的,就不能买普通工厂普工的职业类别,不然出险了保险公司会因为职业不符拒赔。买的时候如实说你做什么行业、什么工种,别抱着侥幸心理隐瞒,省那点钱没用。
第二个,附加责任别乱选也别漏。比如误工费,很多工人受伤了不能上班,老板本来就要给误工费,选上这个附加责任,保险公司帮你出。还有职业病,如果你是化工、粉尘、接触有毒有害物质的行业,最好把职业病的附加责任加上,不然真出了问题,还是要自己扛。
理赔要注意什么?出事第一时间先送医,然后立刻给保险公司报案,别拖。很多人想着先私了,私了完了再找保险公司要钱,很多时候保险公司不认可私下协商的赔偿金额,扯来扯去最后赔不到钱,太吃亏。一定要提前报案,保留好所有材料:能证明雇佣关系的工牌、工资流水、劳动合同,工伤鉴定报告,所有的收费单据,一个都别丢。
 雇主责任险理赔申请材料清单
不过话说回来,做老板的,把车间的安全防护做好,给工人做足安全培训,比什么保险都重要。但防得住一万防不住万一,真出事了,总不能把自己半辈子攒的家底都搭进去对吧?
老陈今年开春,给全厂二十多个工人都买了雇主责任险,一年才花不到八千块,他说这钱,花得比买烟酒招待踏实多了。
雇人干活,拿该拿的赚该赚的,给自己留个兜底,没毛病。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
开小加工厂的老陈踩坑后,跟你唠唠雇主责任险
文章链接:https://www.xinminbao.com/c/1352.html