去年冬天跟开柠檬茶店的阿凯吃饭,他对着满桌小龙虾叹气。说前两年片区封控,他的店关了三个半月,之前听业务员说买了相关保险,最后只赔了不到八千,还不够交半个月房租。
很多开实体店的老板,估计都听过这个名字,真用到的时候,要么赔不到,要么赔的远不如预期。
它不是疫情专属产物,别贴错标签
说实话,不少人都觉得营业中断险是疫情之后才出来圈钱的新险种,错得离谱。这个险种诞生都一百多年了,最早就是给工厂救火用的——工厂烧了,设备房屋坏了,财产险赔你的设备房子,那你停工这三五个月赚不到钱,还要付工人工资房租,这个损失谁赔?就是营业中断险赔。
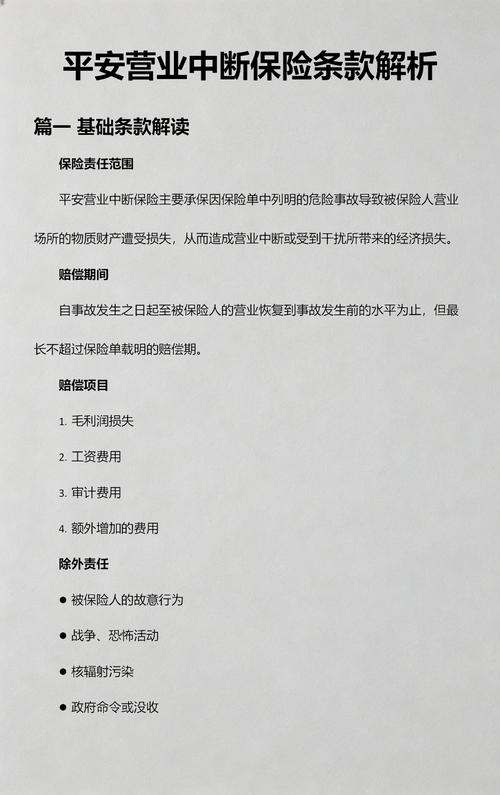
说白了,它的核心逻辑很简单:财产险赔你坏了的东西,它赔你赚不到的钱。它保的,就是约定风险发生导致营业停摆后,你损失的预期利润,以及停摆期间你依然要支出的固定成本。
举个最简单的例子,你的餐馆厨房走水,把前厅装修泡坏了,重新装要两个月。这两个月你没法开门,本来每个月能赚五万,固定要交的房租加基本工资三万,这块损失,符合条款约定就能赔。
至于不保什么,说起来也清楚。你自己生意差主动关门,肯定不保。你自己要装修升级闭店,也不保。很多人关心的封控赔偿,核心看条款有没有把「政府依法采取的临时封控措施导致停业」列进保障责任,早年卖的普通营业中断险,很多没加这个责任,当然赔不到。要是你只是片区静态,还能正常开外卖做线上,也不算完全营业中断,大多也赔不到。
踩过坑的人,大多栽在这几个误区
阿凯当年踩的坑,其实是绝大多数人都会犯的错:以为只要停业就能赔,根本没看保的是什么责任。
还有一个常见误区,觉得保额买低点能省保费,无所谓。其实保额是按你过去一年的毛利润算的,保额买不足,理赔的时候要按比例赔付。比如你一年毛利润一百万,你只买了五十万的保额,最后赔的时候只能拿到一半的钱,亏的还是自己。
还有人觉得,营业中断险只有大工厂大集团才买得起,跟我这种开十几平方小店的没关系。其实不对,现在不少针对小微店主的产品,一年保费也就两三千,贵一点的也就大几千,一顿饭钱换个兜底,算不上什么负担。
真打算买,盯紧这几个地方就行
先想清楚,你到底需不需要。要是你开的是几十上百平的实体店,做餐饮、零售、生鲜,每个月固定租金工资就要几万几十万,抗风险能力弱,真的可以备一份。要是你就是在家开淘宝店,做直播,快递停了还能发预售,完全没必要凑这个热闹。
真要买,别听业务员口头忽悠,盯紧几个地方。
先看,你担心的风险,有没有白纸黑字写进保障责任。怕天灾,看有没有加地震洪水?怕封控,看有没有明确写政府临时封控导致停业赔?别信口头承诺,一切以条款为准。
再看,免赔天数和赔偿期限。绝大多数产品都有免赔期,比如前10天停业不赔,从第11天开始算,买的时候要算清楚,免赔天数越短越好。赔偿期限就是最长赔你几个月的损失,一般选6个月还是12个月,看你自己能承受的最长停摆时间,选合适的就行。
还有,毛利润别乱填。很多店主填投保资料的时候,直接把自己的净利润填进去了,不对。绝大多数营业中断险赔的是毛利润,就是营业收入减去变动成本(比如原材料成本),已经包含了你要付的租金、工资这些固定开支,填少了,理赔的时候直接少拿钱,别给自己挖坑。
真出事要理赔,也别忘了,第一时间报险,把过去一年的营收流水、房租合同、工资单、停摆的证明都整理好,别等保险公司要的时候翻半天找不着,耽误自己的理赔进度。
不过话说回来,它从来不是什么躺赢的神器,也不可能帮你把所有损失都兜住。它就是个防火墙——你本来好好做生意,一次意外让你停了,它帮你扛过这段时间,不至于让你把之前攒的本钱都亏进去,撑到重新开门那天。
对抗风险能力弱的小老板来说,花点小钱买个踏实,比出事了到处找人借钱周转,要强太多。
作者|dananjin
排版|dananjin
审核|白杨