机器损坏险:工厂老板都容易忽略的那笔“救命钱”
2026-10-06 03:19:02
前阵子跟一个开中型五金加工厂的老板喝茶,他叹口气说,去年差点把厂子玩没了。生意刚回温,核心的进口冲压机半夜短路烧了整组线圈,换一套要小二十万。翻出保单一看,只买了企业财产基本险,人家说短路属于机器本身故障,不在赔付范围内。最后只能拿预备发工资的钱填了窟窿,缓了快一年才喘过气。
很多人听都没听过机器损坏险,听过的也觉得没必要,这玩意真的是闲钱买闲险吗?当然不是。
别搞混了:它和普通企业财产险不是一回事
不少老板买保险的时候,业务员说给你把厂房设备都保了,就觉得万事大吉。绝大多数企业财产险,保的都是外来风险——比如着火了,下雨淹了,小偷砸门偷了,这些管。可机器坏呢?工人操作失误碰错了开关,电线老化短路,甚至出厂的时候就藏着设计缺陷,用了两年才炸锅,这些都是机器自身的原因,普通财产险一般不赔。
这就是机器损坏险存在的意义。
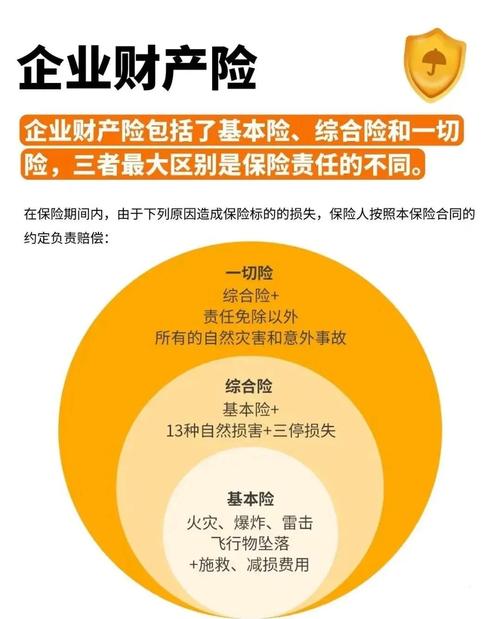 企业财产险机器损坏险保障范围对比表
简单说,保什么?只要是突然发生的、不可预料的机器损坏,除去免责条款里的,都能赔。举个例子,印刷厂的新学徒错把厚度不对的纸塞进印刷机,把滚筒弄变形了,这个就能赔。
不保什么?也好记,自然磨损、正常消耗、故意损坏肯定都不保,你机器用了十年,齿轮磨坏了要换,那属于正常老化,就像人老了要补钙,不能走保险报销对吧。
这些误区,好多老板都踩过
第一个误区,新机器有厂家质保,不用买机损险。说实话,质保真的代替不了保险。质保只保厂家本身的质量问题,你自己操作坏了,撞了,短路了,厂家管吗?不会。而且质保大多只有一两年,机器用五六年之后出问题,你去找谁?
第二个误区,小厂没几个钱的设备,没必要买。话不能这么说,小厂的抗风险能力更差啊对吧?你开个小服装加工厂,买一台数控裁床也要二三十万,本来流动资金就没多少,坏了拿不出钱换,厂子不就停了?
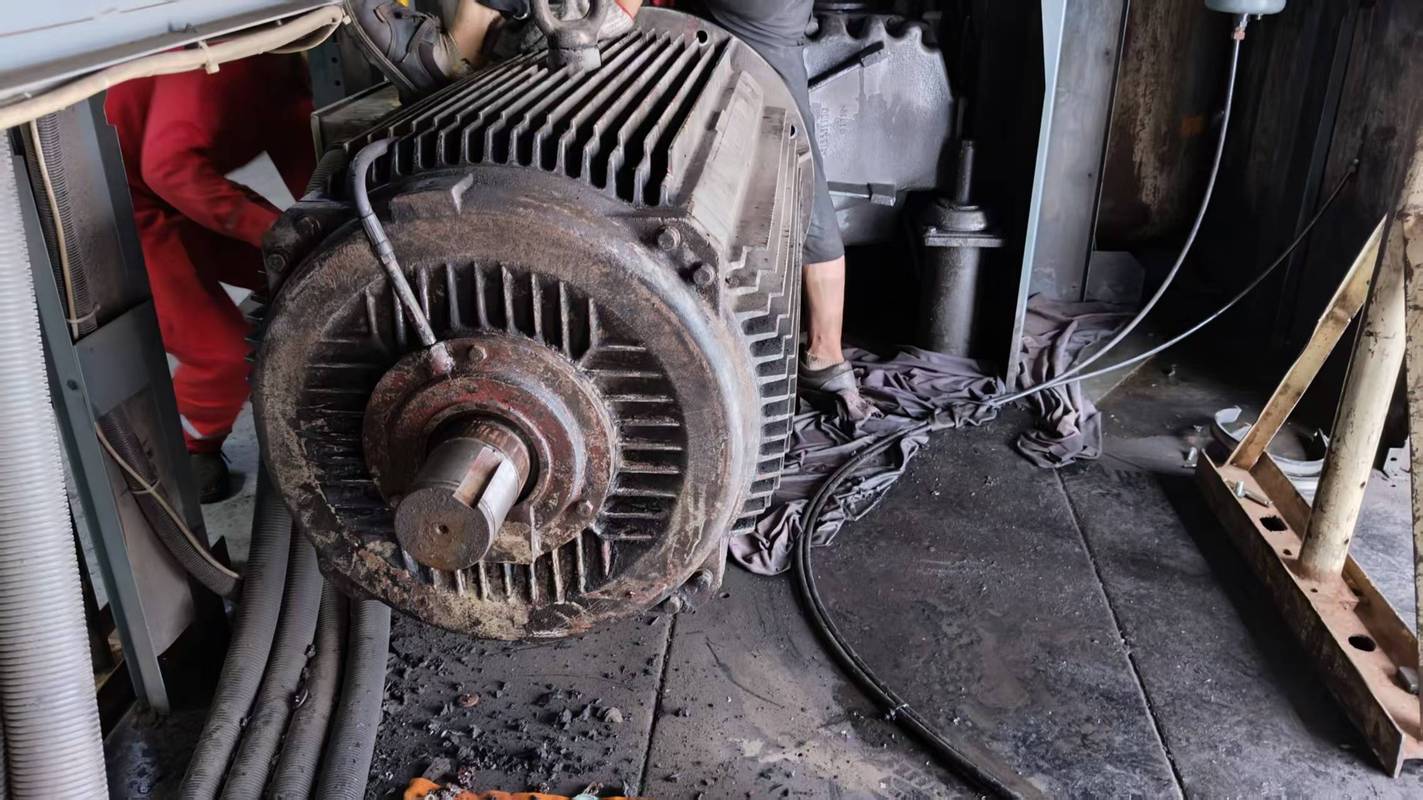 工厂数控裁床电机损坏维修现场
还有人说,我机器保养得好,不会坏。哪有百分百靠谱的机器啊?哪怕你天天按章程保养,电子元件说坏就坏,工人哪天走神手滑了,这种事谁能预料?
到底谁适合买?只要你有单台价值超过几万块的生产、加工设备,不管你是几十人的大厂,还是三五个人的小作坊,甚至是开餐饮的中央厨房、开物流的自动化分拣线,都值得看一看。越小的生意,越输不起。
投保理赔,这几个细节要记牢
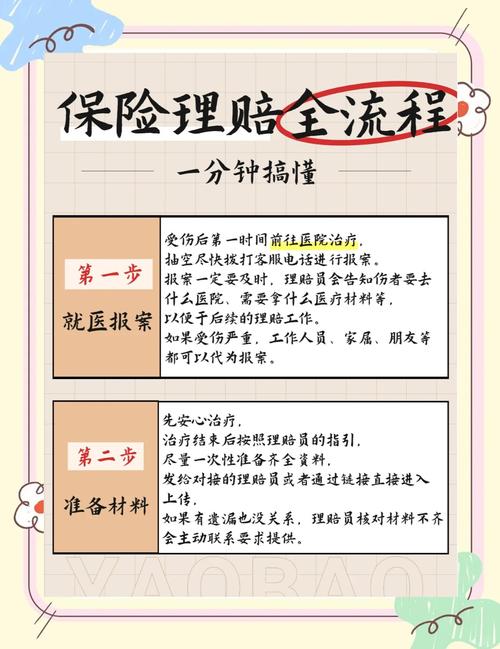 投保理赔,这几个细节要记牢
投保的时候,别图便宜按折旧价算保额。一定要按重置重建价投保,也就是现在重新买一台同型号新机器的价格。举个例子,你五年前花50万买的设备,现在买新的要60万,你要是按折旧后的30万投保,真出事了,保险公司只会按比例赔付,最后你自己要掏一大半,亏得慌。
还有,别想着把所有旧机器都凑数保额,有些早就淘汰不用的,该剔除就剔除,多花那钱干嘛。
理赔的时候,记住一句话:先定损,再维修。很多老板出了事着急开工,拿起扳手就拆,修完了才找保险公司要钱,人家过来一看,你都拆完了,没法确定损坏原因和损失大小,最后要么扣钱,要么赔不到全额,犯不上。哪怕你要挪机器抢工期,也要先拍好全角度的照片视频留证,跟保险公司的人打个招呼再说。
另外,基础的机器损坏险一般不保地震、海啸这些巨灾,如果你的厂子在风险高发区,可以额外附加对应的责任,根据自己的实际情况选就行,没必要乱加不必要的附加险,平白多花保费。
说实话,我见过太多开厂的老板,天天在外面找业务砍成本,却很少回头看看自己压在厂房里的核心家底。大半的身家都砸在设备上,真出点事,怎么可能不肉疼?
买份机器损坏险,一年花不了多少钱,说白了,就是买个踏实。真出事了,不用把自己攒了好几年的家底都搭进去。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
机器损坏险:工厂老板都容易忽略的那笔“救命钱”
文章链接:https://www.xinminbao.com/c/1342.html