不是大项目才配拥有的保险
很多人对工程险的第一印象就是,那是修大桥建高楼才要买的东西,我一个小包工,装个门头改个下水道,犯得着?
不对。工程险本质就是保工程从开工到完工过程里,各种意外带来的损失。小到街边门店装修,大到几百亿的核电项目,只要是有动工的项目,都能买。说白了,你动土动结构,就有可能出事,对吧?
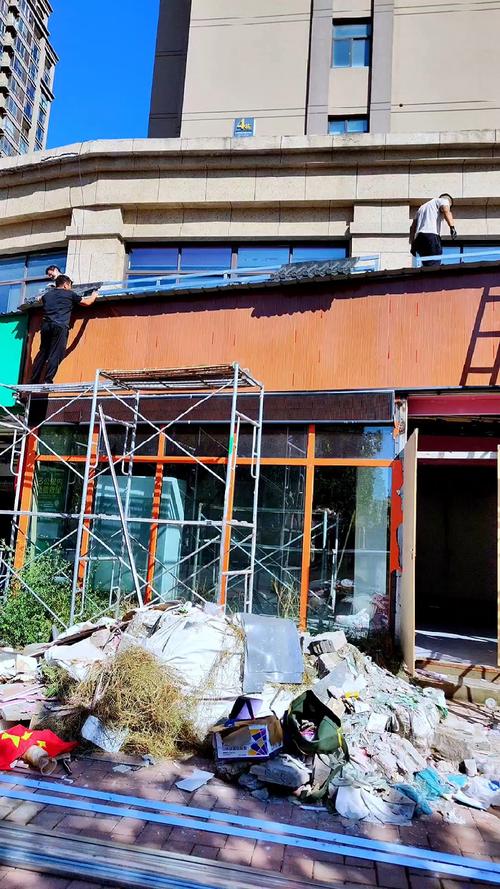
很多甲方要求投标的时候必须出工程险保单,好多老板就觉得这是给甲方交的投名状,走个流程完事。实际上,出事了受益的是你自己啊。花几千块买个安心,总比出事了掏几十万赔出去强。
什么人需要买?只要你是工程的承接方,不管你是总包还是分包,不管项目几十万还是几个亿,只要你要对这个工程的施工安全负责,都得考虑。哪怕你是业主自己找人装个写字楼,也能买一份兜着底。
哪些能赔,哪些绝对不赔?
常见的工程险,核心就两块责任,搞懂就不会乱买。一块是工程本身的物质损失,比如一场暴雨冲垮了刚修的路基,或者工地板房被雷劈着火了,这些直接损失都能赔,连你放在工地的施工设备被偷被砸,都能加上这个责任。
另一块是第三者责任,也就是开头我发小遇到的那种,你施工搞坏了别人的东西、伤了别人,要你赔,这个钱工程险帮你出。大到挖断燃气管道赔几十万,小到落砖砸坏路过的私家车,都在这个范围内。
那什么不赔?最容易踩坑的一条,设计错误导致的工程本身损失是明确除外的。举个简单例子,设计院给的图纸错了,钢筋标号不够,建好的桥墩裂了,要拆了重建,这个重建的钱,工程险不赔——这个损失本来该设计方承担,对吧?但如果桥墩裂了塌了,砸了旁边的民房、砸伤了路人,这个第三者责任还是赔的,别搞混这点。
还有个常见误区,好多分包老板说,总包都买过工程险了,我肯定被包含了吧?说实话,真不一定。很多总包的保单只保自己承包的主体部分,分包的额外工程、自己带来的大型施工设备损坏,都不在保障范围内。真出了事儿,总包推,你自己扛,亏的还是你。
几个容易忽略的小细节,能帮你省几十万
第一个,工期别瞎填,到期记得延。很多人图省事,按最早预计工期填,结果材料拖了、资金卡了,工期延了半年,保单到期了都没想着去做批改延期。刚好这个时候出了事儿,保险公司直接拒赔,你找谁说理去?差那百八十块的批改费用吗?犯不上。
第二个,停工别随便退保单。很多工程到了冬歇期,或者过年停两三个月,有人想着停工了没用,就把险退了省点保费。结果停工期间,工地的围挡被风刮倒砸了路边的车,或者留守的工人出了意外,你说这算谁的?真不值当省那几百块保费,留着保障没坏处。
第三个,出了事别先动现场。太多人第一反应是抢工期,赶紧把挖断的管线修好、把堵了的路通了,连张照片都没留,甚至把原有痕迹都铲了。到了理赔的时候,保险公司没办法核损,最后只能打折赔,甚至直接拒赔,亏不亏?先报险,拍好照片留好证据,再赶工期也不迟那几个小时。
还有,别光看保费便宜,就买那种保额不够的。好多人为了应付甲方检查,买个一百万第三者责任,真出个挖断主干管线的事儿,保额根本不够,剩下的还是得自己掏。根据项目的实际情况估够保额,多花不了几百,真出事够顶用。
说实话,干工程的,哪有万无一失的?你再小心,地下有不知道哪年埋的旧管线,天上有突如其来的暴雨冰雹,这些意外,哪能全防得住?
工程险也不是什么万能的护身符,但至少真出事了,不用把自己几年攒的家底都搭进去。别把它当废纸应付,多花十分钟看看条款,搞清楚保什么不保什么,比什么都强。 一句话说透:工程险不是给甲方看的纸,是兜着你家底的网。
作者|dananjin
排版|dananjin
审核|小准