去年夏天南方连下一周暴雨,我那个开五金加工厂的发小,靠山边的半开放仓库没挡住渗水,堆在底层的三十多吨不锈钢板材全泡了,锈得连客户都收不了。
粗算下来损失小二十万。
他挠着头跟我说,当初办厂的时候光想着买设备拿订单,从来没想过还要给厂子买保险。物业只买了公共区域的险,根本轮不到赔他的存货。
最后只能自己咬咬牙认了,大半个季度的利润打了水漂。
这也是很多中小老板的常态。嘴里天天说着风险风险,真到给自己的家底买保障这一步,要么忘了,要么觉得“哪那么倒霉轮到我”。
很多老板对企财险的误区,比没买更可怕
我见过不少老板,不是没买过保险,就是买错了。
有人说,我的场子租来的,房子又不是我的,买什么企财险?
去年碰到个开连锁烘焙店的老板,门店后厨电线短路起火,烧了烤箱操作台,还把楼上住户的吊顶熏坏了,赔了小十万。他说以为房东买了险就不用自己管了,结果房东的险只保房子主体,不管你租客的装修设备,更不管你要赔给第三方的钱。
还有人说,我就二三十平的小杂货店,能出什么事?
没错,出事的概率确实不高。可一旦出事,你店里堆的烟酒零食饮料,烧了淹了,哪一样不得你自己掏钱补?对于小本生意来说,一次意外就能把大半年的盈利吞掉,对吧?
说实话,很多人对企财险的误解太深了,觉得这是给大企业准备的,小商家配不上,也用不着。其实完全反过来,抗风险能力越差的小生意,越需要这么一层缓冲。
搞懂核心逻辑,不用背条款也能买对
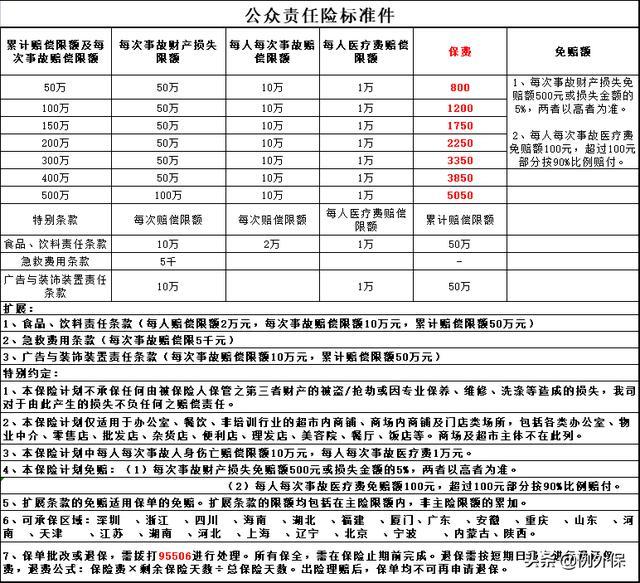
说直白点,企财险就是给你经营用的所有家当买个兜底。
你的厂房门店、装修、机器设备、仓库里的存货,甚至你放在店里的办公电脑,只要是经营相关的,都能保。
一般保什么?火灾爆炸、雷击暴雨洪水、冰雹泥石流这些天灾,还有线路短路引发的火灾、外界物体倒塌这些人祸,导致你的东西坏了没了,就能赔。如果额外加了第三者责任,你店里东西掉下来砸了路人,水管爆了淹了邻居,也能帮你赔。
那哪些不保?
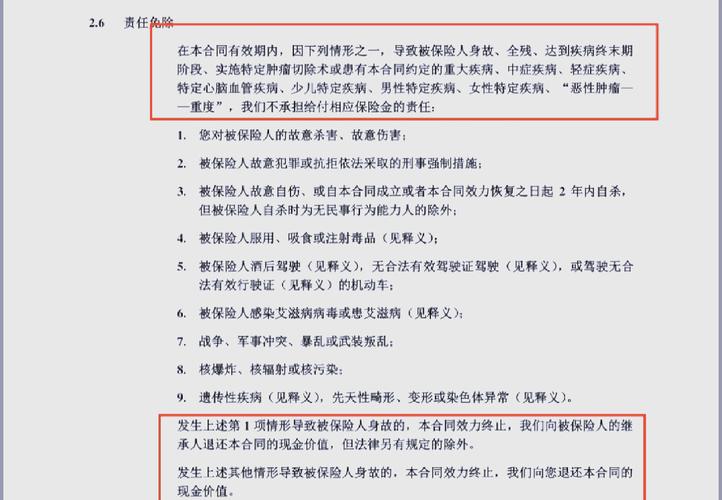
这个要记牢,多数基础款企财险是不保地震责任的,想要保得额外加钱买扩展责任。然后故意损坏、设备自然老化磨损、还有战争政治风险这些,肯定是不保的,这个也合理。
谁适合买?
只要你有固定经营场地,不管你是开工厂的大老板,还是开街边水果店奶茶店的个体户,甚至开工作室的自由职业者,都适合。说白了,你店里的家当加起来超过十万,掏个两三百块买一年,就很值。一顿饭钱而已,换个几十万的兜底,怎么算都不亏。
投保理赔这几个细节,别等出事才后悔
我接触过不少理赔纠纷,大多不是保险不赔,是投保人自己没搞清楚规则。
第一个,资产申报一定要如实,别瞎报多瞎报少。很多人觉得我少填点保额,能少交点钱。不行,企财险赔付是按比例来的,如果你的实际资产是100万,你只填了50万,真出事了,保险公司只赔一半,怎么算都亏。当然你也别多填,填多了不会多赔,只会多花冤枉钱。
第二个,租来的场地,千万别忘了保自己的装修和设备。刚才说了,房东的险只保他的房子,你的东西还是得你自己保。哪怕你是租的,只要装修设备是你的,就得加上这一项。
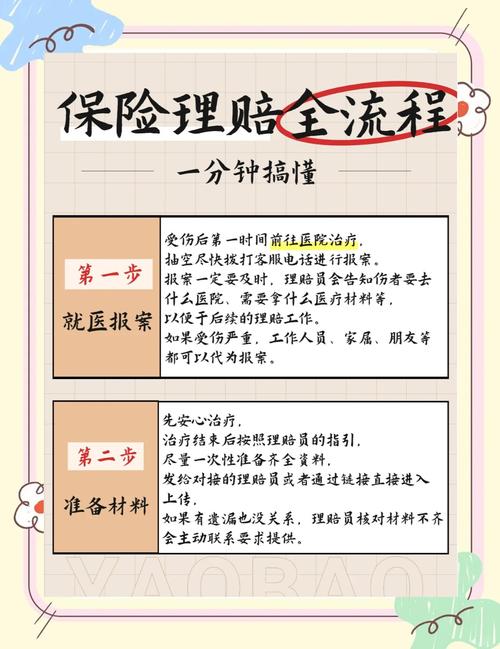
第三个,出事之后第一别乱动现场,第二赶紧报案。之前有个开超市的老板,发洪水过后,为了赶紧开门做生意,当天就把淹了的货全清了,现场全毁了,保险公司核损的时候只能估,最后少赔了快两万,你说冤不冤?哪怕你要清理,也得先把各个角度的照片视频拍全,留好进货凭证,再动。
不过话说回来,也别听销售瞎忽悠,什么都给你往上加,你一个开小店的,没必要加什么巨额的特殊责任,根据自己的实际资产来配就够了。
创业九死一生,拼完订单拼人流,别忘了给自己攒下的这点家底,加一层看得见的安全垫。
作者|dananjin
排版|dananjin
审核|小北