开了三年新能源车,我终于捋清新能源车险那点事
2026-10-06 01:36:55
上个月帮楼下张哥算保费,他刚提的24款Model Y,全险算下来比同价位的油车贵了七百多。他当场炸了,说保险公司抢钱?
我给他翻了翻条款,哦,原来差在这。
为啥新能源车险保费普遍比油车高?
很多人第一反应是保险公司乱涨价,其实真不是。
新能源车核心部件就是三电——电池、电机、电控,这三样加起来,占车价的一半还多。之前老的传统车损条款,是不保三电的意外损坏的,你要额外加钱买附加险,还不一定能买到。
现在专门的新能源车险,车损险直接把三电核心保障包含在内,相当于天生带了这么高价值的一块保障,保费自然不可能和同价位油车一模一样。
当然,也不是所有新能源车险都比油车贵,如果你是几万块的代步小电车,其实保费差不了几十块,只有二十万以上的车,差价才会明显,毕竟三电价值在那放着。
说实话,我刚买第一台新能源车那会,销售劝我买普通车损省几百,我差点就答应了。现在想想,真是后怕。
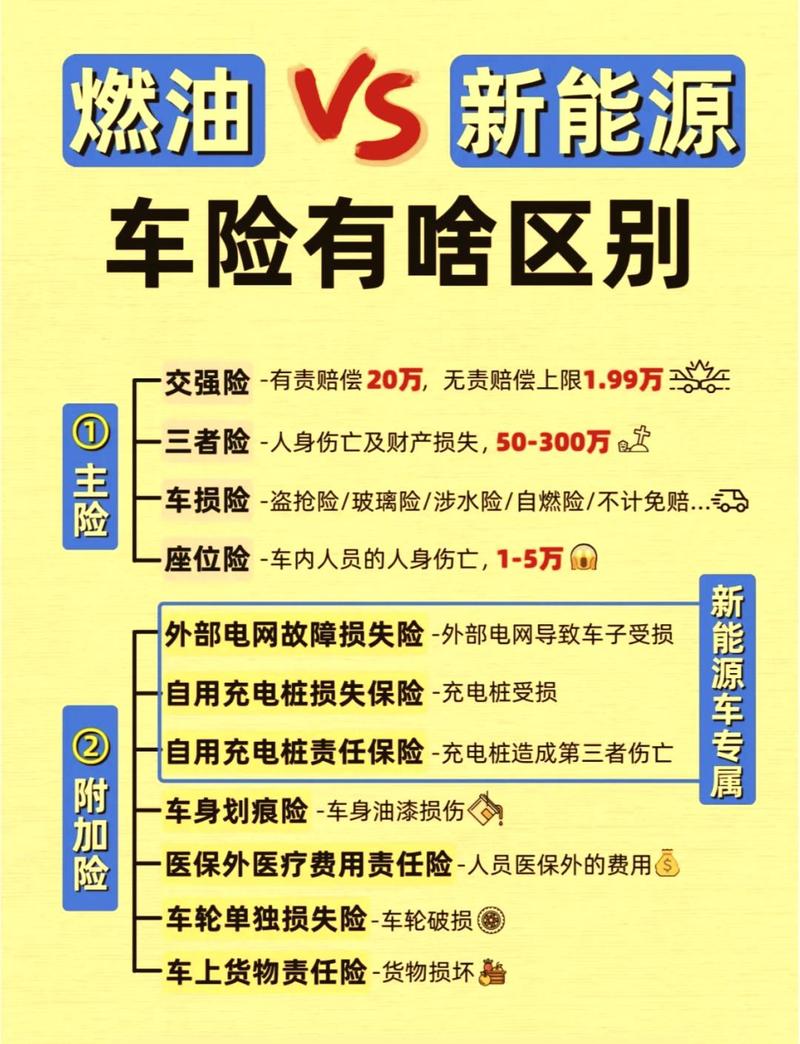 新能源车险与传统车险保障差异对比表
别瞎猜,这才是新能源车险真正的保与不保
先说明确保什么。
除了和传统车险一样的交强险、三者险,新能源车险的核心差异,就是三电保障直接放进了车损险里。比如你开车撞了,电池外壳撞裂内部短路,停着被水泡了电机烧坏,甚至自燃导致三电损坏,这些都能赔。
还有专属的附加险,比如家用充电桩损失险、充电桩第三方责任险,如果你装了私人桩,几十块就能买一年,挺实用的。
那哪些明确不保?
第一个,也是被问得最多的:电池正常衰减,不在保障范围内。不管你开了三年衰减了20%还是30%,这属于正常使用损耗,就像油车发动机正常磨损一样,不赔。
第二个,自己私自改装三电、加装动力配置,没提前告知保险公司做批注的,出了事不赔。我朋友之前自己换了个大容量副厂电池,撞了之后保险公司直接拒赔,扯了好久都没扯赢,亏了两万多。
第三个,私装充电桩违反安全规定,比如装在消防通道、承重墙外,出了问题不管是自己坏还是撞了别人,都不赔。
哦对,还有如果你拿来跑营运,没改保单营运性质,出了事也不赔,这个是通用规则,不止新能源车险。
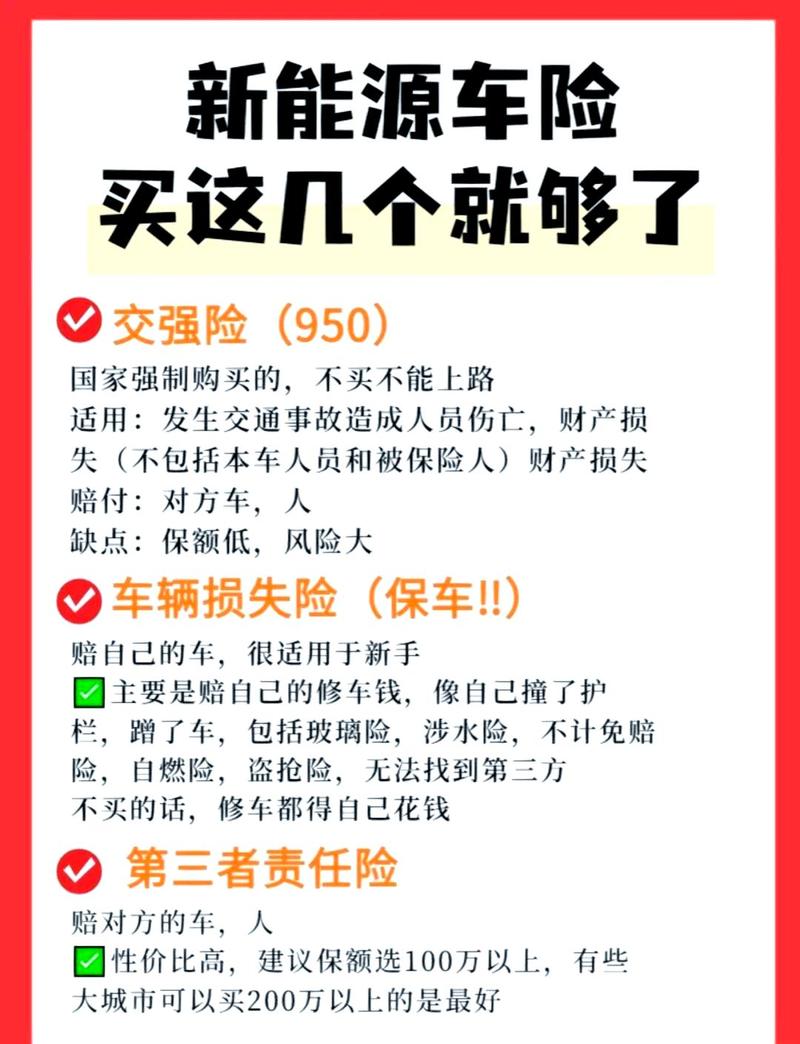 新能源车险三电责任免责说明图
投保理赔,绕开这几个坑就稳了
 投保理赔,绕开这几个坑就稳了
很多人问,那我到底要不要买专门的新能源车险?
只要你是正规上牌的新能源车,不管纯电还是插混,别省那点钱,直接买。真出事了,之前省的那几百块不够塞牙缝的。
不过话说回来,也不用瞎买一堆没用的附加险。几万块的代步小电车,交强险+三者200万+车损险,就够了。那些没什么用的增值服务险,完全可以砍掉。
投保的时候要注意什么?
一定如实说你的车有没有改装,有没有用来跑网约、拉货,别隐瞒。隐瞒了最后拒赔,吃亏的是你自己。如果你加了家用充电桩,想保充电桩的话,一定要告诉保险公司加上对应附加险,真没几十块。
理赔要注意什么?
如果车泡水里了,别强行启动,别试图挪车,直接打保险公司电话。强行启动导致三电损坏,很多时候会拒赔。还有,电池出问题定损,一定要要求去车企官方指定的维修点,别随便找个修理厂就拆,拆坏了说不清楚,影响理赔。
对了,还有人问,我买二手新能源车,保险会不会加价?其实主要看车辆现有价值和过往出险记录,和二手不二手没直接关系,别被车商忽悠额外加钱。
说实话,现在很多人对新能源车险有偏见,要么觉得就是保险公司变相加价,要么觉得和老车险没区别,其实都不对。它就是专门针对新能源车的结构做的调整,毕竟新能源车和油车本来就不一样,对应保险当然要跟着变。
最后一句话:搞清楚保啥不保啥,选对不选贵,别乱花冤枉钱。
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
开了三年新能源车,我终于捋清新能源车险那点事
文章链接:https://www.xinminbao.com/c/1339.html