聊点实在的:第三者责任险,真不是给别人买的
2026-10-06 00:31:20
上个月跟发小吃饭,他脸拉得比驴长。
倒车没留神,蹭到了小区里遛弯的张大爷。大爷股骨骨折,加上后续护理,拢共要赔12万。
他去年买车险图便宜,三责只买了20万。交强险出了1万8的医疗,剩下十万多,三责只够报八万,自己掏了快五万。
半个季度的房贷没了。
他说当初卖保险的跟他说“大家都买20万够了”,鬼晓得现在看个病这么贵。
你真搞懂它保啥吗?
说直白点,你开车把别人撞了——不管是撞了人,撞了车,还是撞了路边的店、撞了护栏,只要是判定你要负责任的赔偿,交强险赔完剩下的,都由第三者责任险帮你出。
很多人拎不清,我交了交强险不就行了?
说句不好听的,交强险那点额度,真不够塞牙缝。目前交强险的总保额也就20万出头,其中财产损失只有2000块——你蹭个劳斯莱斯的漆,这点钱连喷漆都不够。更别说撞了人,手术加康复几十万太正常了。
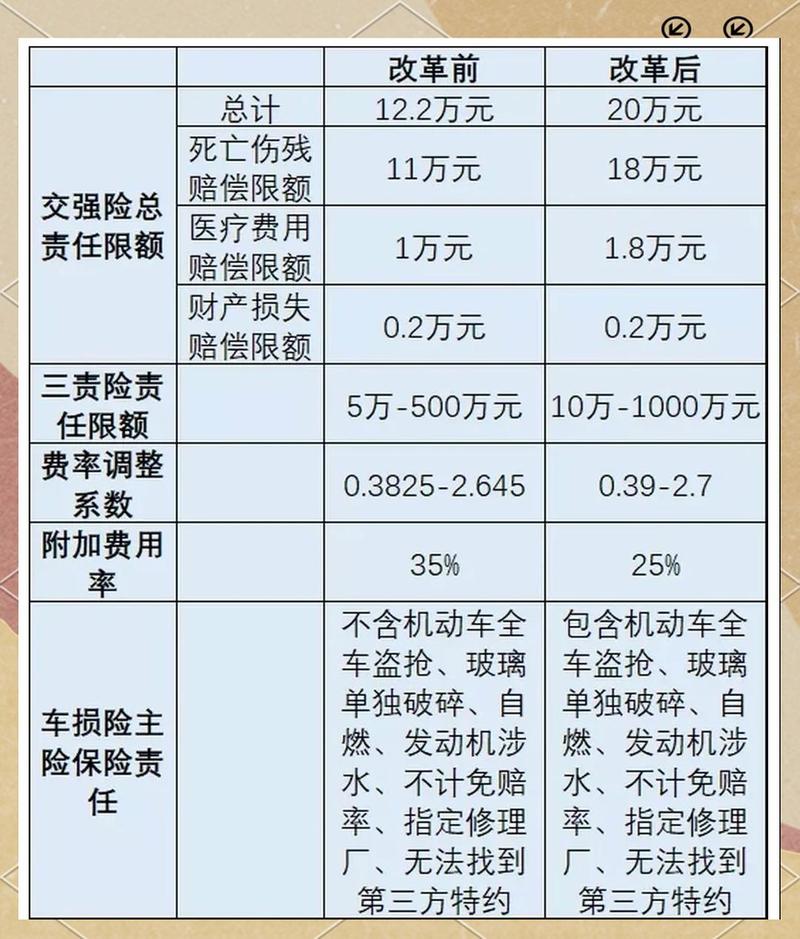 第三者责任险与交强险赔付额度对比表
那它啥时候不赔?说个最容易踩坑的。
你开车撞了自己家人,或者撞了你自己名下的另一辆车,多数情况不赔。
条款里对“第三者”的定义,本来就是排除了被保险人跟被保险人家人的,这个要记牢。别觉得这种事不会发生,我见过有人把车停自家门口,溜车撞了自己老婆,最后一分钱三责都没报,全自己掏的。
我见过最多的几个误区
 我见过最多的几个误区
第一个,我一年开不了几千公里,买那么高保额浪费。
出事哪管你开得多开得少?小区里遛个弯倒个车都能出事,跟你开多少没关系。
第二个,我买了“全险”就不用管了。
多少人被这俩字坑过。很多车商卖车给你说送全险,其实三责额度就给你买20万,甚至还有10万的,真出事根本不够。“全险”从来不是全保,只是卖保险的话术罢了,别当真。
第三个,对方闯红灯全责,我一分钱不用出。
真不是。交规里就算对方全责,机动车无责也要承担不超过10%的赔偿责任,少则几千多则几万,这个钱交强险不够的话,还得三责出啊。要是你没买够,不还得自己掏?
不过话说回来,真碰到那种蛮不讲理的,你别随便揽责任,一切交给交警跟保险公司处理就行。
买多少额度才够用?
其实只要你开车上路,就需要第三者责任险,没有谁例外。说白了它就是给你兜底的,谁也不敢拍胸脯说自己这辈子都不会出事。
那买多少?
说实话,现在物价摆在这,撞个人、撞个好车,几十万出去太正常了,最少最少,100万保额是底线。
如果是在一二线城市,路上好车多,人也金贵,直接上200万。
你猜200万比100万贵多少?一年也就多花三四十块钱,最多不超过五十。也就两杯奶茶钱,换多100万的保障,怎么算都不亏。
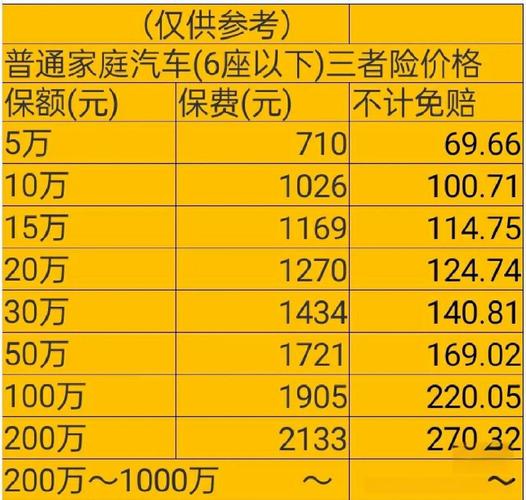 不同保额第三者责任险一年保费对比图
那投保还有啥要注意的?
第一个,别重复买。一辆车只需要买一份三责,你买个两三份也不能给你赔两三份,纯属浪费钱。
第二个,确认有没有不计免赔。现在绝大多数产品都把不计免赔包含进去了,但也不排除有个别产品还是把它当附加卖,没买的话,出事了保险公司会扣掉一定比例的赔偿,剩下的自己掏,这个一定要确认好。
理赔的时候要注意啥?
第一时间报保险,别私自跟对方私了签协议。很多人觉得小事化了,私下给了钱,回头找保险公司报销,保险公司不认可你私了的金额,吃亏的还是你自己。
真要是出了大事,你别慌,也别随便给对方承诺“我全责我全赔”,一切走流程,该是谁的责任就是谁的,保险公司会帮你处理。
很多人说,三责是给第三者买的,其实真不是啊。
它是给你自己买的。
你想想,要是真出个大事,赔个百八十万,普通家庭哪有这么多存款拿出来?卖车卖房都不够,一辈子攒的家底就没了。
花一百多块钱买个200万的兜底,换个安心开车,这不比啥都强?
一句话总结:花小钱买大兜底,第三者责任险,是每个车主最该配齐的保障。
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
聊点实在的:第三者责任险,真不是给别人买的
文章链接:https://www.xinminbao.com/c/1337.html