上个月帮楼下邻居处理事故,他开了八年的卡罗拉停小区门口,被失控的电动车撞凹了前保险杠,骑车的人蹭了一下腿,转头就跑没影了。他挠着头给我打电话说,当年为了省每年三百多的保费,把车损险退了,这一千多的修理费只能自己掏。
太亏了。
很多人买车损险,根本没搞清它保啥不保啥
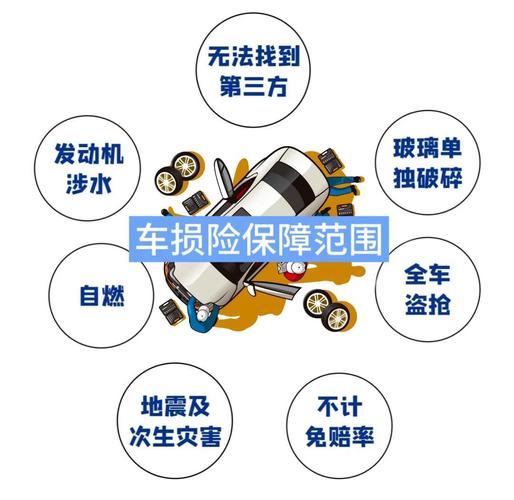
说实话,不少人买车损险都是销售说买就买,说不买就不买,自己从来没看过条款。2020年车险综改之后,原来需要单独附加的盗抢、自燃、玻璃单独破碎、发动机涉水、不计免赔、无法找到第三方特约,全都并入了车损险主险,不用再额外掏钱买。
简单说,大到撞墙翻沟、台风砸树、洪水泡车,小到被人刮了车门找不到人,都在它的保障范围内。
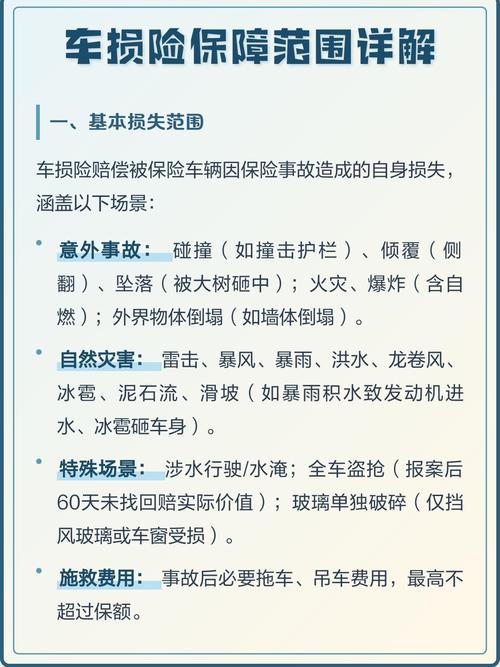
那什么情况不赔?举个最简单的例子,你的车停在路边,被人恶意扎了单独四个轮胎,没有其他部位损坏,这种轮胎、后视镜单独损坏,没有发生事故碰撞的,不赔。还有,酒驾、故意撞车骗保这种违法的,肯定不赔。发动机进水后你二次点火导致的损坏,也不赔。别杠,这不是霸王条款,是你自己操作失误扩大的损失。
这些常见误区,很多开了十年车的老司机都没绕出来
第一个误区,我开车技术好,从来不出事,不用买。
技术好不代表别人不撞你,不代表老天爷不找麻烦啊。去年夏天我们这边下冰雹,一条街的车被砸得满是坑,没买车损险的,全是自己掏钱修,一个坑补下来大几十,一车十几个坑,算算多少钱?
第二个误区,我的车便宜,不值钱,没必要买。
我见过开三万块旧车的车主,被大树砸了车顶,换车顶加做漆要四千,一年车损险才两百多,哪个划算?对吧?
第三个误区,买了车损险,玻璃碎了一定赔。没错,现在玻璃单独破碎已经包含进去了,但你要是自己贴太阳膜把玻璃弄碎了,或者改玻璃的时候弄坏了,不赔。玻璃赔了,贴膜的钱也不赔,这点要记清。
投保理赔要注意,几个细节别踩坑
其实只要你是合法上路的私家车,都适合买车损险。说白了就是给你的车买个兜底,真出事了不用自己扛。唯独那种车已经快报废,市价也就几千块,修车比买车还贵的,你可以自己掂量。
投保的时候别瞎纠结保额。现在保险公司系统都是按车辆折旧后的实际价值给保额,不用你非要选新车保额,多花钱也没用,真全损了也是按实际价值赔你。
不过话说回来,也别贪便宜找那种违规降价的渠道,后期理赔扯皮的时候,哭都没地方哭。
理赔的时候记住两点:第一,小事故别堵在路中间等保险公司,先拍好现场不同角度的照片,把车挪到路边安全地方,不然被交警扣分罚款,没人给你报这个钱。第二,对方撞了你,对方全责但耍赖不赔,别跟他死磕,直接找你的车损险赔,保险公司会替你找对方要钱,不用你自己跑断腿扯皮。
很多人买保险都喜欢省那几百块钱,真出事了才后悔,早知道就买了。其实车损险真没多少钱,十万块的家用车,一年也就两三百,三四百,买个踏实,值当。
车在路上跑,哪有不蹭碰,给自己留个兜底,总没错。
作者|dananjin
排版|dananjin
审核|安然