买商业车险别乱扔钱:你踩过的坑我帮你列出来
2026-10-05 23:31:04
上个月楼下张哥刚提了三十多万的SUV,提车的时候4S店说必须在店里买全险,不然不给提车。张哥咬咬牙交了八千多保费,拍着胸脯跟我说,这下啥都不怕了,全险呢。
结果上个月台风过境,树杈掉下来砸了他停在小区的车,车门凹进去一块,玻璃也裂了。找保险公司理赔,才说玻璃单独破碎不在他买的“全险”里,不赔。张哥傻了眼,合着我花了八千多,买了个寂寞?
别被“全险”两个字忽悠瘸了
很多人买商业车险,第一反应就是“给我来个全险”,好像花了钱就能把所有风险都兜住。
其实根本没有所谓的“全险”。商业车险本身就是交强险之外的自愿投保补充保障,说白了就是你挑着买,想保什么就买什么。业务员嘴里的“全险”,只不过是把几个卖得最多的主险,加上一两个附加险打包卖给你而已,一大堆常见风险根本不在保障范围内。
比如最常见的,轮胎单独爆了、轮毂单独坏了,绝大多数商业车险的条款里都不保。车身被人故意划了几道痕,没买划痕险也不赔。玻璃被石头蹦裂了,没买玻璃单独破碎险也不赔。
你说这坑不坑?
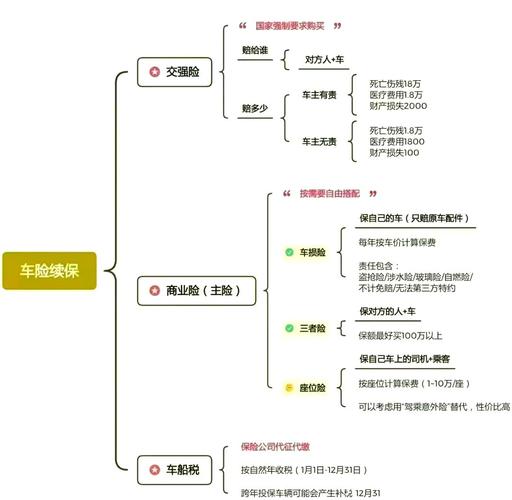 商业车险主险附加险分类整理表
这几个常见误区,大部分车主都踩过
说实话,我见过开了十年车的老司机,都没搞懂商业车险的保与不保。
第一个误区,就是默认全险保一切。张哥这事儿就是活生生的例子,不说别的,你把家用车拿来跑顺风车、网约车,出了事故,哪怕你买了全险,只要保险公司查到你改变车辆使用性质,一样拒赔。
第二个误区,觉得我开车技术好,从来不出事,只买三者险不买车损险就行,省点保费。别扯了,你不撞人,人家可能撞你啊,天灾人祸也轮不到你选。前几年南方发大水,好多停在地下车库的车全泡了,没买车损险的,只能自己掏几万块修车,卖车都没人敢接,那才叫欲哭无泪。哦对了,2020年车险改革之后,原来的盗抢、玻璃单独破碎、自燃、涉水、找不到第三方这些附加险,全都并入车损险了,相当于你买车损险就自带这些保障,比原来划算多了,很多人开了好几年车都不知道这回事。
第三个误区,三者险买100万就够了。我老家那个朋友,前年追尾了一台迈巴赫,对方修车加下来快190万,他只买了100万三者,剩下八十多万自己掏,大半年没敢出去下馆子。现在一线城市路上跑的百万级车一大把,真出点事,100万真不一定兜得住,建议真的多掏一百多块,上到200万甚至300万,买个踏实不行吗?
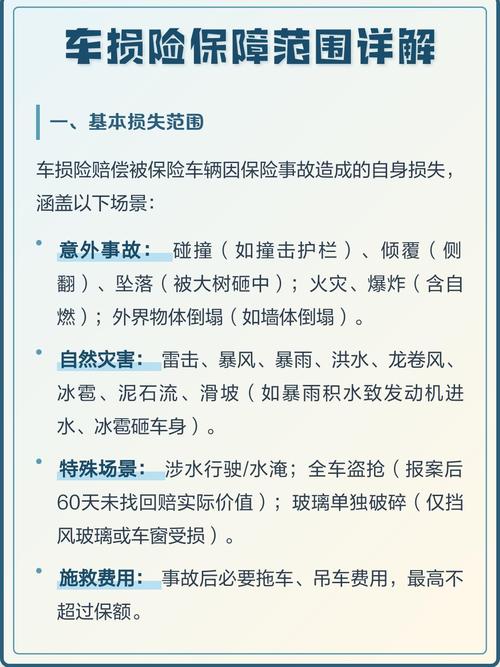 改革后商业车险车损险保障范围对照表
几个没人告诉你的实用提醒,记下来能省不少钱
 几个没人告诉你的实用提醒,记下来能省不少钱
商业车险不是越贵越好,也不是买的越多越好,得贴合你的实际情况来。
所有人都适合买商业车险吗?其实只要你开车上路,哪怕是开了十年的老面包,三者险是一定要买的,交强险那点保额,真出事根本不够看,车损险可以根据你车的实际价值来选,要是车已经不值钱了,开个两三年就打算换,那也可以不买,但是三者一定不能省。
投保的时候,记住这几个点:
车损险保额别虚高,现在车险都是按车辆实际价值定价,你花再多钱买新车原价的保额,出事了也只会赔你现在车值的钱,完全是给保险公司送钱。
别重复投保,我见过有人怕赔不够,同时在两家保险公司买了商业车险,真出事了也只能赔一次,不可能给你双倍赔付,白交两份保费,图啥呢。
一定要扫一眼免责条款,不用逐字逐句看,就看哪几种情况不赔就行,比如酒驾毒驾肯定不赔,故意撞车不赔,私改车辆没告知不赔,这些心里有数就行,别等出事了才拍大腿。
理赔的时候也有个小提醒,出了事第一时间报险,别挪了车等第二天再找保险公司,现场没了定不了损,大概率会少赔,甚至拒赔。
不过话说回来,买保险本来就是买个万一,谁也不想真用上。没必要为了省几百块该买的不买,也没必要脑子一热买一堆用不上的附加险,比如什么驾乘意外险,如果你已经买了综合意外险,其实完全没必要重复买。
说白了,商业车险就是给你的出行上个兜底,搞懂基本逻辑,别听人瞎忽悠,就已经比八成车主买得明白了。
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买商业车险别乱扔钱:你踩过的坑我帮你列出来
文章链接:https://www.xinminbao.com/c/1335.html