前几天帮楼下张哥处理了个小事故。他追尾了前面的卡罗拉,对方后杠裂了要换,报价一千八。张哥第一反应是走自己商业险,怕交强险赔了影响次年保费。我给他算了一笔账,他交强险连续三年没出险,本来打五折一年也就三百多,就算出险一次,次年恢复原价也就多两三百。要是动商业险,他商业险一年两千多,出险一次次年优惠直接没了,多涨五六百。最后走交强险,完美解决,省了小几百。
张哥说,开了十年车,头一回知道交强险还能这么用。
别骂交强险没用,它的定位从来不是给你添乱
很多人一听见交强险就皱眉头。不就是强制买的保险吗?我三者买了一百万,要这东西干嘛?
说实话,交强险本质根本不是给保险公司赚你钱,它是国家要求强制买的第三者责任险,核心就是兜底。怕你撞了人掏不出赔偿,让受害者得不到救治,也怕你一下子赔到倾家荡产。
大家记好,交强险只赔事故里的对方,不赔你自己的车和人。你开车撞了行人,行人的医药费、伤残身故赔偿,对方被你撞坏的车、撞坏的护栏,都在交强险的赔付范围内,你的车撞稀碎、你自己崴了脚,对不起,交强险一分都不赔。
那什么情况交强险不赔?故意制造事故骗保,不赔。你自己车上的人受伤、你自己的财产损失,不赔。对方因为事故停驶误工,那种间接损失,也不赔。很多人传酒驾交强险不赔,其实不对,酒驾撞了人,交强险会先赔给受害者,赔完再找你追讨,它不会让受害者拿不到钱,这个锅最后还是你背。
传了好几年的交强险误区,别再瞎信了
第一个误区:我买了一百万三者,交强险可以不用买了。
这话真的亏到姥姥家。交强险是法定强制险,不买根本不能上路。年检过不了,抓到直接扣车,还要罚两倍保费,随便一罚就是上千,比你一年交强险保费都贵。而且商业险条款里写得明明白白,必须先走交强险赔付,剩下的才轮得到商业险,你没买交强险,商业险一分钱都不赔,全得自己掏,犯得上吗?
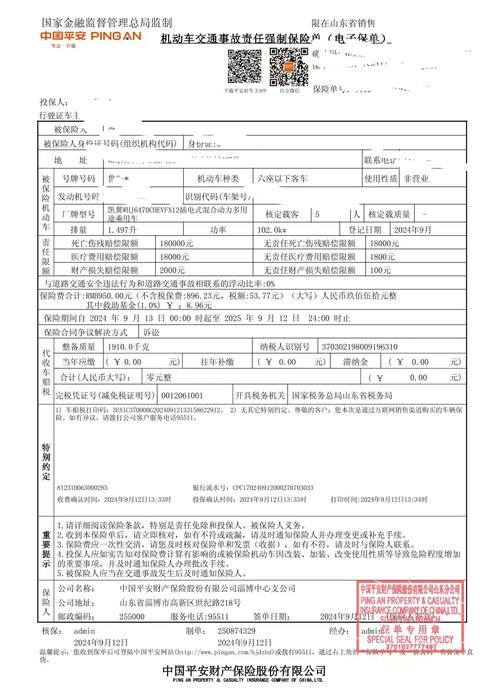
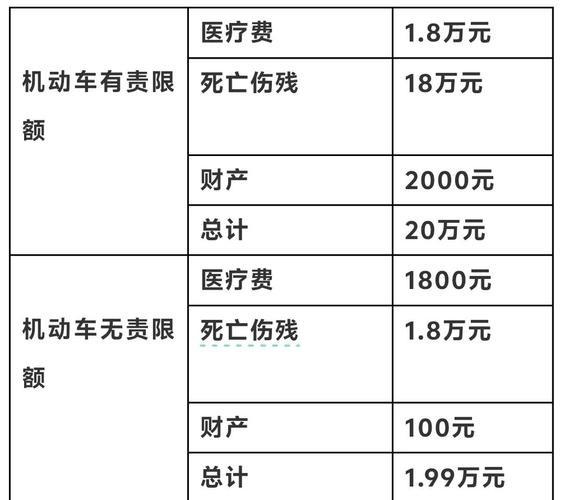
p>第二个误区:交强险额度只有二十万,太少了没用。现在交强险总额度是二十万,有责情况下十八万是死亡伤残额度,一万八是医疗,两千是财产损失。说实话,马路上大部分小刮小蹭、普通的人伤事故,二十万真的够了。它本来就不是让你顶全部责任,它是你的第一道防线,真出大事,剩下的再走三者也不迟。
第三个误区:车放家里不开,脱保几个月没关系,年检之前补就行。
不对,脱保超过三个月,之前攒了好几年的未出险优惠直接清零,再买就是原价。五座小车原价九百五,连续三年没出险只要四百七十五,一脱保直接贵了小五百,这不就是白扔的钱吗?
投保理赔这几点,记下来不吃亏
投保的时候记住,交强险的条款和费率全是银保监会统一定的,不管你找大公司还是小公司买,保障一模一样,根本不用纠结哪家更好,比来比去保障都一样,你就选哪家送的加油抵扣券多、送的权益多,买就完了。
买二手车的朋友尤其要注意,过完户一定要把交强险也过户,很多人只过车户,忘了过保险,真出事理赔要找原车主,折腾好几个月,办个过户手续也就十分钟,别嫌麻烦。
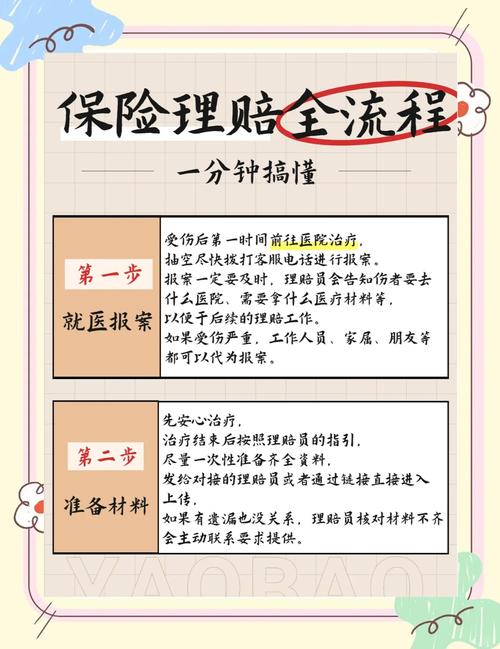
说理赔。碰到两千元以内的对方车损,优先走交强险,就像张哥那个例子,大部分时候,交强险出险一次,次年保费上浮的幅度远低于商业险出险,小事故走交强险,省下来的钱够加半箱油,何乐而不为?
还有,哪怕交警定了你无责,也要报你的交强险。很多人说我无责凭什么报保险?规则就是这样,无责也要出无责赔付,额度虽然不高,但是对方理赔必须要你这边出,你不报,对方商业险也没法赔,最后扯到官司,耽误的还是你自己的时间。
不过话说回来,交强险就是个基础兜底,真出了大事故,二十万额度肯定不够,该买三者还是要买,这个不冲突,别觉得有交强险就万事大吉。
很多人从买车开始,就把交强险当成年检的敲门砖,交完钱就把保单扔一边,连额度是多少都不知道。真碰到事了才骂它没用,其实是你自己没搞懂它的规则。
说白了,它就是给所有开车人上的一道基础安全阀,不是坑,不是强制抢钱,是给你和对方都留条后路。按时买,搞懂基本规则,就不会吃哑巴亏。
作者|dananjin
排版|dananjin
审核|小准