关于车险,老司机都没搞懂的几件小事
2026-10-05 22:40:04
上个月楼下开网约车的王哥,凌晨倒车没注意,蹭了路边停的一辆保时捷帕拉梅拉。自己的面包车保险杠掉了,对方的后翼子板凹进去一大块。王哥说他觉得开了十几年车,从来没出过事,只买了交强险。最后算下来,对方修车花了七万多,交强险只赔2000,剩下的七万,全自己掏。
大多数人买车险,连保什么都没搞清楚
交强险是强制投保,不买不能上路,这是最基础的要求,哪怕你车放着不开,只要上路就必须买。现在的交强险总保额是20万,其中死亡伤残18万,医疗费用1.8万,财产损失只有2000块。没错,就是2000块。刚才王哥蹭的保时捷,光这一项,交强险就不够塞牙缝的,剩下的损失,都得靠商业险补。
商业险里,最常用的就是三个:车损险、第三者责任险、车上人员责任险。2020年车险改革之后,原来分散的很多附加险,比如玻璃单独破碎、涉水险、不计免赔,都直接并入车损险了,不用额外花钱买,这点确实比以前方便多了。
那车险什么情况不赔?说个最常见的,车辆没按规定年检,出了事故保险不赔。故意损坏、酒驾毒驾这种违法情况,就更不用说了,一概不赔。
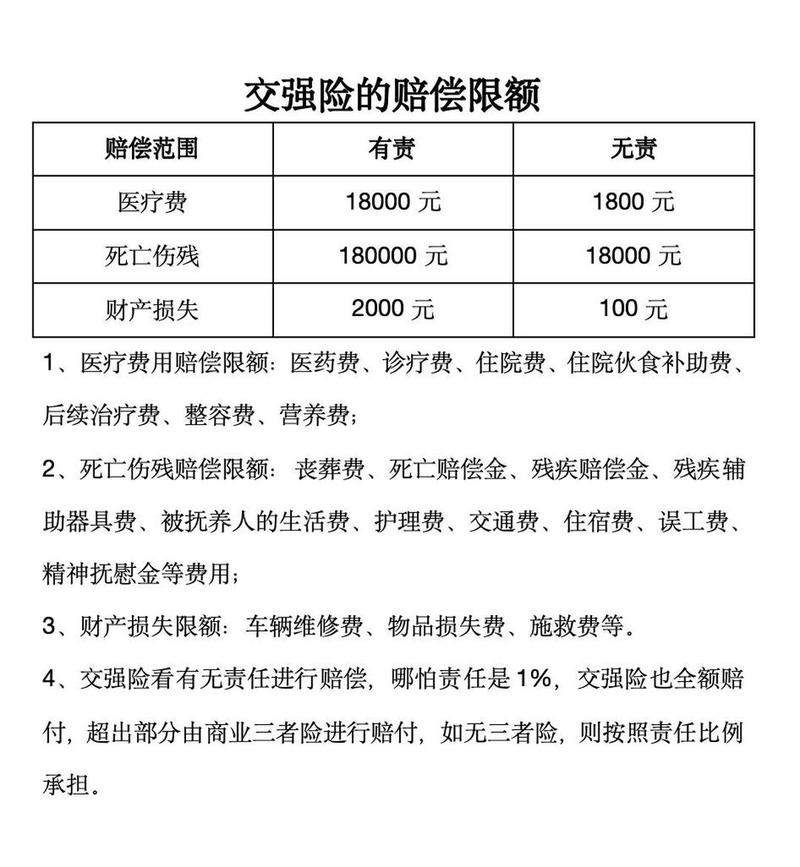 机动车交强险责任保额划分表
这些误区,我见过太多人踩过
第一个误区,就是“我车便宜,开的少,只买交强险就行”。真的是拿自己半辈子积蓄赌运气。你开了十年没出事,不代表你一辈子不会出一次事。你不撞别人,万一不小心走神蹭了个好车,碰了个人,这点保额根本不够填坑。对吧?你开便宜车,不代表你不会碰到贵车啊。
第二个误区,“我买了全险,啥都不怕”。从来没有“全险”这个官方说法,都是销售图省事随口说的,最多就是把能买的主险都买了,该不赔的还是不赔。比如你把车借给没有驾照的朋友开,出了事,保险不赔。车在小区放着被人划了好几道,找不到肇事者,车损虽然赔,但也有绝对免赔额,不是全额给你报。
第三个误区,“三者险买100万够了”。说实话,现在100万真不一定够。一二线城市的医疗费用、人身赔偿标准都高,真出点严重的人身事故,几十万分分钟就没了。现在三者险从100万升到200万,保费也就多几十块一百块,真犯不上省这个钱。
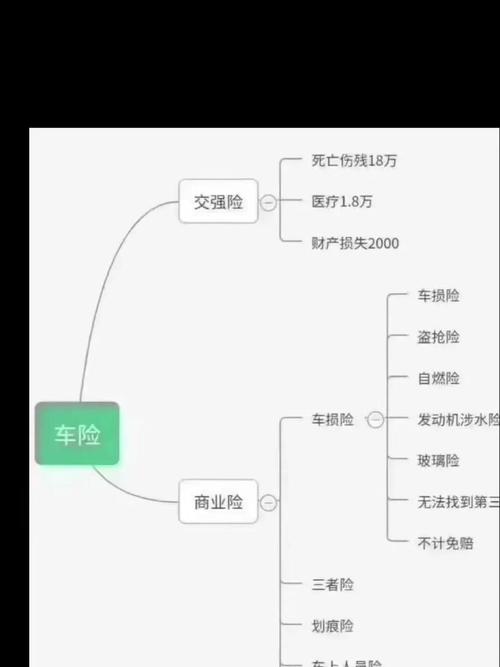 家用车常见车险投保误区整理图
普通人买车险,就按这个思路选
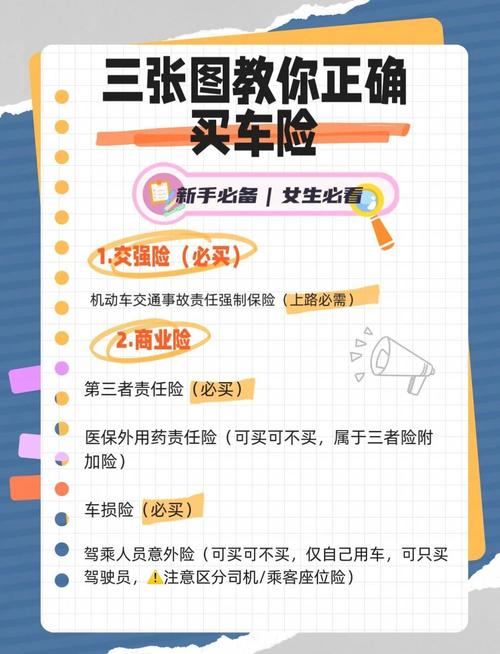 普通人买车险,就按这个思路选
十万以下开了五六年以上的老车,车损险可以自己斟酌。如果车子折旧后本身就值几万,一年车损保费也要一千多,你平时开车稳,停车都是正规停车场,小刮小蹭你也懒得修,那确实可以不买。但是三者险一定要买够,最少200万,这个钱省不得,和你车贵还是便宜没关系。
准新车,或者十万以上的家用车,车损一定要买。现在车损已经包含了绝大多数常用的附加险,保费也没以前贵,真出事了修车钱保险公司出,不用自己心疼。
很多人纠结要不要买驾乘险替代座位险。其实看你自己的使用场景,座位险是绑定车辆的,谁开这个车出事都赔,驾乘险一般是绑定人的,你坐哪个车都能赔。要是你经常开不同的车,或者经常载朋友家人出门,买一份也没坏处,不贵,百八十块就能买到几十万保额。
说点理赔的实用提醒,出了事故,第一时间报交警,再联系保险公司。别私下揽责任,明明对方全责,你别图省事说“算了我全责走我保险”,最后对方回头讹你要额外赔偿,保险也不会帮你兜这个额外的锅。还有,不管谁的责任,都别私自挪车之后再报案,先拍好现场的全景、细节照片,把车挪到不堵路的安全地方再等处理,一定要留好证据。
还有,很多人买车险就比价格,比来比去就差几十块,最后拿到保单才发现,销售偷偷给你把三者保额降了,或是把该有的车损去掉了。一定要拿到保单之后花两分钟核对一下,你的车架号、车牌号对不对,买了什么险,保额多少,都扫一眼,真出了事才发现不对,哭都来不及。
买车险,就是买个兜底的踏实。不用乱买一堆用不着的附加险,也别为了省几百块,该买的不买。适合自己的,就是最好的。
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
关于车险,老司机都没搞懂的几件小事
文章链接:https://www.xinminbao.com/c/1333.html