楼下停的车被砸了?聊聊高空坠物责任那些事
2026-10-05 22:13:02
上周下楼取快递,刚出单元门就被乌泱泱的人群堵了路。挤进去看,一辆贴了临牌的新车停在楼底划线车位上,前挡风玻璃裂了一大块,旁边躺着半块掉下来的外墙保温层。车主蹲在边上抽烟,脸皱成了包子。找不到具体侵权人,责任算谁的?保险能赔吗?很多人碰到这事直接懵,今天就把这事说透。
没找到肇事者,真的全楼背锅?
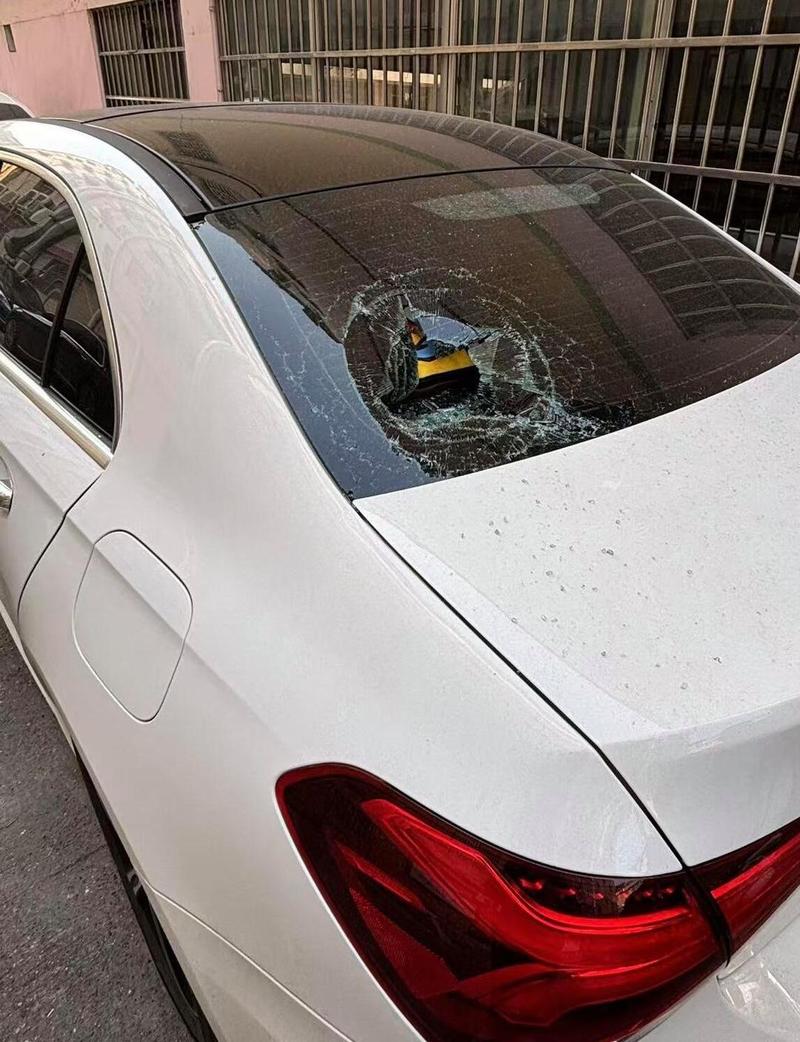 小区高空坠物砸损车辆现场
这是最多人搞错的误区。早几年新闻里常说“全楼业主共同赔偿”,搞得现在很多人一遇到找不到肇事者的高空坠物,第一反应就是把整栋楼告了。其实不是这么算的。
现在法律早就说清楚了,物业作为小区管理者,要尽到高空安全的防范义务——外墙要不要定期检修?高空监控有没有正常开?公共区域的安全隐患有没有及时排查?做不到,物业就是第一责任人。去年我接触到一个实际案例,外墙瓷砖掉下来砸了行人,找了大半年没找到具体责任人,法院最终判物业赔了八成,就是因为物业连续五年没做外墙安全检测,没尽到防范义务。
那什么情况才会全楼担责?整栋楼都找不到明确侵权人,物业也已经尽到了所有义务,才会让可能加害的业主适当补偿,而且业主补偿之后找到侵权人,还能追回去。真不是不分青红皂白让全楼背锅。
不同主体的高空坠物责任,对应不同保险
很多人一听到高空坠物就想着买专门的“高空坠物险”,其实完全没必要。这个责任早就在常见的财产险里藏着了,我给你掰扯清楚,哪些保,哪些不保:
如果是物业责任的高空坠物,比如外墙脱落、公共区域广告牌掉下来,走物业买的 公众责任险 赔,绝大多数小区物业都会买,一般都会包含物业责任内的高空坠物责任,除非买的条款特意把这个除外。
如果是业主自己责任的高空坠物,比如你家阳台花盆掉下去砸了车,空调外机支架锈了掉下去伤了人,走你自己买的 家庭财产保险 赔,现在大部分家财险都自带高空坠物责任,不用额外加钱。那什么情况不赔?整栋楼的公共外墙脱落,那是物业的责任,轮不到你单个业主担责,自然你的家财险不赔。还有你故意往下扔东西,违法犯罪的事,保险肯定不赔,这个不用说对吧?
如果是你自己的车被高空坠物砸了,走你自己的 机动车损失保险 赔。现在车损险早就把高空坠物、意外砸车包含进去了,哪怕你找不到肇事者,也能走自己的车损险赔,不用再单独买附加险。很多老车主还停留在七八年前的印象,以为要单独买,早改条款了。
说实话,我见过太多人乱花钱,本来家财险已经带了责任,还被销售忽悠着再买一份单独的,白花冤枉钱。
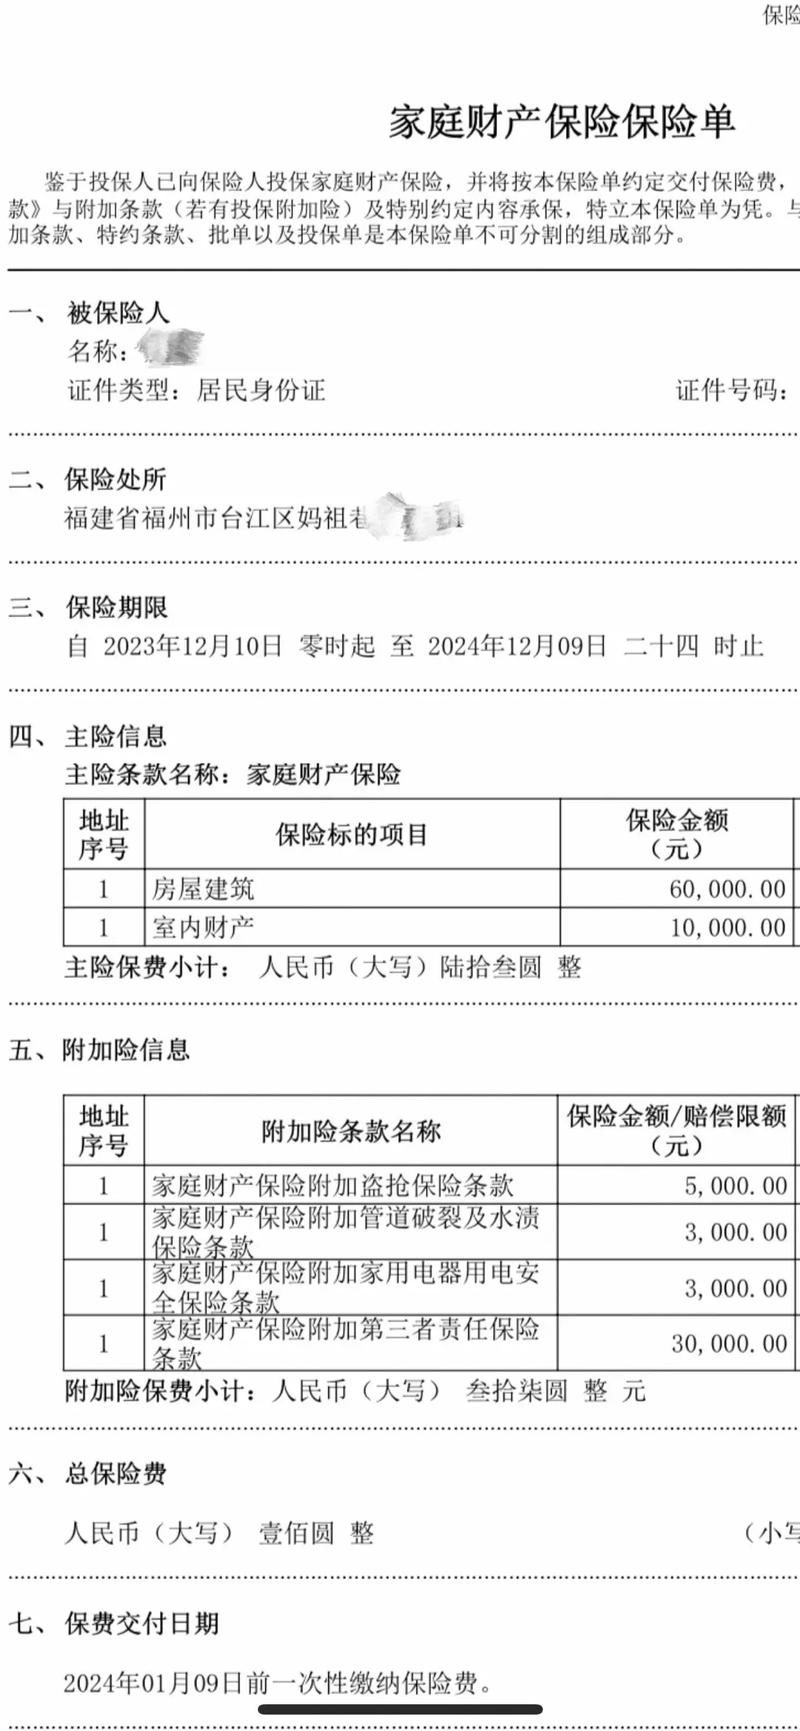 家财险保单高空坠物责任条款示例
适合配置的人群也很清楚:普通业主只要你买了家财险,顺手翻两页条款看看有没有带这个责任就行,没买家财险的,选带这个责任的就行,也不会多收钱。物业那边一定要多留个心,买公众责任险的时候看看有没有把“外墙脱落”“高空坠物”列在责任免除里,有些早年的旧条款会把这个除外,真出事了就赔不了。
出事理赔,别踩这几个坑
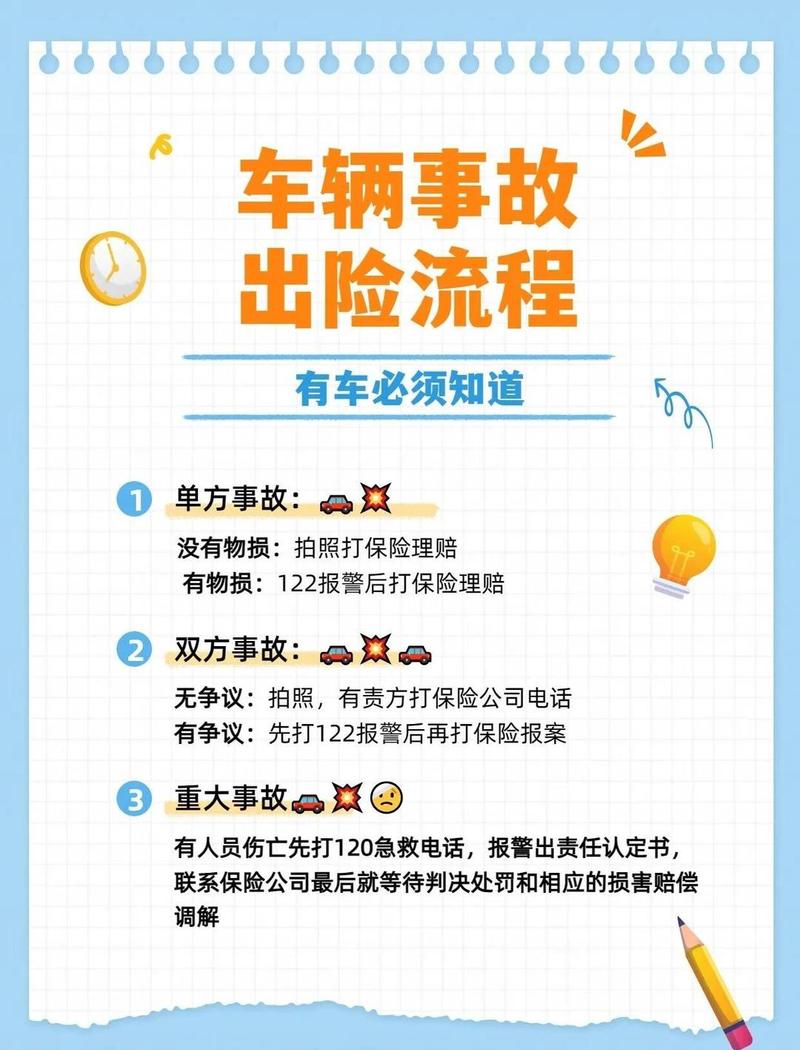 出事理赔,别踩这几个坑
别随便挪现场。很多车主觉得车挡着路不方便,没拍照就先把车开走了,到理赔的时候说不清楚坠落物是从哪来的,保险公司没办法定责,最后只能自己吃亏。哪怕挡路,先把照片拍全了——从掉东西的那栋楼的高空远景,到坠落物的落点细节,再到受损的车/物品的特写,全部拍清楚,再挪车。
一定要开官方证明。报警找警方出记录,找物业开事故说明,真找不到肇事者也要有官方的记录留底,不然理赔的时候很容易卡你。
别碍于面子硬扛。都是邻居,抬头不见低头见,很多人觉得砸的钱不多就算了,真要是砸坏了大件或者伤了人,该是谁的责任就是谁的,该走保险走保险,不用自己掏钱扛。
不过话说回来,大部分高空坠物都是意外,没人想碰到这种事。我们能做的,就是自己家阳台的重物放稳,窗户老化了及时修,该有的保险配齐,真出事了该走流程走流程。毕竟谁也没法保证楼上什么时候掉下来个东西,但提前弄明白高空坠物责任,搞清楚保险怎么赔,真碰到了就不会慌。
一句话总结:厘清责任找对保险,不用瞎花钱也不用慌。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
楼下停的车被砸了?聊聊高空坠物责任那些事
文章链接:https://www.xinminbao.com/c/1332.html