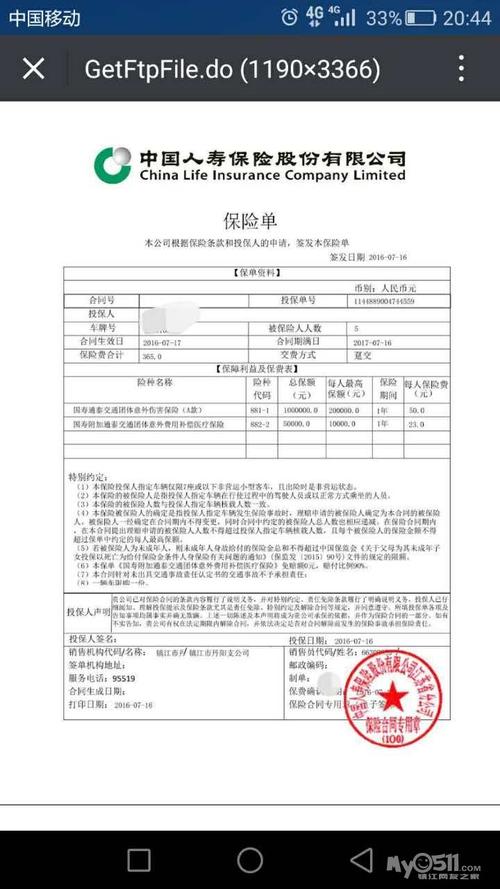
保单模板里,哪些是一定要看的核心内容?
- 投保人、被保险人、受益人信息:这部分是最基础也最容易出错的。拿到手先核对姓名、身份证号有没有错,受益人填的是指定还是法定,错一个字都可能给后续理赔添不必要的麻烦,发现不对赶紧找保险公司改。
- 保险责任:这是整份保单的核心,模板里都会单独划出一块区域写清楚,说白了就是告诉你,这份保单到底保什么,什么情况下能赔,最多赔多少。
- 责任免除:也就是大家常说的免责条款,比保险责任还要多留个心眼。模板里一般都会把这块内容加粗标出来,清清楚楚写着哪些情况不赔,别跳过不看。
- 缴费信息与保障期限:交多少钱,每年什么时候交,要交多少年,保障到什么时候,这些都写在这块,记好缴费时间,别因为断交弄丢了保障。
不同险种的保单模板,逻辑差在哪?
虽然大框架统一,但不同险种的模板,重点内容放的位置会有点不一样。 重疾险和医疗险的模板,一定会把健康告知的内容、等待期天数、续保条件放在醒目的位置,方便核对。 意外险的模板,对被保人的职业要求,一般会放在特别约定或者责任免除里,要是换了新工作,职业类别变了,记得翻出来看看。 年金险这类储蓄型保险的模板,会把每年的现金价值、约定的领取时间、领取金额单独列成表格,一目了然,不用自己找半天。 其实模板的大框架都是按监管要求来的,保险公司只需要填对应内容,该让你看到的信息,都放在规定位置,不会故意藏着。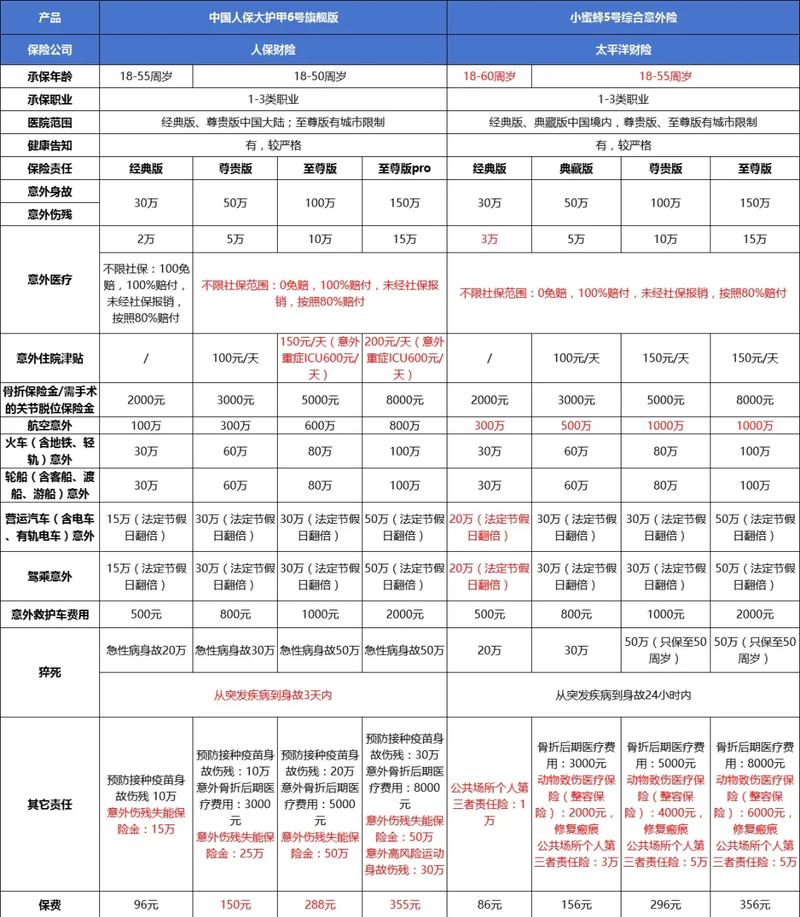
关于保单模板的常见误解
- 误解一:所有保单模板都是统一的,内容完全一样。
不对。大框架和排版要求是统一的,但具体的条款内容是对应不同产品的,模板只是容器,装什么内容还是看你买的产品的约定。 - 误解二:电子保单模板没有纸质的正式,法律效力不够。
不对。电子保单和纸质保单的模板内容完全一致,法律效力也一样,只要是保险公司官方出具的,都有效,存在云盘里备份就好。 - 误解三:拿到手的正式模板和投保时看的不一样,肯定被骗了。
不对。投保时给你看的一般是示例模板,不会放你的个人信息,也不会填你的专属约定,只要核心的保险责任和你投保时确认的一致,就是正常的。要是核心内容变了,立刻找保险公司官方核实就好。
需要留意的提示
- 本文只是梳理通用保单模板的常规结构,所有内容最终都要以你手中的正式保险合同和保险公司官方说明为准。
- 本文仅做保险知识科普,不推荐任何保险产品,不构成任何投保建议、核保结论或理赔承诺。
- 如果核对保单信息时发现错漏,一定要第一时间联系保险公司官方渠道修改,不要拖延。
- 如果有看不懂的内容,也可以直接找保险公司官方客服咨询,不要自己瞎猜。
作者|dananjin
排版|dananjin
审核|乐乐