满页的专业词,每个字都认识,拼在一起看不懂。
本来想买,看完直接劝退。
这篇就把最常用的几个核心词,拆明白。
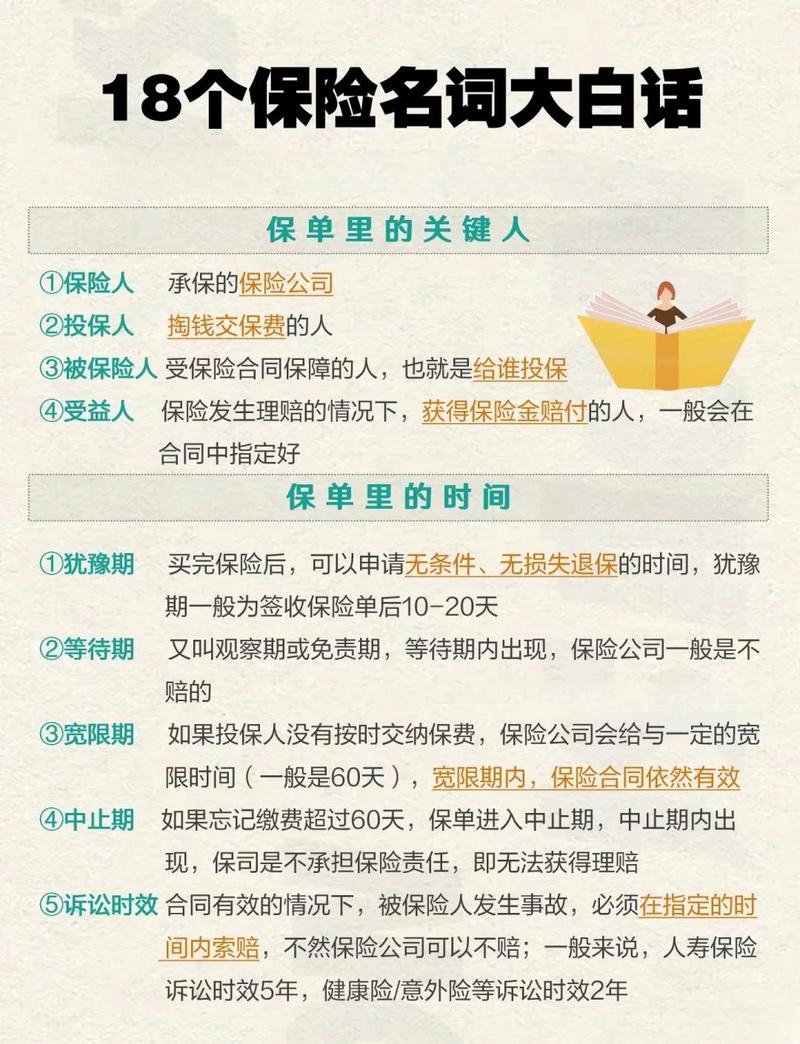
投保阶段的常用保险术语
1. 健康告知
先给结论:保险公司在承保前,对你健康状况的询问。
简单说就是,保险公司问你啥,你答啥。
注意事项:很多人踩坑,要么瞎说了一堆不需要说的,要么该说的故意藏了。记住,国内保险的健康告知是「有限告知」,问就答,没问到的不用主动说。
2. 等待期/观察期
先给结论:保单生效后,保险公司不承担责任的一段时间。
说白了就是保险公司防碰瓷的门槛——怕有人明明已经查出来有病了,专门买保险骗赔。
注意事项:不同险种等待期长短不一样,短的30天,长的180天。大部分合同里,等待期内因意外导致的出险,还是会赔的,别听人乱说所有情况都不赔。
3. 宽限期
先给结论:你忘了交续期保费的时候,保险公司给你的缓冲期。
一般是60天。这段时间保单依然有效,真出事了,保险公司还是要赔的。过了60天还没交,保单才会中止效力。
保障责任里的核心保险术语
1. 免赔额
先给结论:需要你自己承担的费用金额。
这个太常见了,比如百万医疗险一般都有1万免赔额。意思就是,你住院花了8千,全自己出;花了2万,减掉1万免赔额,剩下的1万按比例赔。
不是坑,是保险公司用来降低成本的设计,别一听到免赔额就说坑。
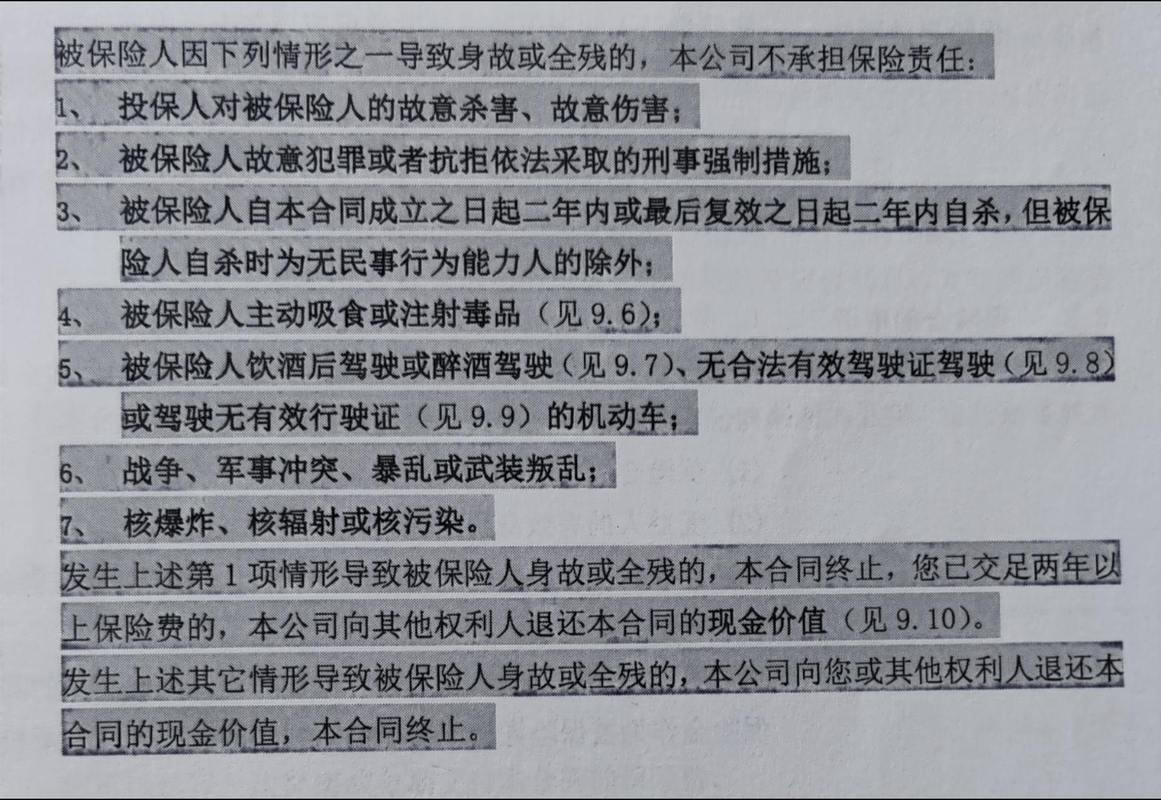
2. 免责条款
先给结论:保险公司明确说了不赔的情况。
这个绝对是重中之重!
不管买啥保险,先翻到免责条款那一页看一遍。酒驾、故意犯罪、美容整形、遗传性疾病,大部分常规情况都在免责里。
3. 续保
先给结论:一年期的保险到期后,你继续购买这份保险的行为。
注意事项:能不能续保,续保会不会因为你身体健康变化拒保,这些全都写在合同里,一切以合同写的为准,口头说的不算。
理赔和退保相关的保险术语
1. 现金价值
先给结论:长期保险退保的时候,你能拿回来的钱。
很多人刚交了一年保费,退保发现只退回来几百块,骂保险公司坑。其实本来就是这样,长期险前期现金价值很低,后面慢慢涨,现金价值多少,合同里一般都会附现金价值表,自己就能算。
2. 代位求偿
先给结论:你的损失是第三方造成的,保险公司先赔了你钱,然后保险公司去找第三方要钱,这个权利就是代位求偿。
举个例子,你开车被别人撞了,对方全责但是没钱赔你,你可以找自己的保险公司先赔给你,然后保险公司再去找对方要钱。跟你没啥关系了。
3. 不可抗辩条款
先给结论:保险法里规定,保单生效超过2年之后,保险公司不能因为你未如实告知解除合同。
注意事项:很多人以为,那我故意隐瞒病情,熬两年就没事了?不对,这个条款不是骗保的挡箭牌,故意骗保的依然不赔,具体以合同和官方认定为准。
说实话,很多人对保险术语的误解,比术语本身还多。
比如有人把免赔额当成保险公司故意设的坑,其实只是为了降低保费而已。有人把不可抗辩当成骗保的尚方宝剑,这从根上就错了。
最后给大家提个醒:所有内容都只是通用科普,每一份保险合同对术语的定义可能存在差异,一切条款、理赔规则、承保要求,都以你手中的保险合同和保险公司官方说明为准。本文仅做知识科普,不构成任何投保建议,不推荐任何保险产品,不承诺任何核保结论或者理赔结果。
作者|dananjin
排版|dananjin
审核|安然