保险理赔为啥非要诊断证明?
不少人吐槽,我都给了病历、住院发票,为啥还非要开一张诊断证明? 说白了,诊断证明就是整个理赔案的“定性质文书”。 你是意外受伤还是生病?是买保险之后新发的病,还是买之前就有的旧病?是不是符合条款里约定的理赔条件? 这些核心问题,保险公司第一眼就是看诊断证明。 它的核心作用主要三个: 1. 确认出险性质:区分意外/疾病,判断是否在保障范围内 2. 确认出险时间:明确确诊时间是否在保障期、等待期之后 3. 确认理赔条件:对应保险条款里的疾病定义,判断是否达到赔付标准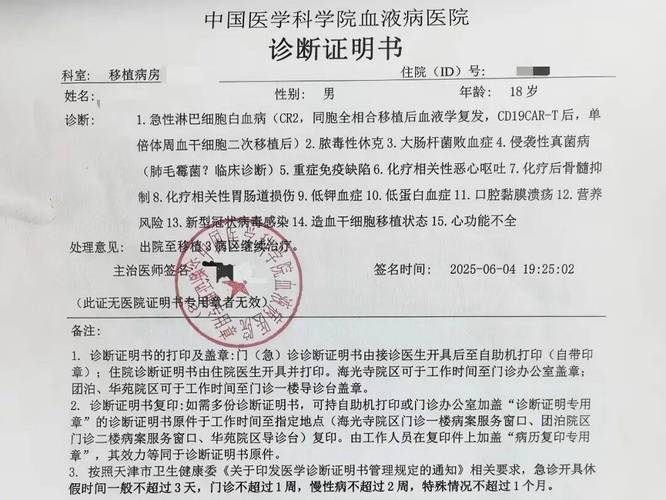
开诊断证明,最容易踩的几个坑
我整理了日常见得最多的几种错误,很多都是无心之失,结果耽误理赔: 1. 多写了无关的既往病史 比如你这次是急性阑尾炎住院做手术,医生问诊的时候你说十年前得过乙肝,他随手就写在诊断证明里了。刚好你买保险的时候忘了提这个乙肝病史,本来和这次阑尾炎理赔一点关系都没有,硬生生触发保险公司的调查,流程拖一两个月都是常事。 2. 诊断结果用了模糊用词 “疑似肺癌”“不排除心肌梗死”“考虑甲状腺癌可能”…这些用词在初诊的时候很常见,但理赔要的是明确确诊,模糊的推断性表述,保险公司没法直接赔付,还要你再做进一步检查拿报告,平白多跑好几趟。 3. 写错了出险原因 比如你是过马路被电动车碰倒摔骨折,医生问诊没听清,写成“在家不慎摔倒受伤”,本来是意外理赔,这下性质直接变了,要是涉及第三方责任,更麻烦。 4. 诊断日期开错 这种情况不多,但坑人指数拉满。明明是等待期之后才确诊的病,医生写错日期写成等待期内,你自己不检查就交上去,有理都说不清,还要回医院改,折腾好久。 5. 没盖对章 很多人拿了医生签过字的诊断证明就直接走了,忘了盖医院的诊断专用章或者公章。只有医生签字没有医院公章的诊断证明,保险公司是不认可的。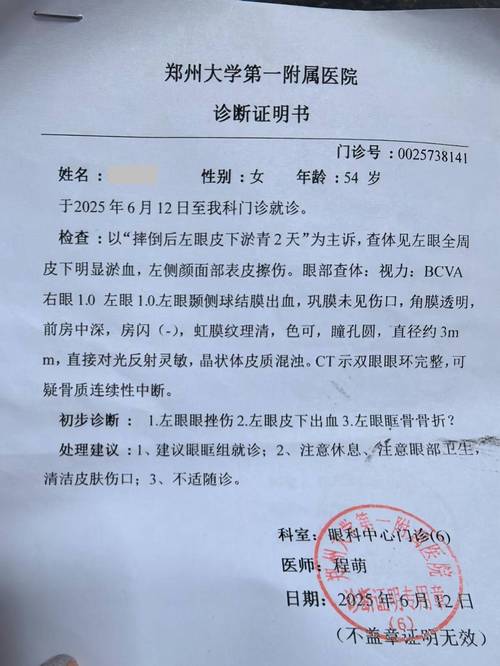
开对诊断证明,记住这几个实用技巧
说几个实操性很强的小做法,花不了一分钟,能省后面好多事: 1. 开之前跟医生说一句:“这个是给保险公司理赔用的,麻烦您帮忙注意下措辞” 大多数医生都懂,不会乱加和本次就诊无关的既往病史,也会尽量给你写明确诊断结果。 2. 拿了诊断证明先核对三个核心信息 不对当场改,别不好意思。这三个信息一定要对:出险原因、诊断结果、确诊日期,哪不对直接跟医生说改完再拿走。 3. 旧病新发/复发的情况,一定要写清楚本次发病时间 别只写个疾病名称,要明确写清楚“本次发病时间XX年XX月”,避免保险公司对出险时间产生争议。 4. 不同保险对诊断开具医院的要求不同,提前看合同 大部分要求二级及以上公立医院,但也有特殊情况,具体按你自己保险合同的要求来就好。 常见的误解也说清楚: 有人说“我有完整病历,为啥非要诊断证明?”,其实不是保险公司故意刁难,病历几十上百页,核赔员要找核心信息太慢,诊断证明就是浓缩的核心结论,能加快你的核赔进度,早拿到赔款。 还有人问“体检报告能不能当诊断证明用?”,一般来说不行,除非是合同里约定允许的体检机构出具的,不然还是要医院开正式诊断证明。合规提醒
作者|dananjin
排版|dananjin
审核|见微