前段时间朋友出院,拿着结算单来找我,一脸不服气:住院花了三万多,医保才报了一万出头。他问我,剩下那一万八去哪儿了。
我说,没去哪儿。它一直都在那张单子上,只是你没细看。
先给个结论:医保是兜底的,不是兜全部的。它的设计逻辑是保基本、广覆盖,不是让你一分钱不花。报销多少,取决于四样东西——起付线、封顶线、报销比例、以及你用的东西在不在目录里。
这四样,缺一个都算不明白。
一、报销其实是一道减法题
很多人下意识地以为,花了多少,乘以报销比例,就是能拿回来的钱。
不是这么算的。
真实的顺序大概是这样:先减掉起付线,再减掉全自费的项目,再减掉乙类药要先自己掏的那部分,剩下的“可报费用”再乘以比例。乘完之后,可能还有个封顶线在上面等着。
举个例子吧。假设某地某级医院的起付线是1000块,报销比例70%。你住院花了3万,其中1万的药和耗材属于目录外,完全自费。
那么首先,那1万一分不报。剩下2万里,先扣掉1000的起付线。也就是只有1.9万进入报销池。1.9万乘以70%,报13300左右。剩下那部分加上起付线和自费项目,就是你自己承担的钱。
看着是不是数学还行?但现实里,越是复杂的病,目录外的比例越高。很多人抱怨“医保没用”,其实抱怨的是那部分——越是救命的、新的、进口的东西,往往越不在目录里。
这事儿公平吗?我觉得谈不上公平不公平,它就是个取舍问题。医保基金就这么多钱,覆盖十几亿人,只能先保“多数人的基本需求”。
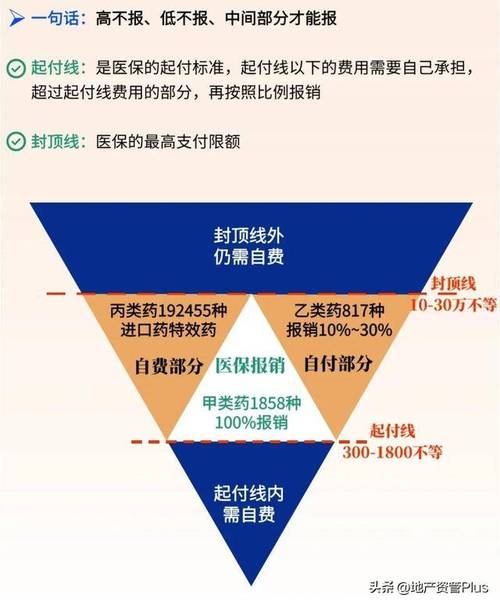
二、三大目录,是报销的真正关卡
社保报销范围内的东西,被分成三个目录:药品目录、诊疗项目目录、医疗服务设施目录。
药品这块最典型,又分成甲、乙、丙。
甲类药:临床必需、用得广、价格相对低的,全部进报销范围,按比例报。
乙类药:疗效好但价格高一些,得自己先付一小部分(各地比例不一样),剩下的再进报销池。
丙类药:目录外的,说白了就是全自费。进口药、不少靶向药、部分新特药,常年在这个区间晃荡。
这里插一句。国家医保药品目录每年都在调整,很多过去自费的药被谈进了目录,价格也降了不少。这是实打实的进步。但目录是动态的,别拿三年前的经验判断今天的事。
至于具体的甲乙类划分、报销比例、起付线封顶线,各统筹地区差异非常大。同样的病同样的药,在A市和B市报出来的钱可能差一截。所以别人的经验只能参考,你自己那份以当地医保局公布的为准。

三、几个特别容易踩的坑
说几个平时被问得多的。
第一个,断缴。职工医保一旦断缴,从次月起,住院统筹报销这块通常就用不了了。个人账户里剩的钱还能刷,但统筹部分停摆。重新参保后有的地方还有等待期,过了等待期才恢复报销。所以换工作那阵子,衔接千万别断档。
还有连续缴费年限。部分地区把它和年度报销上限挂钩,缴得越久,能报的天花板越高。断了再续,年限可能重新算。这条各地规则不一样,得问当地。
第二个,异地就医。现在流程比以前顺多了,但核心还是那句:先备案,后就医。没备案直接去外地住院,报销比例可能被砍,甚至得先全额垫付再回参保地手工报销。急诊的话通常允许事后补备案,但别指望所有情况都网开一面。
第三个,家庭共济。个人账户的钱现在可以给配偶、父母、子女用,部分地区范围还在扩大。但注意——共济的是个人账户里的钱,不是统筹报销的资格。拿家人的卡去冒名住院报销,那是骗保,性质完全不同。
这中间的区别,很多人搞混。
四、医保和商业医疗险,接口在哪
这块纯讲条款逻辑,不聊具体产品。
你如果翻过医疗险的条款,会发现一个高频表述:经社保结算后按某个比例赔,未经社保结算按另一个更低的比例赔。常见的是100%和60%的差别。
什么意思?你住院花了钱,先走医保报销,剩下自付的部分,扣掉免赔额,保险公司按约定比例赔。但如果你压根没用医保,直接找保险公司,那对不起,赔付比例要打折。
所以逻辑很直白:医保先用,商保补后。两者是接力,不是二选一。
还有一个细节值得记住——免赔额。多数医疗险都有一万的免赔额,这部分的设定,某种程度上就是在呼应医保报销之后的那个缺口。医保报完,自己还得掏的那部分,才是商业险真正开始工作的地方。
不同产品的免赔额是年累计还是单次、有没有家庭共享、社保目录内外怎么区分,条款里写得清清楚楚。买之前别光看保额那个大数字,翻到赔付比例和免赔额那几页。
五、几个流传很广的误解

顺手澄清一下。
“有医保就不用买别的了。”——这句话对不对,取决于你想要什么。社保目录外的费用,它确实不管。
“医保能报百分之八九十。”——比例是比例,基数是基数。分母里塞进去一堆自费项目,比例再高也救不回来。
“只要有发票就能报。”——发票只是报销材料之一,能不能报,还得看项目在不在目录、有没有过等待期、是不是免责范围。
“公司交着医保,我啥都不用管。”——交着是前提,用不用得上还得看你会不会用。异地备案、家庭共济、门诊统筹,这些主动操作一下,差别挺明显的。
合规提醒
这篇只做知识整理和概念解释,不构成投保建议,也不构成核保结论或理赔承诺。文中涉及的起付线、封顶线、报销比例、目录划分、等待期、断缴规则、异地就医流程,各地政策差异较大且会动态调整,请以当地医保部门公布的最新政策和保险合同、保险公司官方说明为准。
信息不足时,我没法替你判断某个具体项目能不能报。这种问题,打医保热线问、或者直接在官方APP上查,比问谁都靠谱。
账单上的每一分钱,其实都有出处。只是没人给你一条条讲过而已。
作者|dananjin
排版|dananjin
审核|小北