楼下张姐昨天在单元门口堵住我。手里拎着一袋药,脸拉得老长。“你帮我看看,这保险是不是骗人的?我住院花了八千多,申请理赔,人家说不赔!”
我接过她的保单和理赔通知,没急着下结论。说实话,这种事见得太多了。不是保险公司故意刁难,也不是张姐胡搅蛮缠。很多拒赔,卡在信息差上。买的时候没注意,赔的时候才发现——原来合同里早写了。
今天不吓唬人,也不替谁说话。就聊聊常见的拒赔原因。你当听邻居唠嗑。听完至少知道,理赔被拒时,该翻合同哪几页。
健康告知这道坎,很多人真没当回事
张姐的问题出在哪儿?她两年前体检查出甲状腺结节。买医疗险时,健康告知问“是否曾有结节、息肉、囊肿”,她选了“否”。
她不是想骗人。她真觉得,甲状腺结节算啥?医生都说没事,定期复查就行。可保险公司不这么看。健康告知是核保的重要关口。问到的,就得如实说。没问到的,不用主动交代。这个分寸,很多人搞反了。
有人买完保险才想起来,哎呀,我去年住过院。有人把医保卡借给爸妈买降压药,记录全在自己名下。还有人觉得,线上投保没人管,随便填填。结果呢?理赔时一查就诊记录、体检报告、医保消费,全对上了。
健康告知的核心不是“我觉得没事”,而是“保险公司问没问、我答得对不对”。问啥答啥。不确定的,打客服电话问,或者走智能核保、人工核保。别自己猜。
当然,也不是说有点小毛病就买不了。不同产品、不同公司、不同核保结论,差别很大。有的加费,有的除外,有的延期,有的正常承保。这里不评价哪家松哪家严。只说一句:如实告知,是避免将来扯皮的重要一步。

你以为的“都能赔”,合同里可能写着“不赔”
另一个高频拒赔原因:不在保障范围内。这话听着像废话。但真到理赔时,很多人分不清。
比如,买了意外险,结果因为疾病住院。意外险当然不赔疾病医疗。买了百万医疗险,想去私立医院 VIP 病房,可合同要求二级及以上公立医院普通部。买了重疾险,以为确诊就能赔,其实有些病要求实施特定手术,或者达到某种状态,或者观察一段时间。
还有免责条款。那几页字小,但杀伤力不小。酒驾、无证驾驶、打架斗殴、战争、核辐射、整形美容、既往症……这些通常不赔。不是保险公司冷血,是合同一开始就划了边界。
我常跟人说,保险不是万能钱包,它是一份有条件的合同。你买的是“哪些情况能赔”,不是“所有情况都赔”。这话不好听,但真实。
有人会问:那保险公司是不是靠免责条款耍赖?也不能这么说。免责条款是监管要求必须明示的。投保时,条款会给你,犹豫期也能退。问题在于,很多人不看。或者看了,没看懂。或者销售当时讲得热闹,自己没往心里去。
所以,买之前,至少搞清三件事:保什么、不保什么、什么情况下不赔。别嫌麻烦。这几分钟,可能省掉将来几星期的扯皮。
等待期、免赔额、医院、材料——小坑也能绊倒人
有些拒赔,不是大是大非,就是细节没对上。
等待期。医疗险通常 30 天,重疾险 90 天到 180 天不等。等待期内出险,大多不赔,有的退还保费,有的退还现金价值。具体看合同。有人刚买完保险,第二天就去体检,查出问题,回头申请理赔。这很难赔。不是故意拖,是合同约定了观察期。
免赔额。百万医疗险常见 1 万免赔额。住院花了 8000,社保报完自费 6000,没到免赔额,赔不了。这不是拒赔,是没达到理赔门槛。很多人把免赔额和拒赔混为一谈。
医院要求。合同写“二级及以上公立医院普通部”,你去了社区医院、私立医院、特需部、国际部,可能就不符合。急诊抢救另说,但事后也要看条款。
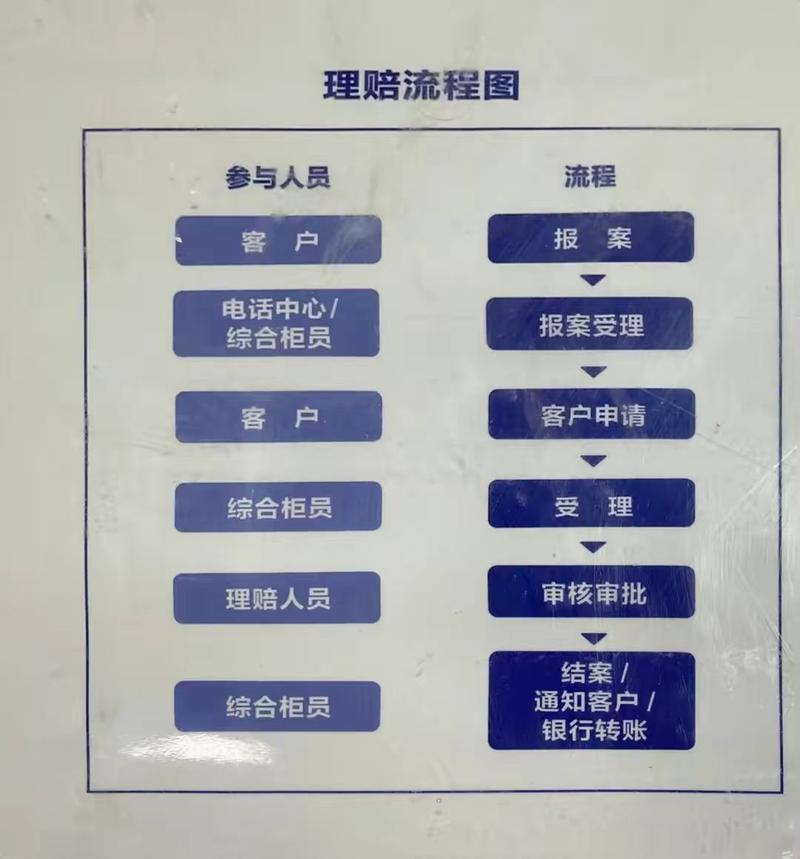
材料不全。发票、病历、诊断证明、费用清单、出院小结、检查报告……少一样,理赔就得补。补来补去,时间拖长,人就烦躁。其实不是不赔,是流程没走完。

还有报案时效。有的要求出险后 10 天内通知,有的宽限一些。拖太久,保险公司难以核实,也可能影响理赔。具体时限,翻合同,或者打官方客服问。
说点掏心窝的提醒,别等理赔才翻合同
先说健康告知别靠记忆。翻体检报告,翻就诊记录,翻医保卡消费。拿不准的,问官方客服。别问隔壁老王,也别问网上陌生人。每个人的情况不一样。
再就是免责条款和等待期,买之前看。看不进去,就找重点:哪些情况不赔,多久后生效,去什么医院,有没有免赔额。这些和钱直接相关。
理赔材料留好。住院发票、费用清单、病历、出院小结,拍照备份。社保结算单也留着。别等出院了才想起来少东西。
被拒赔了,别急着骂。先看拒赔通知书写了啥。是健康告知问题?等待期?免责条款?还是材料不全?不服,可以申请复议,可以打官方客服,也可以走调解、诉讼。合同和监管规定给了渠道。
别把“两年不可抗辩”当成万能挡箭牌。那个条款有适用条件,不是熬过两年就什么都赔。故意隐瞒、恶意骗保,该不赔还是不赔。具体怎么认定,得看事实和合同。
还有一句实在话。保险有用,但它的用处有边界。买对了、告知对了、看懂了,理赔时省心。买错了、瞒着了、想当然了,理赔时糟心。拒赔原因里,有保险公司的审核标准,也有投保人自己的疏忽。两边都别装无辜。
内容仅供学习参考,不构成投保建议、核保结论或理赔承诺。具体保障范围、健康告知要求、免责条款、等待期、续保规则和理赔流程,请以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|见微