先扔结论:理赔材料不是越多越好,而是越对路越好。保险公司要的是能还原事故、损失、责任、身份的那几类证据。你把十年体检报告全塞过去,除了让理赔员加班,没别的用。
为啥要这么多材料?说白了就是“讲故事”
保险理赔的本质,是你要用文件讲清一个故事:谁出事了?出了什么事?什么时候?在哪?损失多少?该不该赔?
比如医疗险。它关心:你是不是被保险人?病是不是在等待期后?费用是不是合理且必要?有没有社保先报?所以病历、诊断证明、费用清单、发票、社保结算单,一个都不能少。少一张,故事就断片。
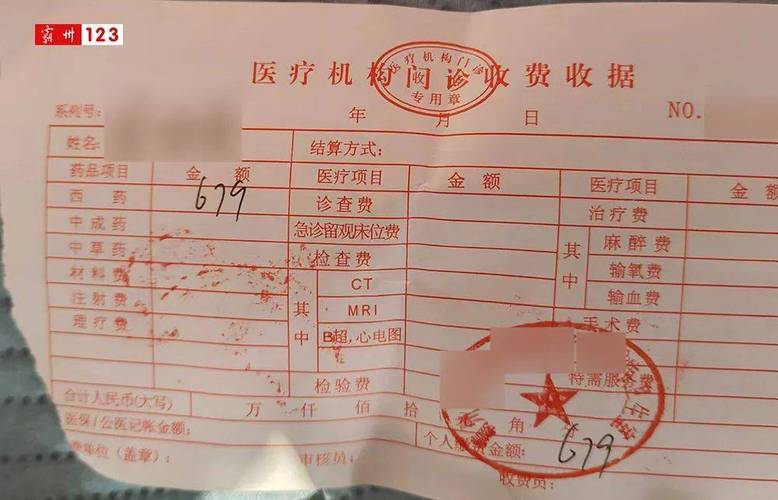
意外险呢?它还得追问:是不是意外?所以事故证明、交警责任认定书、单位证明、甚至气象证明都可能冒出来。别嫌烦。这不是刁难,是条款里写明的证据链。
核心材料清单:按险种拆,别一锅炖
先提醒:不同公司、不同产品、不同理赔类型,清单会有差异。以保险合同和保险公司官方说明为准。下面只是常见框架。
医疗险常见材料:理赔申请书、身份证明、银行卡、病历、诊断证明、出院小结、费用发票原件、费用明细清单、社保结算单。如果住院,可能还要入院记录、检查报告。如果意外受伤,另加意外事故证明。
重疾险常见材料:理赔申请书、身份证明、银行卡、诊断证明、病历、病理报告、检查报告。有些疾病要求特定检查结果,比如某些心脏手术、神经系统疾病。条款里会写清楚。不是确诊就一定能赔,得看条款定义。
意外险常见材料:除了基础身份和银行卡,重点是事故证明。交通事故找交警,工伤找单位或人社,摔伤可能找物业或居委会。伤残理赔还要伤残鉴定报告。身故理赔还要死亡证明、户籍注销证明、受益关系证明。

寿险常见材料:死亡证明、户籍注销证明、受益人身份证明、关系证明、理赔申请书。如果是宣告死亡,还要法院文书。
你看,材料是跟着“赔什么”走的。先确认险种和事故类型,再对清单。别上来就问“要交啥”,先问自己“我买的是啥”。
发票、病历、证明:三个容易翻车的点

发票:医疗险通常要原件。社保报完,剩余部分找商保,记得保留分割单或结算单。发票丢了怎么办?去医院补打复印件并盖章,有些公司认,有些不认。别自己做决定,先打客服电话问。
病历:病历里的一句话,可能影响核赔。比如医生写“既往高血压十年”,而你的健康告知没提,这就尴尬了。不是让你改病历——那违法。是提醒你:看病时如实说,投保时也如实告。前后一致,理赔少折腾。
事故证明:意外险理赔里,这个经常卡人。骑车摔了,没报警,也没监控,咋办?可以找单位、社区、物业开证明,或者提供现场照片、就诊记录。但能不能赔,以保险公司审核为准。不是有证明就万事大吉。
提交前自查:少跑腿的笨办法
1. 打客服电话,要一份官方理赔材料清单,别信网上旧攻略。
2. 所有材料拍清晰照片,留底。原件寄出前,复印或扫描。
3. 检查身份信息、银行卡号、就诊日期、发票金额是否一致。
4. 病历、诊断证明、费用清单上的姓名、年龄、住院号要对得上。
5. 如果保险公司让补材料,一次问清:补什么、为啥补、怎么补、截止时间。
6. 线上理赔上传后,留意短信或APP通知。别传完就消失。
常见误解,挨个拆
误解一:材料交得越多,赔得越快。不一定。无关材料会拖慢审核。按清单交,缺啥补啥。
误解二:有发票就能赔。发票只证明花了钱。还得看事故是否在保障范围、是否过了等待期、是否属于免责条款。
误解三:病历随便写写没事。病历是核赔的重要依据。主诉、既往史、诊断名称,都可能被对照条款。
误解四:线上理赔不用交原件。有些公司线上传照片即可,有些后续要寄原件。看官方指引。
误解五:被拒赔就是保险公司耍赖。拒赔原因常见:未如实告知、事故不在保障范围、等待期内出险、免责条款、材料不完整。先看拒赔通知书,再决定是否申诉。
合规提醒,得说清楚
这篇只做保险知识整理,不卖保险,不推荐产品,不评价公司。不同产品的理赔材料、理赔条件、免责条款、等待期、续保规则,都以保险合同和保险公司官方说明为准。信息不够时,我也没法判断你能不能赔、该不该赔。直接打保险公司官方客服,或者看合同条款,比问我靠谱。
末尾啰嗦一句:买完保险,别把合同扔抽屉吃灰。把保单、客服电话、理赔入口,告诉一个靠谱的家人。真出事时,能少慌一点。
作者|dananjin
排版|dananjin
审核|满满