凌晨一点,手机响了。张姐的声音是抖的。
“撞了……我把小区门口的栏杆撞断了。”
我问,人没事吧。她说没事,就是车头凹进去一块。然后她问了我一个有点让人心疼的问题——我是不是得先垫钱?垫多少?
你看,很多人是买了保险的。可真到出事那一刻,脑子是空的。保单放哪儿了都想不起来,更别提“报案”这两个字。
今天就唠唠报案。这动作看着简单,一通电话,或者小程序上点几下。但它是整条理赔链的起点。起点站歪了,后面就得多绕路。
报案到底是干嘛的
说白了就一句话:告诉保险公司,我出事了。
它不是催钱,也不是申请理赔本身。它是一个通知义务。你翻翻合同,里面大多有一句类似“保险事故发生后应及时通知保险人”的话。为啥要写这条?因为保险公司得去查、去核、去定损。时间拖得越久,现场没了,监控覆盖了,伤情也说不清了,大家都不好办。
所以报案这个动作,既是你的义务,也是你的权利。别怕麻烦人家。客服就是干这个的。
什么时候报?这事儿得分场景聊
车险。老实话,涉及现场的,别自己先把车挪了。除非交警让你挪,或者确实堵着路得靠边。先拍照。拍全景,拍细节,拍对方车牌,拍周围路况。然后打保险公司电话,或者打交警。我见过有人一紧张,直接把车开到修理厂去了——这就有点难办,定损员看不到原始状态。

人伤、住院这一类。不用在病床上急着打电话,先把人安顿好,这是头等事。不过出院之前,建议给客服打个电话,问问需要留哪些资料、哪些票据。就这一个电话,能省掉后面好多来回折腾。
意外险、医疗险的报案时限,各家条款写得不一样。有的写10日内,有的写48小时内,有的宽松一些。别赌。翻一下你的合同,或者直接打客服问一句,比猜靠谱得多。
电话接通了,我该说啥?
给你个笨办法。按时间顺序讲一遍,像讲事儿那样讲。
我是谁(保单号,或者身份证号)。什么时候。在哪儿。发生了什么。现在什么状态——人在医院?车在修理厂?
这五样说清楚,剩下的客服会带着你走。别怕说错。你不是在考试。
有些人紧张,一上来就问“你们到底赔不赔”。其实这时候谁也答不上来。赔不赔要看条款、看事故性质、看资料齐不齐。先报案,先留痕,后面一步一步来。
渠道挺多的,挑个顺手的
客服电话、官方App、微信公众号、小程序、柜面,都行。有些公司还支持线上视频查勘,小刮小蹭拍几张照片就完事,挺方便。
关键是留痕。报完之后会给你一个报案号,记下来,或者截图存着。往后跟谁对接,报这个号就行。
我见过的几个坑
坑一:只跟业务员说了,没走官方渠道。这个我得多说两句。熟人业务员当然好,好沟通,也懂你。但万一人家离职了呢?万一休假呢?建议还是走官方客服、官方App、柜面,留个记录。你手上有单号,心里才踏实。
坑二:自己先修了车、先结了账,票据没留全。修车发票、维修清单、出院小结、费用清单、诊断证明……听着琐碎。可这些就是理赔的“砖”。缺一块,墙就垒不齐。平时把票据归到一个文件袋里,真的有用,别等要用的时候满屋子翻。
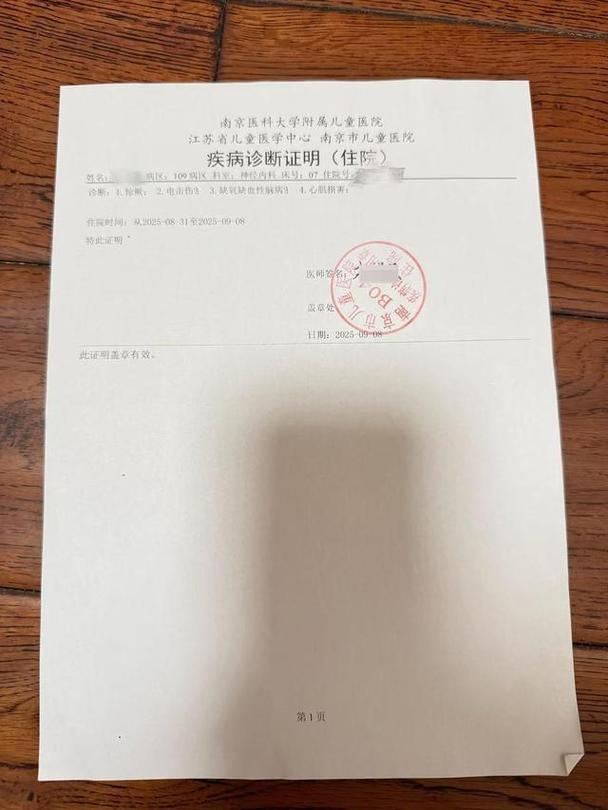
坑三:以为“报案了就等于能赔”。不是的。报案只是通知,理赔是另一套审核流程。免责条款、等待期、健康告知、就医医院范围……这些都是边界。比如有些医疗险要求二级及以上公立医院普通部,你去了特需门诊,可能就不在范围内。这些都以合同条款和保险公司官方说明为准,我不替任何一家下结论。
坑四:觉得小钱不报,怕明年涨保费。这个得分开看。不同险种、不同公司的规则不一样。有的看理赔次数,有的看金额,有的看有没有责任。别凭感觉,直接问客服,问清楚了再决定。
还有一句掏心窝的话

把保单存在手机相册里,把客服电话存进通讯录,然后跟家里人说一句:咱家的保险放在哪儿了。
为什么?因为出事那几分钟,人是慌的。慌乱的时候,能少做一个决定,就少一分手忙脚乱。张姐那晚,如果她手边就有那张卡,可能就不用给我打那个发抖的电话了。
风险这东西,不会因为我们买了保险就不来。保险干的事,是事情来了之后,帮你把经济上的那部分压力接过去一些。前提是,你得让保险公司知道——你出事了。就这么朴素。
(本文只做保险基础知识科普,不构成投保建议、核保结论或理赔承诺。涉及健康告知、免责条款、等待期、续保、理赔等具体事项,请以保险合同条款和保险公司官方说明为准。)
作者|dananjin
排版|dananjin
审核|小准