先说结论。这两年保险行业变化比较明显的地方,不在产品叫什么名字,在三件事上:产品结构、销售方式、理赔口径。而这三件事,根子上是同一件事——利率往下走。
我不是精算师,也不卖产品。下面这些都是平时做条款整理时攒下来的观察,只用来帮你建立认知,不构成投保建议。
一、预定利率一步步下调,产品从“写死的”挪向“浮动的”
预定利率是什么?可以粗暴理解成保险公司在做产品定价时,给自己设的一个假设回报率。它调低,通常意味着:同样的保障,保费往上走;或者保费不动,长期能拿到的利益变少。
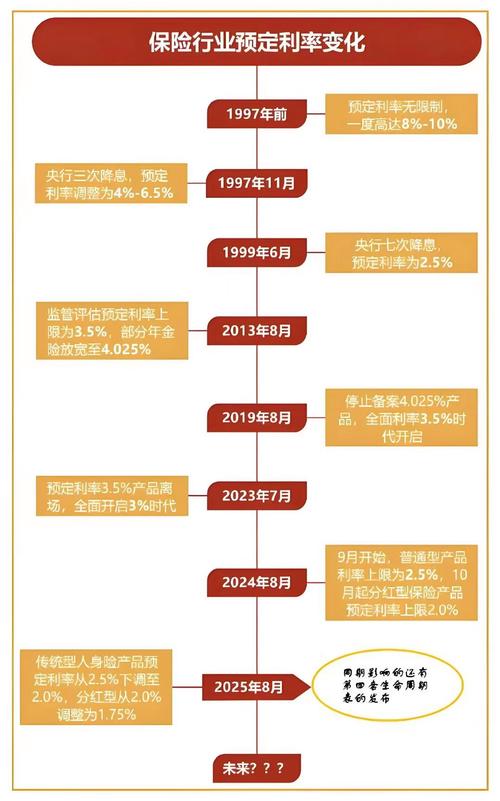
看时间线最清楚。2019年前后,年金类产品的预定利率上限还在4.025%。2023年7月底,传统型人身险降到3.0%。2024年9月,普通型降到2.5%;10月起,分红险预定利率上限2.0%,万能险最低保证利率上限1.5%。到2025年9月,又下了一档,普通型到2.0%,分红险1.75%,万能险1.0%。
这个节奏,说实话比我原先想的快。
结果就是:保证型的传统寿险、固定利率年金在收缩,分红险重新被推到台前。
这里有个特别常见的误读——把“演示利益”当成“到手利益”。分红险的计划书里往往有低、中、高三档演示,那只是演示。实际分红取决于分红账户的经营结果,理论上下限是零。条款里写进合同的“保证现金价值”,才是板上钉钉的那部分。
二、卖保险的人少了七成,但“卖”这个动作没有消失
2019年,全国个人保险代理人规模接近900万。这几年一路往下,到了200多万的量级。
行业内部管这叫“清虚”。听着像黑话,翻译一下就是:靠拉人头、靠话术冲规模的那套路子,撑不住了。
不过话说回来,人少了,不等于销售压力小了。压力只是从“多招人”挪到了“深挖存量客户”。
这带来一个副产品。以前很多人买保险,是在饭桌上、在亲戚介绍下签的字。这条路径正在变窄。现在更多人是自己在网上搜、自己翻条款、自己比。
这对消费者是好事情吗?一半一半。
好的一面,信息更对称了。麻烦的一面——网上铺天盖地的是产品卖点,讲条款细节的少。而条款细节,才是将来能不能赔的关键。对吧。
三、理赔数据越来越公开,但“赔不赔”从来不看人情
最近几年一个明显变化:很多公司开始主动公布理赔年报。赔了多少件、多少钱、获赔率多少、平均时效几天。
获赔率动辄99%以上。看到这个数,第一反应往往是“那保险基本都赔”。
等一下。这里有个容易滑过去的点。
获赔率的分母,通常是“提出理赔申请的案件数”,不是“所有已生效的保单数”。它衡量的是“报了案的里面赔掉多少”,不是“买了保险的人里面多少能赔”。两个口径不是一回事。每家公司的统计说明怎么写,得看它年报里的原始表述,我不替谁下判断。
真正决定赔不赔的,是这几样:
1. 健康告知有没有如实填。问到的问题要如实答,没问的不必主动展开。这叫询问告知,但前提是——问什么,答什么,如实答。
2. 等待期内出险。多数险种不赔,或者只退保费。等待期多长,看条款。
3. 免责条款。有些情形从设计之初就不在保障范围里,跟销售态度无关。
4. 是否落入保险责任。疾病定义、伤残分级、医疗项目范围,都写在条款正文里。

四、几个被反复误解的地方
“大公司赔得快,小公司会赖账。” 这个说法我既无法证实,也不评价。能确定的是:赔付责任来自合同,不来自公司规模;偿付能力有统一的监管要求,公开信息可以查。至于服务体验,那是另一码事,主观成分很大。
“买了就能一直续,续到老。” 不一定。保证续保的产品,条款里会明确写“保证续保”以及保证的期间。没写这几个字的,续保通常要经保险公司审核同意,产品还可能停售。这一点,以合同原文和保险公司官方说明为准。
“有医保就够了。” 医保是基础,有起付线、封顶线,也有目录内外的区别。够不够,取决于你想覆盖什么。这不是一句话能答完的问题。
“分红险就是理财。” 分红险首先是保险,其次才有分红。分红是不确定的。把它当理财产品来算收益率,很容易算歪。
几句实话收尾

行业在换挡。产品的“保证成分”在缩水,“浮动成分”在变大。这个方向大概率还会延续一段时间。
普通人怎么应对?其实不复杂。
买之前,先看三样东西:保什么、不保什么、什么情况下不保。这三样都在条款里,不在宣传页上。
看不懂的地方,记下来,问客服,尽量要书面回复。
还有一句。别把保险当理财工具算收益率,也别指望它解决所有风险。它是一份合同。合同的价值,在于写清楚了什么。
合规提醒:本文只做保险知识科普,不销售、不推荐、不代理任何保险产品,不比较具体产品,不对核保结论和理赔结果作任何承诺。文中涉及的健康告知、免责条款、等待期、续保、理赔条件等内容,均以保险合同原文和保险公司官方说明为准。信息不足时无法判断,建议直接查看合同或咨询保险公司官方渠道。
作者|dananjin
排版|dananjin
审核|安然