先给结论:保险计算器是个好东西。但它算的是数学,不是你的生活。
很多人第一次认真面对保险,是从打开一个网页上的计算器开始的。输入年龄、收入、房贷、孩子几岁,点一下按钮,屏幕上跳出一个数字——300万,或者480万,或者127万。
然后呢?然后大多数人就愣了。
这数字哪来的?靠谱吗?我照着买就行了?
慢慢说。
先分清:你说的计算器,是哪一种
市面上挂着“保险计算器”名头的工具,功能差得很远,混着用一定出问题。
保额计算器——用来估“该保多少”。常见输入项有年收入、负债余额、家庭年支出、子女教育年限、现有存款。输出的那个数,是理论上的保障缺口。
保费试算器——保险公司官网或第三方页面上的那种。填年龄性别、选保额和缴费年限,给你一个年交保费的粗略数字。注意,它是“试算”,不是“报价”。
收益率计算器——常被人叫IRR计算器。专门对付年金险、增额终身寿这类储蓄型产品,把一串现金流折成一个年化收益率。这个工具,后文单独说,挺有意思。
还有一类更隐蔽的,是业务员手里那张“需求分析表”。它也算工具,但算法不透明。数字出来得快,依据说不清。
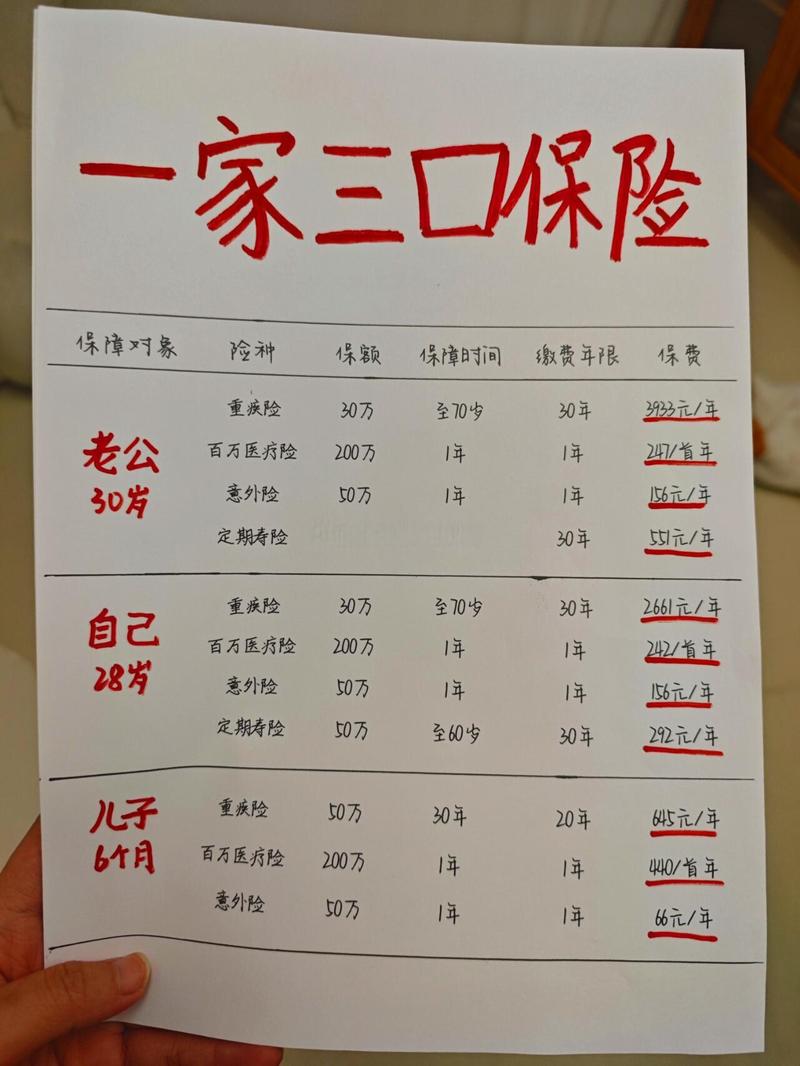
保额算出来300万,你是真的缺300万吗
不一定。
主流算法有两种,各有各的粗糙。
生命价值法:把你未来还能挣的钱,按剩余工作年限折算成现值。比如35岁,年收入20万,预计还能工作25年,理论身价就是……500万左右,还要打个折。
家庭需求法:换个角度,算“如果我明天不在了,家里要多少钱才能维持现状”。房贷余额、孩子到大学毕业的教育费、父母赡养、配偶过渡期的生活费,加总,再减掉现有存款、社保赔付、单位团险。
两种算法结果经常差一大截。为什么?
因为第一个算法假设你一直有收入,第二个算法假设你的家人需要一笔钱度过难关。哪个更接近你的真实处境,取决于你怕的是什么。
还有一个常被忽略的点:不同险种,保额逻辑完全不一样。
定期寿险管的是“走得太早”,算的是家庭责任缺口。重疾险管的是“病了以后收入断了、还要花钱”,算的是治疗费加三到五年的收入补偿。意外险看的是职业风险和伤残等级。医疗险更简单,看的是报销额度和医疗资源,跟收入关系不大。
拿一个数字套所有险种,是很常见的一种错。
另外提醒一句:计算器里那个数,我一般建议当“上限”看,别当“标准答案”。你手里还有社保、有公积金、有配偶收入、有可变现资产。这些都是缓冲垫。
试算保费,和真正要交的钱,中间隔着一堵墙
这堵墙叫核保。
你在计算器上看到“每年6800元”,这个数字来自保险公司公开的费率表。费率表上只有几个变量:年龄、性别、保额、缴费期、有没有社保。
现实中的变量多得多。
职业类别算一个。坐办公室的和跑长途货运的,费率不在一个档。高空作业、矿工这类,很多产品会直接卡住。
健康告知算一个。甲状腺结节、乳腺结节、血压血脂偏高、几年前住过院——这些都可能影响核保结论。常见的处理方式有加费承保、除外责任、延期观察、拒保。每一种,都会让最终保费和试算结果不一样。
还有缴费方式、是否附加豁免、保障期间选到60岁还是70岁、有没有搭配医疗险——每动一项,数字就跳一次。
试算保费只是一个参考值,不是保险公司对你的最终报价。 真正的结论,要等投保、健康告知、核保走完才算数。以保险公司出具的核保通知和正式保单为准。

IRR计算器:储蓄型保险的照妖镜
这个工具值得花两分钟讲清楚。
IRR,内部收益率。说人话——把每一笔交出去的钱算成负数,每一笔拿回来的钱算成正数,按时间排在数轴上,找出一个贴现率,让这些钱的净现值刚好等于零。
这个贴现率,就是你这笔钱真实的年化回报。
为什么它比“每年领5%”这种说法靠谱?
因为“领5%”的分母可能是你交的总保费,也可能是当年的现金价值,还可能只是演示表格里的某个基数。分母一换,感觉完全不同。
而IRR没得躲。早交的钱,在时间轴上待得久,权重更大。晚领的钱,要被打折。全部老老实实算进去。
用IRR看储蓄险,几个要注意的地方:
一,算的是“保证部分”还是“含演示分红”,结果天差地别。分红、万能账户结算利率这类,合同里通常写明非保证。演示表上的数字不是承诺。
二,IRR跟持有时间强相关。同一份保单,第10年退保和第30年退保,IRR能差出好几倍。前几年退保,现金价值往往低于已交保费,这是合同写明的。
三,IRR高不高,只是评估的一个维度。流动性、保障责任、退保损失、你自己的用钱时间点,都要一起看。单看一个数字下判断,容易走偏。
说明一下:我不会在这里给出任何具体产品的IRR数字,也不做产品之间的横向比较。方法给你,数字自己去合同里的保证现金价值表上找。
三个高频误解,附赠一个

误解一:计算器算出多少,就该买多少。
不对。它是某个时点的静态估算。你换了工作、还完房贷、生了二胎、父母需要照护,答案全变。建议每一两年重算一次。
误解二:试算保费等于我要交的钱。
不对。核保之前,谁都说不准。信息不足时,任何人都无法判断你的核保结论,包括我。
误解三:IRR高就等于值得买。
这个判断要谨慎。收益率只是其中一个维度。而且不同缴费期、不同领取方式的现金流,不能简单横着比。
附赠一个:把“保额计算器”的结果,当成“真出事能赔多少”。
两码事。赔不赔、赔多少,看的是条款里的保险责任、免责条款、等待期、以及理赔时的实际情况。计算器管不了这些。
几句合规的实话
这篇只做知识整理,不构成投保建议,不推荐任何产品,也不代理销售。
涉及健康告知、免责条款、等待期、续保条件、理赔条件的,一律以保险合同和保险公司官方说明为准。有拿不准的,直接打官方客服电话,或者把条款翻到那一页。
计算器结果受输入参数影响很大。同样的年龄,输入年收入15万和30万,出来两个数。哪个对?看你自己的真实情况。
分红、万能结算利率这类非保证利益,以合同约定和保险公司实际公布为准。演示就是演示。
最后说一句。
计算器不会替你签字。
签字的是你。
所以在打开任何一个计算器之前,先问自己一句:我到底在怕什么?
怕走得太早,家里的房贷没人还?怕病得太重,收入断了还要往外掏钱?还是怕活得太久,钱不够花?
这三个答案,对应三套完全不同的算法。
想清楚了,再去按那个按钮。
作者|dananjin
排版|dananjin
审核|小准