第一次翻开保险合同的人,大概都有同一个反应:字我都认识,连起来不知道在说什么。
很正常。保险条款是一套自成一体的语言系统,它不太照顾普通人的阅读习惯。我这篇不打算劝你买什么,也不评价谁家产品好不好——就干一件事:当翻译。
先把四个“人”分清楚,不然往下读全是懵的
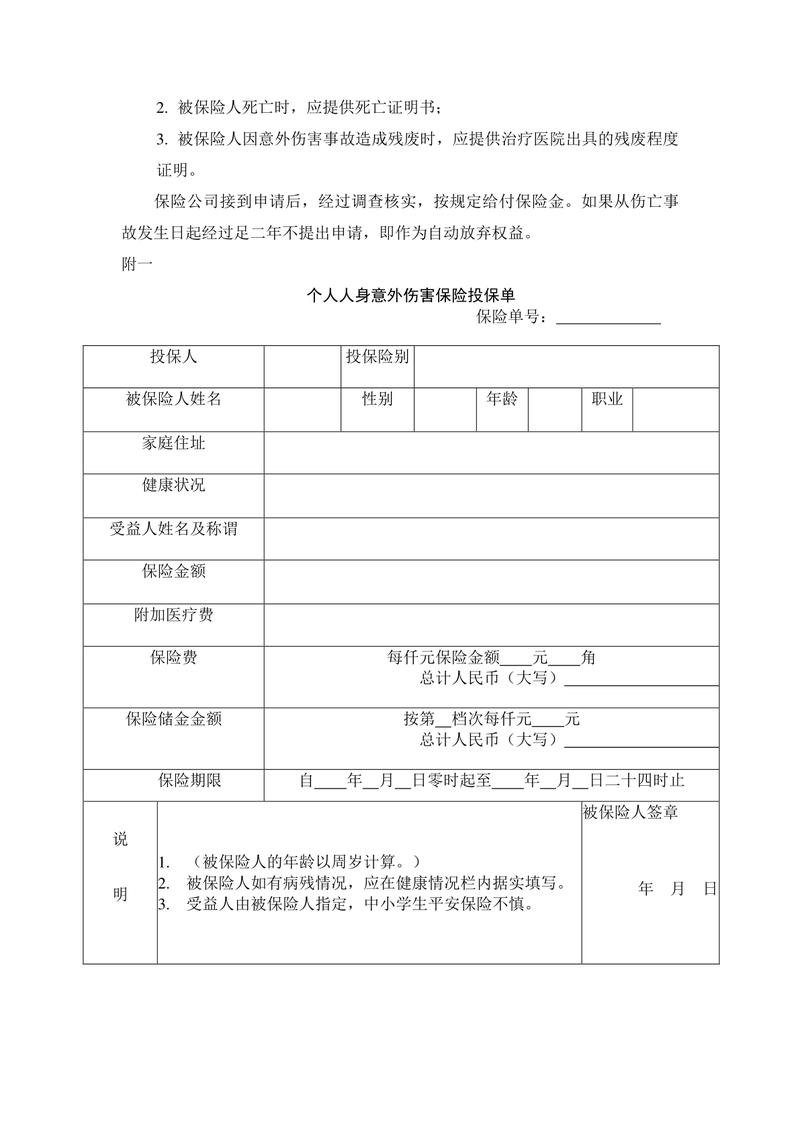
合同第一页通常有这么一行:保险人、投保人、被保险人、受益人。
四个角色,其实只有一个是血肉之躯。
保险人——不是人,是保险公司。这个叫法确实拗口,我第一次看到也愣了两秒。但你记住它是公司就行。
投保人:掏钱的那个。签合同、交保费、有退保的权利,也在缴费这件事上担着义务。
被保险人:被保的那个。他的身体、健康、寿命,就是这份合同承保的对象。
受益人:出险后领钱的那个。可以指定,也可以写法定。
这四个角色能重合,也能分开。你给自己买,投保人和被保险人都是你。你给爸妈买,投保人是你,被保险人是爸妈,受益人可以再另说。听着绕?画张表,五分钟就通了。
三个“期”,读音不重,差别很大
犹豫期、等待期、宽限期。名字像三兄弟,作用完全不搭边。
犹豫期,也叫冷静期。一般是10天或15天,具体看合同。这段时间内退保,基本能全额拿回来,有些公司扣个十来块工本费。过了这个村,退保就要按现金价值算了。
等待期,有的合同写“观察期”。意思是合同生效后的一段时间内出险,不赔。医疗险常见30天、90天;重疾险常见90天、180天。数字不统一,看合同白纸黑字。
宽限期,这个是给忘了交保费的人留的缓冲。通常60天。这期间合同还算有效,出险照样能赔,但赔款里可能会把欠的保费扣掉。过了宽限期还没交,合同进入中止状态。
三个期,一个管反悔,一个管生效,一个管断缴。混在一起记,迟早出错。
免赔额、赔付比例、社保内外——理赔金额是这么算出来的
很多人以为“花了钱就按比例赔”。不是。
免赔额,说白了就是自己先扛多少。假设免赔额1万,住院总共花了3万,社保报销后自己还掏了1.5万——那进入理赔计算的,是超出的那5000块,不是3万,也不是1.5万。
赔付比例是在免赔额之后才生效的。剩下的钱,按合同约定的比例赔。80%、90%、100%都有。
这里还有个更隐蔽的点:社保内和社保外。有些条款写“社保范围内100%赔付,社保范围外60%”,有些写“不限社保范围”。差别不小,价格也常常差在这几个字上。
所以看条款,别只看保额那一栏。保额是天花板,不是到手数。
健康告知:问什么答什么,别自作聪明
投保时那张健康问卷,核心逻辑是有限告知——它问的,你如实答;它没问的,不用主动交代。
但有一件事得说清楚:问了没如实答,后面可能变成理赔时的争议点。
还有个被传得很广的说法——“两年不可抗辩条款,撑过两年就一定赔”。
这个理解偏了。两年不可抗辩说的是:合同成立满两年后,保险公司不能再因为你当初没如实告知而解除合同。它约束的是“解除权”,不等于“任何情况下都必须赔”。这两件事经常被混为一谈。具体怎么认定,以合同约定和相关规定为准,我这里不下结论。
现金价值、保单贷款、减额交清

这三个词在长期险里出现频率极高,也最容易让人产生误解。
现金价值:退保时能拿回来的钱。长期险通常是前低后高,前几年退保亏得多,这是常态,不是谁坑你。
保单贷款:拿现金价值做质押,向保险公司借一笔钱。一般能借到现金价值的八成上下,期限常见不超过6个月。利息照付,本金照还,合同继续有效。
减额交清:不想再交保费了,用已经积累的现金价值一次性“买断”一个保额更低的保障。合同还在,保额缩水。适合那种交不动又不想彻底退的人。
几个反复被问到的误会
“买了就该赔。”不一定。要看保险责任范围、责任免除条款、等待期,还有是否如实告知。
“保额100万,出事就赔100万。”保额是上限。实际赔多少,走的是免赔额、赔付比例、社保内外那一套算法。
“既往症也赔。”多数合同对既往症有单独约定,有的明确除外,有的限额。翻条款。
“业务员说能续保,那就一定能续。”短期险的续保条件写在合同里,不在口头上。以合同为准。
“免责条款那么多,是不是在耍赖。”免责条款是合同的边界,不是陷阱。边界不清才容易吵架,写清楚反而省事。
最后说几句实在的
术语这东西,看一遍记不住,看两遍还是记不住。太正常了。
更管用的办法是:拿到合同先翻两章——保险责任和责任免除。再把“等待期”“免赔额”“赔付比例”“健康告知”这几个词圈出来。剩下的慢慢看,不着急。
这篇只做名词解释,不构成投保建议,也不承诺任何核保或理赔结果。健康告知怎么答、能不能续保、出险到底赔不赔,我在这里说不准——信息不够,谁也别拍胸脯。
遇到拿不准的,直接打保险公司官方客服电话,或者查官方渠道的条款原文。这才是最靠谱的那一步。
作者|dananjin
排版|dananjin
审核|乐乐