先把结论说在前面
不可抗辩条款,一句话:保险合同成立满两年后,保险公司不能再拿“你当初没如实告知”当理由,去解除这份合同。
就这一句。但围绕它的误解,能装满一卡车。
先提醒一下。这条说的是“不能解除合同”,不是“什么都得赔”。两码事。差得很远。
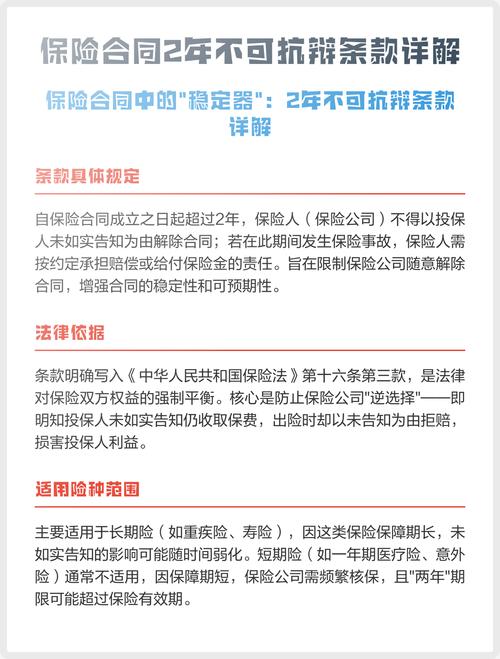
条款原文在讲什么

源头是《保险法》第十六条。我按自己的理解,把它翻译成大白话,分三层。
第一层,告知义务。保险公司问什么,投保人就答什么。注意,是“问什么答什么”。健康告知问卷没问到的东西,一般不需要主动全盘托出。很多人误以为要把从小到大所有病历交一遍——不是这样。
第二层,解除权。如果故意隐瞒,或者因重大过失漏报,并且这个漏报足以影响保险公司要不要承保、按什么条件承保,那保险公司有权解约。注意“足以影响”这四个字,不是随便漏个小毛病就算。
第三层,时间限制。这是不可抗辩条款的核心。解除权有两个倒计时:一是保险公司知道解除事由那天起,超过三十天不行使,权利消灭;二是合同成立之日起满两年,不管知不知道,都不能再解除。
两年,就是那条线。
误区一:熬过两年就都能赔?
这是被传得特别广的一句。
不对。
法律条文写的是“保险人不得解除合同;发生保险事故的,保险人应当承担赔偿或者给付保险金的责任”。前后两句是连着的,但它保护的是合同效力,不是把所有拒赔理由一笔勾销。
举个例子。假如被保险人在合同成立第一年就确诊了重大疾病,却拖到第三年才去申请理赔。这时候,保险公司不能解除合同,可事故本身发生在两年之内,实践中仍可能围绕“投保时是否如实告知”“是否属于等待期内出险”产生争议。结果怎么判,要看具体事实、证据和法院认定。谁也没法提前替法院下结论。
再比如,等待期。等待期内出险、免责条款里写明的情况、不在保障范围内的疾病——这些跟不可抗辩条款不是同一件事。两年过去,它们该在还在。
误区二:两年后就“安全”了?
也不是。
有些情形,本来就不在这条的保护范围里。比如保险合同自始无效的情形、投保人对被保险人不具有保险利益、他人代签名且未获追认……这些属于合同本身的问题,不是“两年”能解决的。
还有一笔账要算清楚:瞒得越重,越容易被认定为“足以影响承保决定”。感冒发烧没说,和确诊了恶性肿瘤没说,性质完全不同。后者即便过了两年,纠纷概率也高得多。
说白了,不可抗辩条款是给普通人留的一道缓冲,不是给刻意隐瞒留的后门。

几个容易被忽略的细节
挑三个说。
一,起算点是“合同成立之日”。不是投保那天,也不一定是你交钱那天。具体以合同载明为准。
二,一年期产品的“两年”怎么算,实践中有分歧。比如一年期医疗险,年年续保。是每续一次重新起算,还是从最初投保那天连续计算?不同法院、不同情形,看法不完全一致。别自己拍脑袋。
三,故意和重大过失,后果不一样。《保险法》第十六条后面几款对这两种情况分别作了规定,涉及退不退保费、赔不赔。这里不展开,因为具体案情差异太大,硬套容易出错。
与其研究怎么“熬”,不如把告知做对

我见过太多人,买之前琢磨的是“这个病要不要说”。说句实在话,方向反了。
健康告知的逻辑很简单:问到的,如实答;没问的,不用主动扩写;拿不准的,走智能核保或人工核保,让保险公司给结论。核保结论可能是标准体、加费、除外、延期甚至拒保——这都正常。被拒保不代表你人不行,只代表这一家、这一款、这一时点,风险对不上。
反过来,抱着“两年后就好了”的心态硬扛,一旦真出事,理赔纠纷缠上几年,钱没拿到,人也累垮。不划算。
合规提醒
以上只是对条款的整理和解释,不构成投保建议,也不构成对任何理赔结果的判断。
不可抗辩条款的适用,涉及具体合同文本、投保时的告知记录、出险时间、疾病性质、司法解释和各地裁判尺度。信息不全,谁都没法给结论。
遇到具体问题,看三样东西:保险合同条款原文、保险公司的官方说明,以及必要时专业人士的意见。保险公司客服和官方渠道的答复,比网上流传的“两年必赔”段子靠谱得多。
条款这东西,读懂比背下来有用。
作者|dananjin
排版|dananjin
审核|安然