先说个真事儿。上周有位读者留言:住院花了九千八,医保报完自己掏了六千多,拿着百万医疗险去申请理赔,一分钱没拿到。他问我,是不是被保险公司套路了。
不是。但他确实踩进了一个特别常见的坑里——对免赔额的理解,可能从第一步就偏了。
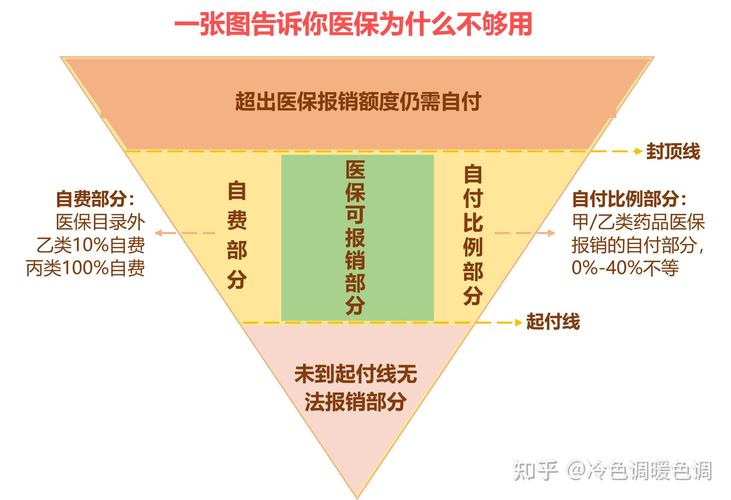
先把话说清楚。免赔额,就是保险合同里约定好的、保险公司不负责赔、需要被保人自己先承担的那部分金额。本质上是个“起付线”。听起来挺简单对吧?可围绕它的误解,能列一长串。
误区一:我花的钱够多了,就该赔
这是最高频的一个。
很多人算免赔额,算的是“总花费”。住院三万,免赔额一万,那肯定超了呀。
但多数医疗保险的算法压根不是这样。它算的是——经过社保报销之后,个人自付的、符合合同约定的合理且必要的费用,再去减掉免赔额。
举例。住院总花费3万。社保报了1.8万。你自己掏了1.2万。免赔额1万。
那么实际能进入赔付计算的,是1.2万减去1万,也就是2000块。再按合同约定的赔付比例去算。
看出来了吧。你花的总钱数,跟免赔额没什么直接关系;真正有关系的是“你自己承担了多少”。
不过话说回来,也不是所有产品都这么写。有的条款会提到社会医疗保险个人账户的支出怎么处理,有的产品对“从其他途径获得的补偿”有不同规定。这块差异不小,具体以你手上那份保险合同的约定为准,别拿别人家的条款往自己单子上套。
误区二:免赔额越低,产品越划算
不一定。
免赔额低,意味着保险公司要承担更多小额赔付,那保费自然要往上走。这道理很朴素。你换来的是一点小病小痛也能报,代价是每年多交一笔钱。
值不值?没有标准答案。有人一年到头不怎么进医院,有人三天两头往门诊跑。这得看你自己。
还有一点常被忽略:小额理赔报得勤,理赔记录就多。有些产品在续保环节会参考这些信息,但怎么参考、参考到什么程度,各家规则不一样,只能看条款和官方说明,我这边没法替你打包票。
所以别一看到“0免赔”就眼睛发亮,也别觉得“1万免赔额”就是坑。它俩只是不同的定价思路,各有各的账要算。
误区三:绝对免赔额和相对免赔额,一字之差差很多

这俩名字长得像,赔起来完全是两回事。车险里尤其常见。
绝对免赔额:损失超过免赔额的那部分,保险公司才赔。损失3万,免赔额1万,赔你2万。
相对免赔额:损失只要超过免赔额,保险公司就全额赔(在保额范围内)。损失3万,相对免赔额1万,赔你3万。
差一万块。真金白银。
所以看条款的时候,别只盯着那个数字,先搞清楚它前面挂的是哪几个字。
误区四:过了免赔额这道坎,剩下就能全报
想多了。
免赔额只是第一道门槛。迈过去之后,前面还有一堆条件在等着:这笔费用是不是在保障范围内,是不是合理且必要的支出,有没有踩到免责条款,赔付比例是多少……
举个常见的:有些产品规定,经过社保结算的,赔付比例是一个数;没用社保直接结算的,比例会降下来。这时候你过了免赔额,也未必能拿到想象中的金额。
还有一个很容易搞混的点:年度免赔额和单次免赔额。
年度免赔额,是全年累计着算,一年内自付部分加起来超过这个数就行。单次免赔额,每发生一次就得重新扣一遍。百万医疗险大多是前者,但也别想当然,翻条款确认一下,就几秒钟的事。

几个容易被忽略的细节
家庭共享免赔额。有的产品支持家庭成员共用一份免赔额,几个人加起来的自付费用一起凑。对一家人一起投保的情况挺实用,但不是所有产品都有,还是得看条款。
特定疾病0免赔。有些产品对合同约定的重大疾病不设免赔额。注意,是“合同约定的”,不是你觉得严重的病都算。
跨年怎么算。年底住院,第二年出院,这笔费用算哪一年的免赔额?不同产品处理方式可能不同。
门诊和住院是否共用一个免赔额。有的共用,有的分开。别默认。
这些细节,平时基本没人提。真到理赔的时候,每一条都可能卡住你都说不定。
合规提醒
写这些,不是为了告诉你哪个产品好、哪个不好。我没这个资格,也没这个立场。免赔额只是条款里的一个参数,它没有好坏,只有跟你匹不匹配。
几条硬提醒:
一,本文只做保险基础知识梳理,不构成投保建议,也不涉及任何具体产品的推荐或比较。
二,涉及健康告知、免责条款、等待期、续保条件、赔付比例这些内容,一律以保险合同和保险公司官方说明为准。
三,理赔结果由保险公司根据合同和实际情况核定,任何个人或文章都做不了承诺。
四,如果你手上的保单条款看不懂,最直接的办法是打保险公司官方客服电话,或者走官方渠道咨询。别只信网上随手刷到的说法,包括我这篇。
最后留一句。买之前,花五分钟把免赔额那一栏读明白。就五分钟,能省掉后面很多扯皮。
作者|dananjin
排版|dananjin
审核|柚子