楼下王姐上周拿着体检报告来找我,眉头拧成一团。“小张,你帮我看看,这个甲状腺结节,买保险要不要说?业务员说没事,可我心里打鼓。”
我让她先坐下。倒不是要吓她——说真的,健康告知这四个字,很多人一听就头大。有人怕说了被拒保,有人怕不说以后赔不了。两边都怕,结果就靠猜。可保险这事儿,靠猜,容易出岔子。

健康告知不是“坦白局”,但也不是“闯关游戏”
先把一件事说清楚:健康告知,是保险公司在投保前问你一些健康问题,你来回答。它不像考试,不要求你把从小到大的病历全背一遍。它更像一份问卷。问到了,你如实说;没问到的,通常不用主动加戏。
可偏偏很多人会走两个极端。
一个是“能不说就不说”。觉得小毛病嘛,谁没有?医生都说没事。于是血压高一点、血糖高一点、结节、息肉、囊肿,统统按下不表。另一个是“全部都交代”。把十年前感冒发烧、五年前崴脚、昨天吃坏肚子都写上去,结果自己把自己吓个半死。
嗯……这两种,都容易踩坑。
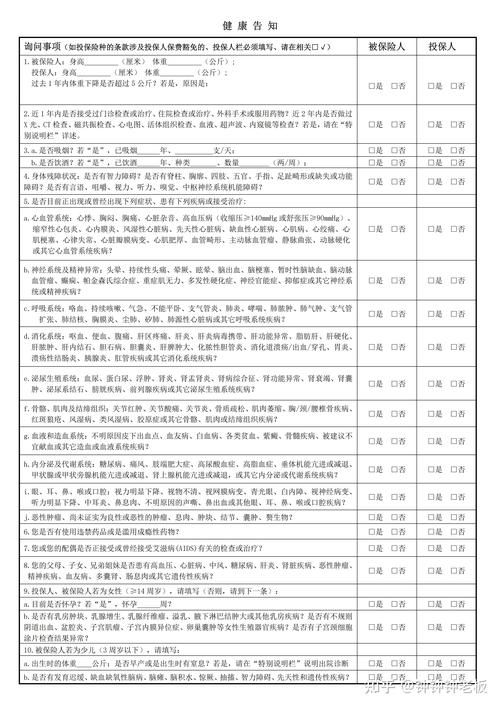
国内很多保险产品采用的是询问告知,也就是保险公司问什么,你答什么。有的会问“近两年内是否有体检异常”,有的会问“是否曾患有某类疾病”,还有的会问“是否被保险公司拒保、延期、加费或除外承保”。这些问法,差别很大。
所以,别自己发明规则。也别只听一句“没事”。要看它到底怎么问。以保险合同和保险公司官方说明为准,这句话听着像废话,但真到理赔时,它比七大姑八大姨的经验都管用。
误区一:医生说“没事”,就等于不用告知?
这个太常见了。
医生说“没事”,通常意思是:目前不需要治疗,定期复查就行。它说的是临床医学角度。保险问的,是核保医学角度。两套逻辑,有重叠,但不完全一样。
举个例子。一个很小的甲状腺结节,医生可能说“良性可能性大,半年复查”。可到了保险问卷里,如果问的是“是否有结节、息肉、囊肿”,那你答“没有”,就不太合适。
不是让你自己吓自己。而是——问题问到了,就按实际情况说。没问到,也不用硬加。
我见过有人特别委屈:“体检医生说的没事啊!”是,医生没骗你。但保险公司的问卷,也不是照着体检医生的口头结论设计的。它看的是诊断记录、检查报告、指标异常。这么说吧,医生关心你现在要不要治;保险公司关心将来可能的风险。两个角度,都合理。
比较稳妥的办法:翻出体检报告,对着告知问卷逐条看。看不懂,就打客服电话问。别嫌麻烦。买之前麻烦十分钟,比将来扯皮十个月强。
误区二:没住过院,就不用告知?
很多人的记忆里,只有“住院”才叫生病。门诊?体检?那不算。
可健康告知里,常常会问体检异常。比如“近两年内体检是否存在异常并被建议复查、进一步检查或治疗”。你去年体检查出幽门螺杆菌阳性,医生让你吃药复查。这算不算?按问卷字面,很可能算。
还有门诊。你说没住院,可如果问卷问到“是否曾患有胃炎、肝炎、高血压、糖尿病等”,而你门诊确诊过,那也不能假装没发生。
不过话说回来,也不是所有门诊记录都要翻出来。感冒发烧、急性肠胃炎,如果问卷没问,通常不用特别提。关键还是那句话:看问法,如实答。
有些人会问:“那我不确定怎么办?”
我的建议很朴素:不确定,就去查。现在很多医院能打印门诊病历、体检报告。保险公司官方客服也能咨询。不要靠记忆,更不要靠“应该没事吧”。
误区三:全部告知就更安全?
哈,这个误区特别有意思。
有人走另一个极端:既然怕漏,那就全写。连幼儿园摔破膝盖都写。结果呢?可能让核保员多看好几页资料,也可能因为一些已经痊愈、无关紧要的小问题,被要求补充材料。麻烦不说,还容易自己焦虑。
健康告知不是比谁写得多。它讲的是如实告知,不是无限告知。在询问告知的规则下,问到的回答,没问到的通常不用主动扩展。你写太多,有时反而模糊了重点。
但注意,这不是教你隐瞒。隐瞒和“没问就不说”是两码事。隐瞒是问到了你说没有;没问就不说,是遵循问卷边界。中间那条线,叫诚信。
如果问卷是开放式的,比如“是否有上述未提及的其他疾病”,那就要认真对待。别用“应该不算吧”糊弄自己。
误区四:“两年不可抗辩”,熬过两年就能赔?
这句话,你可能在饭桌上听过。有人拍着胸脯说,没事,保险法有规定,超过两年,保险公司就得赔。
打住。
“两年不可抗辩”是保险法里的一条重要规则,但它不是万能护身符。投保时故意隐瞒重大事实,和正常投保后发生争议,情况不一样。具体怎么认定,要看合同、看证据、看司法实践。谁要是跟你说“只要熬过两年,就得赔”,你尽量离他远点。
保险不是赌局。你买它,是为了万一出事时有一份底气,不是为了跟理赔部斗智斗勇。为了省一点告知麻烦,把将来的理赔埋个雷,不划算。
真的,不划算。
误区五:网上买保险,健康告知随便点?
现在手机上买保险,太方便了。方便到——有人觉得点“否否否”就完事了。
但线上投保,健康告知一样有法律效力。你点的每一个“是”或“否”,都可能成为合同的一部分。而且线上产品往往有智能核保,问得更细。你随便点,后面可能麻烦。
还有一点,很多人忽略:等待期、免责条款、续保条件,这些也要看。不是只盯着健康告知。健康告知是进门头一步,进去之后,合同里还有很多字。别嫌字多。至少把加粗的、标红的、涉及理赔条件的部分看一遍。
看不懂怎么办?问官方客服,或者找身边懂行的人帮忙读。别找那种只催你赶紧下单的人。真的,听到这类话,我眼皮就跳。
那到底该怎么告知?给你几个笨办法
一是,翻记录。近两年的体检报告、门诊病历、住院记录,能找的都找出来。别凭记忆。记忆这东西,很会挑对自己有利的部分留下来。
二是,逐条读问卷。它问“是否曾患有”,你就想“有没有确诊过”;它问“近两年内异常”,你就看“这两年报告有没有箭头”。别扩大,也别缩小。
三是,不确定就问。问保险公司官方客服,问核保咨询渠道,或者问专业、中立的保险服务人员。注意,是问,不是让人替你决定。告知内容,得你自己确认。
四是,留下记录。线上投保截图、客服沟通记录、邮件回复,能留就留。不是心机,是习惯。将来有理有据,省得空口说白话。
五是,别怕结果。告知后可能正常承保,也可能加费、除外、延期,甚至拒保。这都很正常。每家公司的核保尺度不同,同一个体况,结果可能不一样。被一家延期,不代表所有门都关上。但具体能不能买、怎么买,要以保险公司官方核保结论为准,我不能替谁打包票。
说点掏心窝子的
我做社区保险科普这些年,发现大家不是不愿意如实说,而是怕。怕说了买不了,怕业务员嫌麻烦,怕自己被当成“病人”。
这些怕,都真实。
但保险这份合同,说到底是靠信任撑起来的。你如实告知,保险公司按约定承担风险。你藏着掖着,短期可能顺利投保,长期可能埋下纠纷。谁都不想将来躺在病床上,还要跟理赔材料较劲,对吧?
健康告知不是刁难,是保险公司判断能不能保、以什么条件保的过程。它也不是道德审判。你有结节,不代表你人品有问题。你有高血压,也不代表你买不到任何保障。只是需要更认真地去匹配。
如果今天只能记住一句话,我希望是:问到了,如实说;没问到,别加戏;不确定,找官方问清楚。
别让一句“没啥大事”,变成将来的“当初要是说了就好了”。
合规声明:本文仅作保险基础知识科普,不构成投保建议、核保结论或理赔承诺。不同保险产品的健康告知内容、免责条款、等待期、续保规则和理赔要求差异较大,请以具体保险合同和保险公司官方说明为准。若身体状况复杂,建议咨询专业医疗人员及保险公司官方核保渠道。
作者|dananjin
排版|dananjin
审核|小北