上周陪我妈去拿体检报告,她顺嘴提了一句上次住院花了8000多,报销的时候只报了5000不到,她骂了半小时,说医保是不是故意扣钱。我给她翻了半天报销单,指了指上面印的“统筹起付线1800”——哦,她根本没注意到这个数字。
好多人跟我妈一样,交了好几年医保,买了好几年商业医疗险,真到报销的时候才懵:怎么明明花了钱,报回来的数比预期少一大截?十有八九是栽在“起付线”这三个字上。
起付线到底是什么,别把它当故意设的收费坎
说白了,起付线就是——医保或者商业医疗险,开始给你报钱之前,你得自己先掏够的那部分钱。不是谁故意要扣你的钱,是这部分开销本来就不在报销的责任范围内,得你自己承担。
举个最常见的例子:上班交的职工医保,很多城市的门诊统筹起付线是1800块。意思就是你在一个保障年度里,看门诊、拿药的自付费用,累计到1800之前,不管你是拿300块的感冒药,还是做800块的CT,全得自己掏;等累计够1800之后,超出的部分医保才会按对应的比例给你报销。
很多人第一次听到这个规则会觉得不近人情:凭什么我交了医保,花了钱还要自己先垫一部分?其实换个角度想,如果不管你花10块还是100块,都要启动医保基金走报销流程,那每笔报销的系统成本、人工审核成本摊下来,最后反而会提高每个人每年要交的保费。起付线的本质,是把那些几块、几十块的零散小额开销筛出去,把集中的保障力量留着帮大家扛真正大额的医疗支出——说白了,钱要花在刀刃上。

不同场景下的起付线,数值差得能有10倍
好多人对起付线有个天大的误会:觉得这是个全国统一的固定数字。真不是。它会跟着你的参保类型、就医医院的等级、甚至你选的就医渠道变,差得特别多。
先说医保体系里的起付线:
第一类是职工医保。以上海的规则举例,在职职工门诊急诊的起付线是500块,退休人员的起付线是300块;到了住院场景,社区卫生服务中心的起付线可能只有300,同一家三甲医院的住院起付线就要1200。你看,去基层医院看病,自己要先掏的钱更少,能更早触发报销,本质也是政策在引导大家小病别都挤去三甲医院。
第二类是居民医保。整体的起付线设置会跟着当地的居民收入水平调整,一般一级医院的住院起付线只要100-200块,三级医院的起付线可能要800-1000块,不同城市的差异极大,千万别拿老家的规则去套别的地方。
再说商业医疗险的起付线。这是大家最容易踩坑的部分。很多人买的普通住院医疗险,通用的住院起付线是1万块。啥意思?就是你住院花的钱,经过医保报销之后,剩下需要你自己掏的部分,要累计够1万块,超过的部分商业险才会按合同约定的比例给你报。
我之前碰到个刚工作的小姑娘,得肺炎住院总共花了9000,医保报了4000,自己掏了5000,兴冲冲等着保险公司打理赔款,结果被告知离1万的起付线还差5000,一分钱都报不回来,当场在客服电话里快哭了。
你说冤不冤?真的冤。但这个规则是明明白白写在保险合同里的,只是很多人买的时候只看了“能报住院费”,根本没翻到起付线那一页。
当然,商业医疗险的起付线也不是全都是死板的1万。有些合同会约定,如果是在定点社区医院住院,起付线能降到5000;还有的会约定,确诊恶性肿瘤这类约定的重大疾病时,直接取消1万的起付线。但这些全部是合同里白纸黑字写清楚的规则,不是你跟客服磨两句就能通融的。
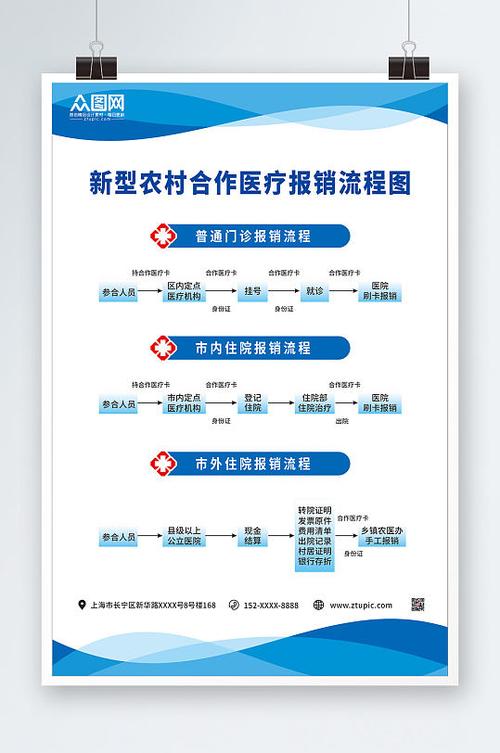
关于起付线的几个常见误会,踩中一个就可能少报几千块
我见过太多人因为对起付线的规则一知半解,最后报销的时候吃了大亏,把最常见的几个误区列在这:
第一,起付线是保障年度内累计计算的,不是单次消费单独算的。很多人以为,单次去医院花的钱没达到起付线,这部分钱就作废了。根本不是。你在同一个保障年度里,所有符合报销范围的自付费用,会自动累计,凑够起付线就触发报销。要注意的是,不同地区的保障年度划分不一样,有的是自然年(1月1日到12月31日),有的是按参保日算的参保年度,这个一定要看当地医保局的官方说明。
第二,不是你掏的所有钱,都能算进起付线的累计金额里。比如你在医院开了不属于医保目录的进口特效药、做了医疗美容项目,哪怕这部分钱是你自己全额掏的,也不能算进起付线的累计额度里。只有符合当地医保报销目录范围内的自付费用,才会被系统自动统计。别自己把所有缴费单的金额加起来凑数,最后发现一半都不符合累计要求,白跑好几趟。
第三,医保已经报销的部分,不能算进你自己承担的起付线里。举个很简单的例子:你住院总共花了2万块,医保统筹直接报了1.2万,剩下8000块是你自己掏的。那你计算商业医疗险的起付线时,是从这8000块的自付部分开始算,不是从总花费2万里扣。很多人搞错这个逻辑,以为总花费2万已经超过1万的起付线了,商业险应该报剩下的,结果算下来自付的8000还没到1万的起付线,根本触发不了理赔。
第四,起付线不会随便乱涨。我之前碰到个大叔,跟我抱怨说他老家的医保起付线年年涨,从最开始的800块涨到现在1800,是相关部门故意多收钱。其实根本不是。大部分地区的医保起付线是跟着当地的人均可支配收入调整的,一般三五年才会微调一次,调整前都会通过官方渠道提前公示,根本不会偷偷摸摸改规则。
最后说几句实在的
我接触这么久的医保和保险规则,最觉得可惜的一点是,好多人交了好几年的保费,从一开始就没耐心把这些最基础的规则看完。真到需要报销的时候,再对着规则掰扯委屈,其实没什么用——毕竟白纸黑字写清楚的东西,不会因为你情绪激动就改变。
起付线从来不是故意卡你的门槛。它只是个很清晰的标尺:划出来哪部分医疗开销需要你自己承担,哪部分可以由全体参保人凑起来的医保基金、保险基金帮你分担。你提前知道这个标尺在哪,就不会在真的生病花钱的时候,被突然跳出来的数字打个措手不及。
【合规提醒】
1. 本文提到的医保起付线相关规则,仅为通用逻辑说明,具体的起付线金额、累计范围、计算方式,以你参保地医保局的官方发布规则为准。
2. 商业医疗险的起付线设置、累计规则、特殊场景的起付线减免约定,全部以你持有的保险合同条款、保险公司官方的理赔说明为准,不存在全国通用的固定标准。
3. 本文仅做基础概念科普,不构成任何投保建议、核保结论或者理赔承诺。如果对自己的报销金额有疑问,可以直接拨打当地医保局的官方服务电话,或者对应保险公司的官方客服渠道核实,不要轻信第三方中介的口头承诺。
作者|dananjin
排版|dananjin
审核|柚子