上周三傍晚我在小区快递站取件,碰到三楼张姐蹲台阶上抹眼泪。脚边堆着刚取的米面,还有给她家老太太买的软底棉鞋。
原来她去年给老母亲买的医疗险,上个月老太太在家踩滑摔了,做了个髋关节置换,前后花了快8万。张姐那会天天在医院陪床,忙得脚不沾地,出院时把所有发票、病历本一股脑塞文件袋里,转头就因为赶项目进度,把这茬忘得干干净净。上周收拾换季厚被子,才从衣柜顶翻出来那个落了灰的文件袋。当场就慌了。这都过去快俩月了,是不是赔不了了?急得在快递站掉眼泪。
先掰扯清楚:理赔时效根本不是你想的那回事
好多人一听到“理赔时效”四个字,第一反应就是“保险公司多久能把钱打给我”。
错。
其实这词拆成两半才好懂。一半是你这边的——申请时效,就是你知道出事之后,多久之内得向保险公司提出理赔申请、先报个案。另一半才是保险公司那边的——审核打款时效,就是你把材料全交齐了之后,对方要在多久的时间里把审核结果告诉你,该赔的钱打给你。

我之前帮好几个邻居整理过理赔材料,发现十个人里有八个,把这俩时效混为一谈。要么觉得“反正合同在我手里,我过个一年半载再申请也没关系”,要么就反过来,一交完材料就天天盯着银行卡,恨不得钱当天到账,晚一天就觉得保险公司故意卡人。
好多人踩过的坑:往往是你自己把时间耽误了
就像刚才说的张姐,她差点踩的就是申请时效的坑。
说实话,我特别能理解那种忙到脑子转不动的状态——家里老人住院,要跑缴费窗口、要扶着做检查、要给护工搭把手,哪有闲心坐下来研究保险条款?等所有事都落定了,整个人像散了架,先睡三天三夜缓过来再说,别的事全抛在脑后。
但真的别拿这个当借口。
之前碰到过一个挺离谱的小伙子,去年骑电动车摔了,手腕骨折打了石膏,当时觉得自己买了意外险肯定能赔,结果出院之后换工作、搬新家,一忙就把这事忘干净了,等今年翻旧保单的时候才想起来,距离出事已经过去快14个月。最后虽然没到合同约定的申请截止时间,但他当时的门诊病历因为超过医院的档案调取期限,要跑好几个部门签字才能拿到,前前后后多花了快20天的功夫,就为自己当初的疏忽买单。
这里要提个醒:大部分保险合同里,都会要求你在知道保险事故发生后的10天内先报案。注意哦,是先报案,不是让你一上来就把所有材料凑齐。你哪怕刚把人送到急诊,抽5分钟打个客服电话说一句“我是某某保单的投保人,我家老人今天摔了住院,先备个案”,剩下的出院小结、发票、检查报告啥的,等出院了慢慢整理了交过去就行。
对,就是先报案、后补材料。这步真的花不了你半分钟,能省后面N多麻烦。
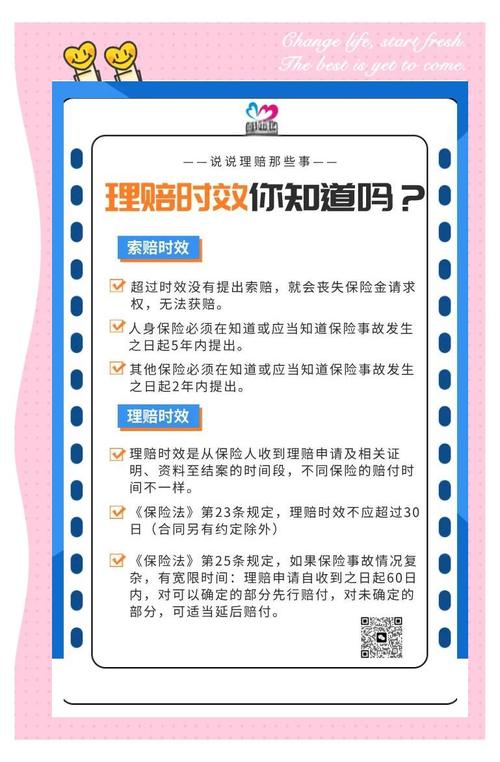
好多人卡就卡在“我得把所有材料都凑齐了才能找保险公司”这个念头里。等你凑齐材料,俩月都过去了,甚至有的拖到过了申请期限,到时候真的要耗费大量精力去举证,何苦呢?
别信网上的谣言:保险公司真的不会故意拖时效

之前刷到好多短视频,张口就是“保险公司就是能拖就拖,故意不给你赔钱”。我每次刷到这种内容都觉得特别无奈——合着人家每天处理几万件理赔,为了卡你那几千块钱,专门安排人跟你耗时间?
真不是。
按公开的规则,保险公司在收到你交齐的全部理赔材料之后,30天之内必须给你出审核结果。属于保险责任的,和你达成赔付协议之后,10天之内就得把钱打给你。
哦对,这里要敲个重点:这个30天的审核时效,起算点是你把所有要求的材料交齐的那一刻。不是你第一天打个电话说“我要理赔”就开始算的。
我之前碰到过一个大姐,说她的理赔等了快一个月还没消息,肯定是被卡了。我帮她翻了下和客服的聊天记录才发现,原来客服在收到她的材料之后第三天,就给她发了消息,说她的医疗费用发票缺了医院的收费红章,需要重新补盖之后再交过来。她那会跳广场舞跳得正嗨,把这消息直接划走了,等想起来的时候已经过去20天。这哪是人家拖啊,是她自己漏了补材料的步骤。
当然,也有一些金额比较大的理赔,比如涉及到身故、重大疾病的,保险公司可能需要做一些事实核查,这个时候人家也会主动跟你说清楚进度的。你要是觉得等的久了,主动打个客服电话问一句进展,比你在家刷100条骂保险公司的短视频有用多了。
其实我自己也有个小习惯,不管买了啥保险,我都会把对应的客服电话存在手机通讯录里,单独建个“保单服务”的文件夹。真要是出事了,别慌,第一步先打客服电话,问清楚现在需要先做啥,后续要准备哪些材料,按人家说的步骤来就行。网上的攻略可以参考,但别全信,每个保险公司的材料要求真的会有细微差别,以官方的回复为准。
对了,最后也说句实在话:以上内容只是我平时和邻居们聊天攒出来的科普小知识,仅供大家学习参考,不构成任何投保建议、核保结论或者理赔承诺。所有涉及理赔流程、时效要求的内容,最终都要以你手里持有的保险合同条款,以及对应保险公司的官方说明为准。
真的别嫌我啰嗦,这点小事,花不了你10分钟,真到用的时候,能帮你省掉一大堆麻烦。
作者|dananjin
排版|dananjin
审核|小北