定期寿险不是给走的人花的:把条款拆碎了讲明白
2026-11-12 03:09:39
很多人一听到定期寿险,第一反应是“我好好的买这个干嘛,这不咒自己吗”。
真不是。
你交的那点保费,换的是万一你没扛住,家里剩下的人,不用被房贷、老人医药费、孩子学费压得直不起腰,不用在你走了之后,还要为了凑钱把现在住的房子卖掉,让刚上小学的孩子跟着颠沛流离。
说句实在的。
很多人对定期寿险的抵触,本质上是觉得“不吉利”。好像提了这三个字,就会有什么不好的事发生。可你仔细想想,你给家里买灭火器的时候,也没盼着家里着火啊。你给车买三者险的时候,也没盼着自己撞人啊。怎么轮到定期寿险,就变成“咒自己”了?
定期寿险到底保什么?和你想的可能差得远
其实它的核心责任简单到没什么弯弯绕:保险期内,被保人身故或者全残,保险公司按合同约定给一笔固定的钱。
和保终身的寿险不一样,定期寿险只保你选的固定时间段——比如保到60岁,保到70岁,不是保一辈子。
别觉得全残责任是凑数的。很多人真遇到事的时候,才发现全残带来的经济消耗,比身故还大——人还在,收入断了,长期康复费、护工费全要掏,这时候赔的钱,真的是托住一个家的底气。
 定期寿险核心责任条款解读示意图
这里要提醒一句,合同里对“身故”“全残”的具体判定标准,是有明确文字界定的,不是你觉得符合就算,所有判定都要以合同条款、以及保险公司的官方理赔规则为准。
买之前必须抠的3个条款细节,别等理赔才后悔
别听人说“定期寿险都一样,随便买就行”。真等你要申请理赔的时候才发现条款有坑,后悔都来不及。有三个细节,是必须逐字读合同的:
第一,等待期的具体规则。
市面上绝大多数定期寿险,都会设置90天或者180天的等待期。简单说,等待期不是你交了钱就立马全责任生效,等待期内因为非意外原因导致的身故/全残,保险公司一般是退还你已经交的保费,不承担保额赔付责任。但如果是意外导致的责任,通常是没有等待期限制的。这里一定别想当然,不同产品的等待期时长、等待期内的赔付约定可能有差异,全要以合同写的为准。
第二,免责条款的具体内容。
免责条款就是合同里明确写的、保险公司不承担赔付责任的情况。比如故意犯罪、酒驾、吸毒这类常见的免责情形,大多产品都会列,但不同产品列的条款数量、具体描述可能不一样。别光听销售口头说“啥都赔”,一定要自己把免责条款那几行字逐字读完。
第三,保额的匹配逻辑。
很多人买定期寿险,图便宜,一年交几百块,保额才10万。真遇到事,那点钱连半年的房贷都还不上,等于白买。算保额的时候别瞎拍脑袋,就把自己身上的刚性负债加一遍:剩下的房贷余额、要给老人准备的赡养费用、孩子到能独立生活前的抚养费、家庭未来3-5年的基本生活开支,这些数加总出来的额度,才是能真正托住家庭的保额。
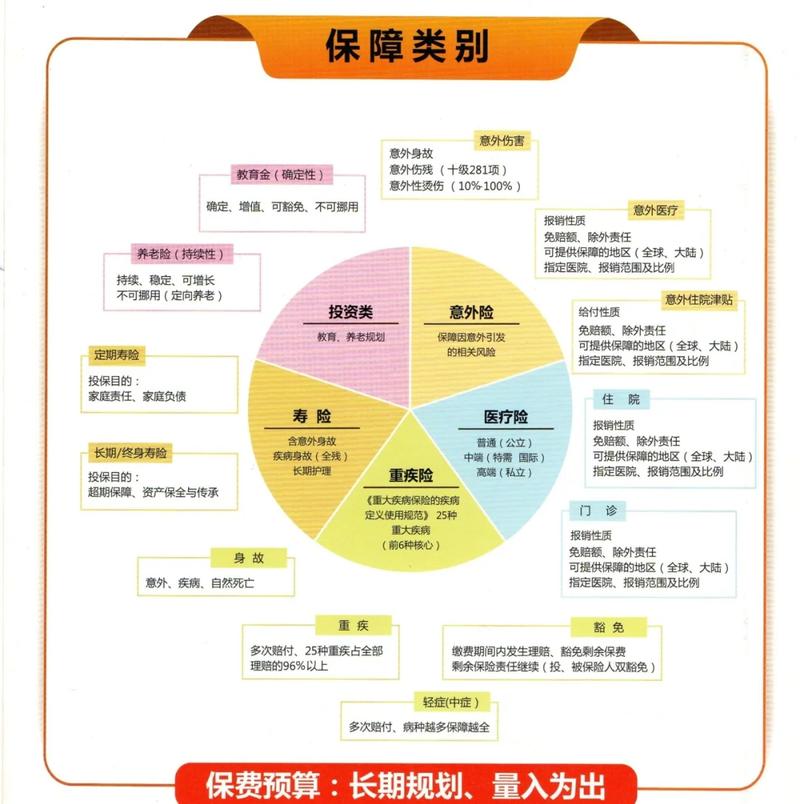 定期寿险保额测算参考维度示意图
大家问得最多的几个误解,一次说清楚
 大家问得最多的几个误解,一次说清楚
做了这么久的保险科普,被问得最多的几个问题,其实全是对定期寿险的误解:
第一个,“只有家里赚钱的顶梁柱才需要买”。
真不是。哪怕是全职在家照顾老人孩子的家庭成员,也是有经济价值的——万一这个人不在了,家里要额外花钱请人做家务、接孩子、照顾老人,这也是一笔刚性的开支。只要你身上背着对别人的责任,就有考虑的必要,不是只有赚工资的人才配买。
第二个,“我有社保,身故了也有钱拿,不用买定期寿险”。
社保里的身故保障,一般是一笔丧葬补助金加少量的抚恤金。这点钱和你要还的几十万房贷、要供十几年的孩子学费比,真的差得远。最多能cover你身后的丧葬费用,根本托不住整个家庭的长期开支。
第三个,“买了定期寿险,平平安安到期没出险,钱就白交了,亏了”。
说真的,我每次听到这话都想笑。
你买这个保险,本来就不是为了拿那笔理赔款啊。你交了几十年保费,平平安安到保障期结束,无病无灾看着孩子长大,看着老人安度晚年,这点保费和你整个人生的圆满比,算个什么啊。这哪是亏,这是赚了一辈子的踏实——你知道哪怕有万一,你爱的人不会因为钱陷入绝境,就冲这份踏实,就值回票价。
合规提醒
* 以上所有内容仅为保险知识科普,不构成任何投保建议,不推荐、不评价任何具体保险产品。
* 所有涉及的保险责任、免责条款、等待期、健康告知要求、理赔规则,最终均以投保时的正式保险合同文本、以及保险公司的官方说明为准。
* 投保时请务必如实履行健康告知义务,不要隐瞒既往病史,避免后续理赔产生纠纷。
* 本文不构成任何核保结论、理赔结果的承诺,具体投保、理赔相关问题,可直接联系保险公司官方客服咨询。
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
定期寿险不是给走的人花的:把条款拆碎了讲明白
文章链接:https://www.xinminbao.com/a/2959.html