不是啥大事。
是她翻压在旧手机壳里的备忘录,翻到了去年她老公出事前留的一行字:”给你和娃留了后手,别硬扛。”之前她一直蒙在鼓里,不知道她老公30岁那年给自己买了份定期寿险,去年到账的那笔理赔金,刚好把剩下80多万的房贷全结清了。不然以她每个月4200块的行政岗工资,根本撑不住现在的日子——刚上二年级的娃要报兴趣班,两边老人年纪大了隔三差五要跑医院,光靠她那点收入,真的不知道要难成什么样。
很多人一听到”寿险”两个字就往后躲,觉得晦气,觉得是在咒人走。可说白了,这东西从来不是给离开的人准备的,是给那些被留在原地,还要接着扛完后半辈子日子的人,留的一块软乎乎的垫脚石。
到底啥是寿险?别被销售的复杂话术绕晕
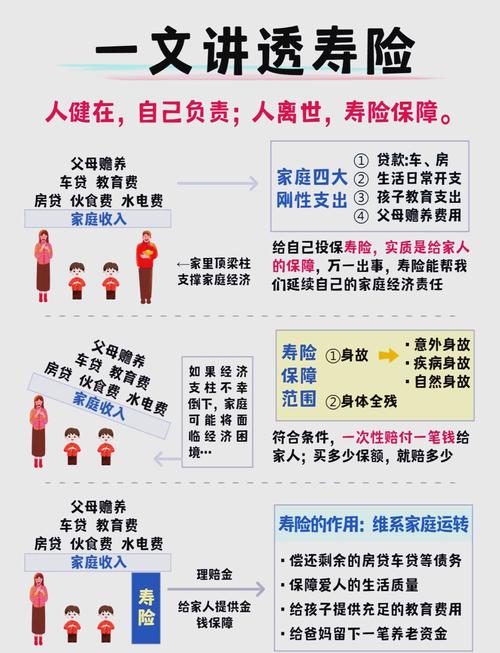
其实寿险的逻辑特别简单,没有那么多弯弯绕绕。只要被保人在保障期内身故或者达到合同约定的全残状态,保险公司就会按之前约定好的保额,给指定的受益人一笔钱。你买的时候定了100万保额,真到了符合合同约定的理赔场景,这笔钱就会直接打给你填的受益人账户。不管受益人拿这笔钱去还房贷、给孩子交学费、给老人当养老钱,甚至是出去旅游散散心,怎么花都没人管。
我之前碰到过个刚毕业两年的小姑娘,攒了半年的钱,花了小五千块买了份终身寿险,说以后能当养老金领。我当时听了都替她心疼——每个月房租就要2000多,吃饭交通再扣点,剩的钱本来就没多少,把钱锁几十年,万一哪天家里急着要用钱,退都退不回来本金,图啥啊?
很多人到现在还把寿险和别的险种搞混:重疾险是你得了合同约定的重病,赔一笔钱给你自己,用来补治病的收入缺口、付治疗费的;医疗险是给你报销住院花的医药费的;而寿险,赔的钱从来不是给被保人自己用的,是给那些要靠着被保人赚钱过日子的家人留的。
谁真的需要买寿险?别乱花冤枉钱

真的。
如果你现在刚毕业,单身一人,没房贷没车贷,爸妈有足额的退休金和医保,也没有需要你长期资助的亲戚,那你真的没必要急着掏腰包买寿险——毕竟你就算真出点事,也不会有人因为失去你的经济来源,日子就过不下去。
反过来,如果你是家里的主要收入来源:每个月的房贷要从你工资里扣,孩子的学费兴趣班费要你出,爸妈年纪大了没有稳定的收入来源,另一半的收入也就刚够覆盖日常买菜买米的开销,那你就是这个家的”顶梁柱”。真要是哪天你出了意外,整个家的收入来源直接断了,剩下的人要扛着没还完的债、要供孩子长大、要给老人养老,那点积蓄可能撑不了两年。
之前有个在深圳打拼的小伙子找我聊天,说他每个月固定给老家的爸妈打3000块当生活费,他说”我不是怕死,是怕我走了,我爸妈连个固定的生活来源都没有”。这话听着真的,当时我手里的奶茶都没那么甜了。
这里还要提个很多人纠结的点:买定期还是买终身?
说实话,真没必要硬上终身。你算算账,你身上的房贷还有20年还完,孩子还有18年就成年工作,那你把寿险的保障期定到60岁就够了——等房贷还清了,孩子也能自己赚钱养活自己了,你身上扛了几十年的经济责任也就卸完了,这时候就算没有寿险兜底,家里人也不会因为你的离开陷入经济困境。硬买终身的话,保费要贵好几倍,钱花得实在没必要。
买寿险常见的3个坑,我见过太多人吃亏

很多人买寿险的时候,总想着”少交点保费”,50万保额都觉得多。可你算算,你剩下的房贷有多少?孩子从现在到大学毕业要花多少?给老人留的养老钱要多少?加起来可能都快两百万了,你买个50万的保额,真出事了,那点钱连房贷都还不完,买了跟没买差不了多少。算保额的时候,就把你未来二三十年里所有需要承担的刚性支出加总,别为了省那点保费,最后达不到兜底的效果。
第二个坑,给家里没有经济责任的人买寿险。
比如给刚上小学的孩子买,给已经退休的老人买。你想啊,孩子和老人本来就不是家里的经济来源,就算真出点事,家里也不会因为少了这份收入就垮掉。反而要每年掏大几千的保费给他们买寿险,真的是钱花得没找对地方。
第三个坑,买之前不仔细看免责条款。
有的保险条款里,会把酒驾、主动违法犯罪、两年内自杀这些情况列在免责范围里,还有的条款会有更细的约定。这些内容不会有销售追在你屁股后面提醒,全靠你自己翻合同逐字逐句看。别听别人说”这个产品啥都赔”,最后真出事了,拿合同一看,属于免责范围,再后悔都晚了。
说实话,我从来不会劝任何人一上来就买多少保额的寿险。毕竟每个人的收入情况、家庭责任都不一样。有的人每个月扣完房租、还完花呗,连买个水果都要犹豫半天,非要挤钱买寿险,那真的是本末倒置——先把当下的日子过舒服了,再考虑长远的兜底,对吧?
最后跟大家说句实在的:今天聊的所有内容都是通用的保险常识科普,不构成任何投保建议,也不推荐任何具体的保险公司或产品。所有涉及健康告知、保障责任、理赔规则、免责条款的内容,全部要以对应保险合同的约定和保险公司的官方说明为准。大家买之前一定要把条款读明白,结合自己的实际情况选,别被人忽悠着乱花钱。
作者|dananjin
排版|dananjin
审核|乐乐