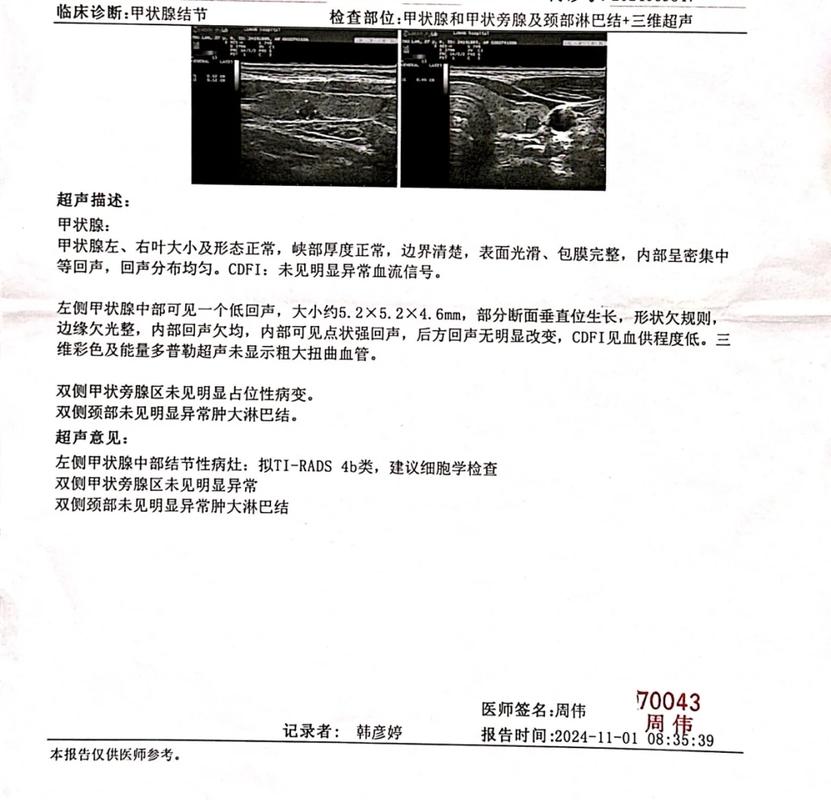
上周三傍晚我拎着快递上楼,刚到三楼就被张阿姨拽住了。她攥着手机指节都发白,说上周刚签完的重疾险合同,昨天单位体检查出甲状腺4a结节,找客服问能不能赔,人家说还在等待期,报不了。她坐我家沙发上抹眼泪,说早知道提前俩月体检了,合着这几千块钱白交了?我给她倒了杯温牛奶,说这事儿真不是你一个人碰见过,我接触过的邻居里,至少三个人栽在等待期这事儿上。
啥是等待期?真不是保险公司故意卡你
说白了,等待期就是保险公司给你设的一段“观察时间”,从保单正式生效那天开始算。这段时间里,你要是因为非意外的原因生病、达到理赔标准,保险公司大多不赔,最多把你之前交的保费全额退给你。
为啥要有这规矩?你想啊,要是没这个约束,谁确诊了肺癌赶紧花几千块买份重疾险,转头就申请几十万理赔,那保险公司早就赔破产了,最后所有投保人交的保费都得跟着涨,吃亏的还是咱们普通人。
不同险种的等待期长短差得挺多。普通的住院医疗险一般是30天,现在市面上的重疾险大多是90天或者180天,意外险基本没有等待期——毕竟意外是飞来横祸,谁也没法提前知道自己哪天会踩空摔着、被路边掉的树枝砸到,要是意外险也硬设个等待期,那才是真的不讲道理!
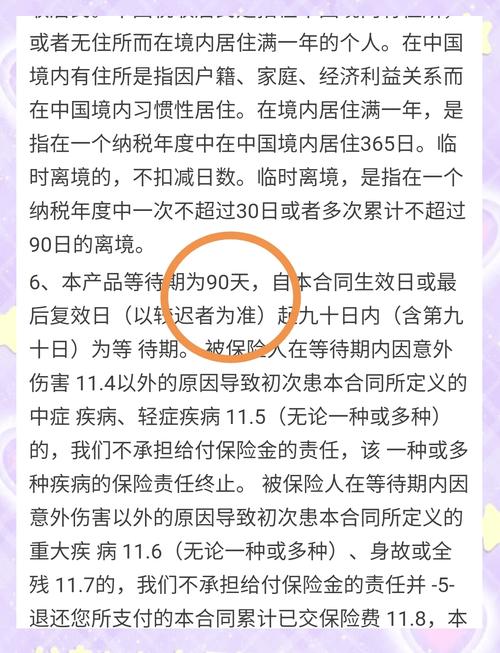
等待期内出险,到底哪些情况能赔?
很多人一听说有等待期,就觉得只要在这段时间里出啥事都赔不了,这真的是天大的误会!
首先,意外导致的出险,不管你在不在等待期,只要保单正式生效了,该赔的都会正常赔。比如你保单刚生效第二天,走路踩空摔成骨折,属于意外范畴,哪怕才过了一天,意外险、医疗险该报的医药费都能按合同走。
还有的情况,比如等待期内得个普通感冒、肠胃炎,本来也不在重疾的保障范围内,根本不影响后续的保障效力。
真正容易踩坑的,是等待期内查出了某种慢性的、可能发展成重疾的小毛病。我前两年碰见过一个刚工作的小伙子,买完重疾险才过了20天,单位组织体检查出3mm的肺结节,医生说太小了,定期复查就行,他也没当回事。结果过了半年,结节长到8mm,穿刺确诊是早期肺癌,申请理赔的时候被拒了。原因就是合同里明确写了“等待期内出现的症状、体征,后续发展为合同约定疾病的,不承担保险责任”,他当时悔得肠子都青了,说早知道就不赶在投保前凑那个免费体检的热闹了。
哦对,这里还要提一句,不同合同对这种情况的约定真的差很多,有的合同是只要等待期内没有确诊达到理赔标准的疾病,后续正常发展的话不影响理赔;有的就卡得很严,只要等待期内查出来相关的异常,后续就算发展成重疾也不赔。这部分真的要逐字看清楚,别听业务员拍胸脯给你承诺。
关于等待期的几个常见误区,别硬踩
第一个误区,总觉得等待期越短越好,为了等个90天等待期的产品,拖了大半年都不投保。我特别理解这种心态,毕竟谁都想少等点时间,但你算过账没有?要是为了等那差出来的两三个月,硬拖半年才买上保险,这半年里万一真出点啥意外或者身体不舒服,那才是真的没保障。
第二个误区,买完保险就刻意憋着不体检,非得熬到过了等待期再去做检查。说实话,我特别懂这种“怕查出点啥影响理赔”的心态,但真的没必要刻意躲。你想啊,要是身体真的有持续的不舒服,拖着不看病,等过了等待期再去,反而把本来能治好的小病拖成了需要长期治疗的大病,那才是得不偿失。
第三个误区,觉得等待期内退保啥损失都没有。真不是,要是过了保单的犹豫期再退保,尤其是长期的重疾险、寿险,退回来的是合同里写的现金价值,可能比你已经交的保费少一大截,这个亏真的别随便吃。
我平时跟小区里的邻居聊保险,最怕大家抱着“买完就万事大吉”的心态,合同签完就塞抽屉里再也不看。其实就等待期这点事儿,你花十分钟把合同里对应的条款翻出来看一眼,就能避开绝大多数的坑。要是真的刚好在等待期查出了什么问题,第一时间找保险公司的官方客服问清楚合同约定,别自己瞎琢磨,也别听小区里别的邻居瞎支招——每个人的合同条款都不一样,别人的经验不一定适用于你。
最后得跟大家说句掏心窝子的话,我就是小区里平时爱琢磨点保险常识的普通住户,既不卖保险也不推荐任何具体产品。今天聊的这些内容,都是我平时跟大家交流攒的实在经验,所有涉及核保、理赔的规则,都要以你手里的保险合同、对应的保险公司官方说明为准。这些内容就是给大家做个科普参考,不构成任何投保建议,也不代表任何保险产品的保障承诺哈。
作者|dananjin
排版|dananjin
审核|乐乐