上周帮朋友翻保险合同,他指着一页快缩成蚂蚁大小的字拍桌子:“这东西买的时候销售说啥都保,怎么出事就不赔?”
那页纸,就是所有理赔纠纷里出场率最高的——免责条款。
免责条款本质上是啥?说白了就是保险公司明确不赔的边界
很多人对保险的认知停留在“交了钱出事就赔”,其实根本不是。
任何保险合同的保障逻辑都是:列在“保障责任”里的事故,达到约定条件才赔;而免责条款,就是把那些哪怕看似在保障范围内,但因为特殊风险、行为边界、规则限制,保险公司明确不承担赔付责任的情况,单独拎出来写清楚的内容。
别觉得这是保险公司故意设卡。
有些免责是监管强制要求必须写入合同的,比如故意制造保险事故、参与违法犯罪活动导致的损失,这种情况本来就不应该纳入保障范围;还有些免责是因为风险无法量化定价,比如战争、核辐射、大规模瘟疫这类极端事件,保险公司根本没办法测算合理的保费,自然要排除在保障外。
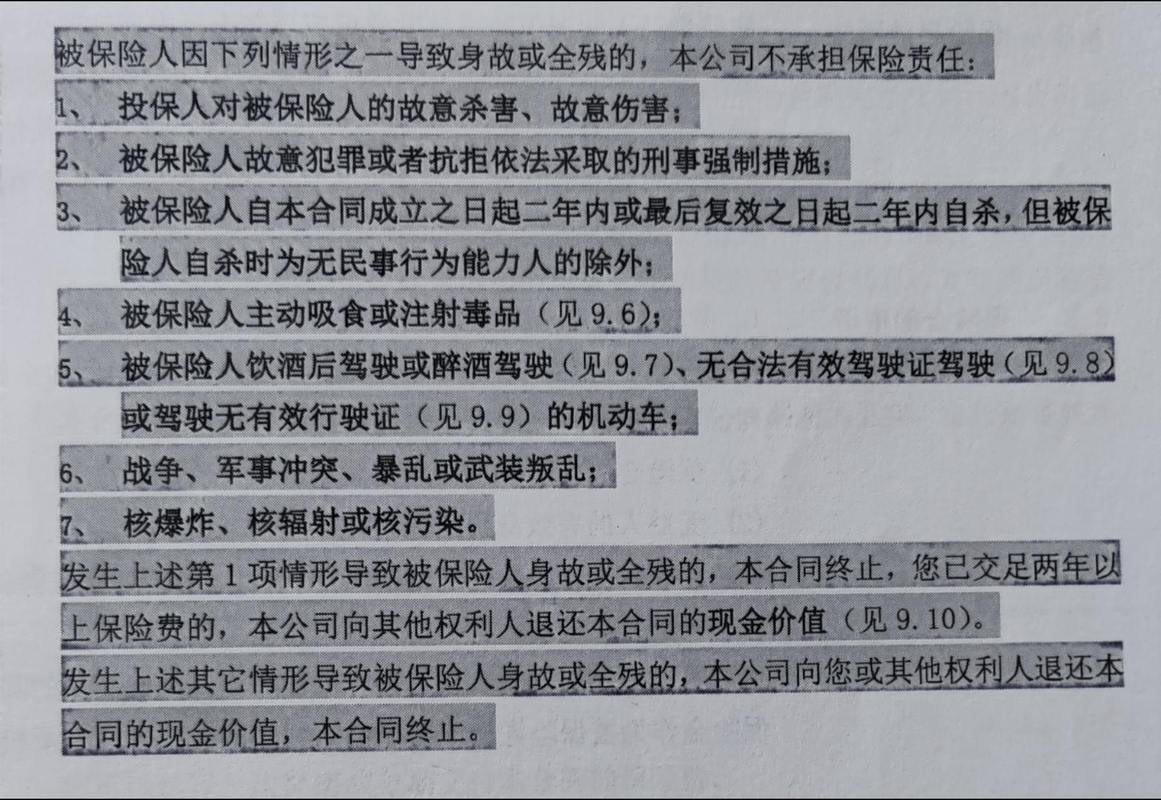
很多人第一次看到免责条款满页的“不赔”,第一反应是“这也不保那也不保,买了有啥用”。其实换个角度想,把边界说清楚的合同,反而比那种模糊写着“保所有意外”的合同靠谱——至少你知道哪些情况能赔,不会抱着不切实际的期待。
翻免责条款别逐字啃,抓这3类高频踩坑点就行

真没必要抱着几十页的合同逐字读,普通人看免责条款,重点扫这三类内容就够,能避开绝大多数的常见纠纷。
第一类:和健康、时间边界相关的免责。
比如医疗险、重疾险里常见的“合同生效前已患的既往症、等待期内出现的疾病症状不赔”。别钻空子说“我没确诊就不算有病”,真到理赔的时候,医院的过往就诊记录、检查报告都是可查的,哪怕你当时只是因为不舒服去做了个检查没拿到确诊报告,后续因为同一个部位的问题申请理赔,就可能触发这部分免责。
第二类:和个人行为边界相关的免责。
比如意外险里常见的“酒驾、吸毒、参与违法犯罪活动期间发生的意外不赔”“无保护攀岩、深水潜水等高风险运动导致的伤残不赔”。如果你平时有固定的高风险运动爱好,或者职业本身属于高风险类别,一定要重点看这部分内容——别等出事了才发现,自己的情况早就被列在免责范围里。
第三类:和费用、场景边界相关的免责。
比如医疗险里常见的“美容整形、非必要体检、康复理疗类费用不赔”“超出合同约定医院范围的费用不赔”。很多人买的时候没注意,生病时直接去了私立医院的特需部,等拿着发票去报销才发现,自己买的普通医疗险的免责里,明确写了只赔二级及以上公立医院普通部的费用,最后只能自己承担。
大家对免责条款最容易搞错的2个认知

我见过太多人对免责条款的误解,说来说去就两个极端,要么觉得全是霸王条款,要么觉得写在合同里的就全作数,其实都不对。
第一个误解:免责条款写得越多,产品越坑?
真不是。有些保障范围覆盖很广的产品,对应的免责条款反而会写得更细——比如你买的是全球范围内生效的意外险,自然要把战争、暴乱这类特殊场景排除在保障外;反而有些产品故意把免责写得模糊笼统,到理赔的时候随便找个理由拒赔,那才是真的有问题。判断的核心从来不是免责的字数多少,而是这些免责内容和你自身的情况是否匹配:比如你从来不玩高风险运动,那免责里写了高风险运动不赔,对你来说根本没有影响,没必要揪着这一点不放。
第二个误解:销售没说的免责条款,就算写在合同里也不算数?
按照保险法的要求,保险公司在承保的时候,需要对免责条款尽到提示和明确说明的义务,没有尽到义务的条款,法律上是不产生效力的。但现实里真碰到理赔纠纷的时候,你得拿出实际证据证明销售当时没有尽到告知义务——比如当时的聊天记录、通话录音,不然光靠嘴说“他没告诉我”,是很难被支持的。
说实话,我见过太多人买保险的时候,合同连封皮都没翻开看,等真的要理赔了,才抱着手机逐字找条款,看到某条免责把自己的情况排除了,要么骂保险公司霸王条款,要么骂销售骗人。其实真的没必要,买之前花10分钟把免责条款那一页从头到尾读一遍,比啥都靠谱。
合规提醒:
1. 本文仅为通用保险知识科普,不涉及任何保险产品的推荐、对比,不构成任何投保、核保或理赔建议。
2. 不同保险产品的免责条款内容存在差异,具体条款表述、责任边界,均以正式签署的保险合同、保险公司官方公示的说明为准。
3. 若对合同条款存在疑问,可直接联系保险公司官方客服渠道咨询,不要轻信非官方渠道的片面解读。
4. 涉及具体理赔结论的判断,需要结合实际事故情况、就诊记录、合同约定等多维度材料,在信息不充分的前提下无法给出确定性结论。
作者|dananjin
排版|dananjin
审核|知知