上周六在小区快递站取件,撞见楼下张阿姨坐在台阶上抹眼泪。
攥着皱巴巴的理赔通知书,指节都捏白了。
她三年前听邻居推荐买了份百万医疗险,去年体检查出甲状腺问题做了手术,前后花了快两万,申请理赔的时候被保险公司打回来,说她两年前的体检报告里有个3mm的甲状腺小结节,投保的时候没主动告知,要全额拒赔。
“我当时真忘了啊!那小结节医生都说不用管,我自己都快记不得了。”
换谁碰到这事都窝火。
很多人对保险的印象,就停留在“买的时候啥都好,赔的时候啥都难”,总觉得所有规则都是保险公司定的,普通人没处说理。但真的翻完《中华人民共和国保险法》你就会发现——好多你以为的“霸王条款”,其实法条早就给普通人留了撑腰的余地,只是没人主动跟你讲而已。
别被销售绕晕:这几个写进法条的规则,没人会主动提
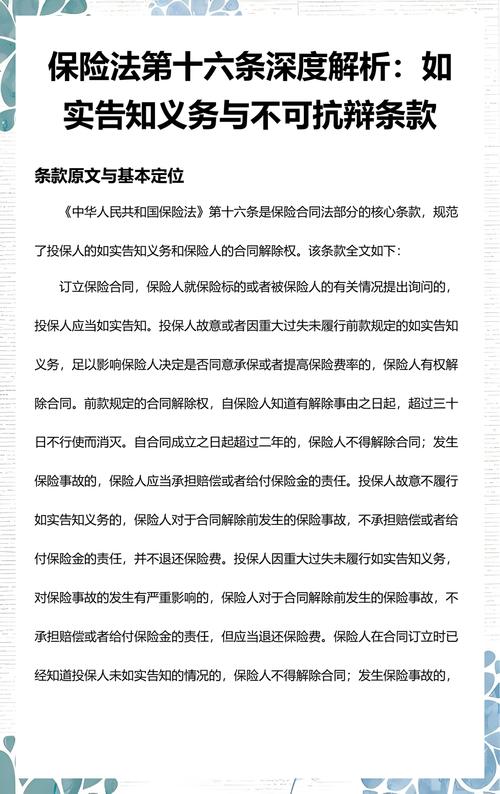
第一个就是大家听了很多但半懂不懂的两年不可抗辩条款,也就是《保险法》第十六条的核心内容。简单说,就是保险合同成立满两年之后,保险公司不能随便以投保人没如实告知为理由,解除合同、拒绝理赔。
之前有个小伙子,买重疾险的时候没说自己小时候得过肺炎,后来第三年查出来肺癌,申请理赔的时候保险公司翻到他小时候的住院记录,说他没告知,要拒赔。后来他拿着法条跟保险公司沟通,因为合同已经成立超过两年,最后正常拿到了理赔款。
但这里必须泼一盆冷水。
别信网上那些“只要熬够两年,带病投保也能全赔”的鬼话。要是你明知道自己有严重的既往症,比如确诊了癌症、严重的心血管疾病,故意瞒着保险公司投保,哪怕熬够了两年,这种恶意骗保的行为,法律也不会站在你这边。说白了,这个条款是保护那些“非故意、非恶意”的漏告知,不是给故意钻空子的人开绿灯的。
不过话说回来,真要是故意骗保,就算法条再偏向普通人,也不能让坏人钻空子,对吧?
除了这个,还有个很多人不知道的规则:保险公司不能拖着你的理赔申请不处理。按照《保险法》的明确要求,保险公司收到被保险人或者受益人的理赔请求之后,哪怕情况再复杂,也得在30天内做出核定,不能你材料交上去,就像石沉大海一样,问一次就是“正在走流程”,问一次就是“领导还没批”。
我之前帮楼上李叔理过理赔材料,他去年摔了腿住院,把所有单据交上去快俩月,保险公司每次给的回复都是“再等等”,他都准备带着家属去网点讨说法了。我提醒他直接把“保险法规定30天内必须出核定结果”这句话发给客服,第三天就收到了理赔款,前后连一周都没到。
真的。
很多时候不是赔不了,是流程卡着没人推。
你有个法定的“后悔权”,不用觉得不好意思
好多人买保险都是脑子一热,要么是亲戚上门抹不开面子,要么是刷短视频被几句话术戳中情绪,当场就签了字交了钱。等回到家冷静下来,越想越不对:这保障好像跟我需要的不搭?每年交的钱是不是太多了?
别慌。
《保险法》是给你留了后悔的空间的。只要是长期人身保险,从你拿到正式合同那天开始,有一段固定时长的犹豫期(一般是10-15天,具体以合同约定为准),这段时间就是法律给你的“无理由退保”的后悔权——你要是觉得买错了,完全可以无条件申请退保,保险公司最多收你十几块的工本费,不会扣你别的钱。
上次小区的小周,刚毕业两年,被远房亲戚拉着买了份年交三万的年金险,签完字坐地铁回家越想越不对劲——他连房租都还没凑齐,哪来的闲钱买二十多年缴费的年金?之前他还以为只要签了字,退保就得亏一半本金,吓得一晚上没睡好。后来翻到合同里的犹豫期条款,赶紧在第12天提交了退保申请,当天保费就全退回来了,一分钱损失都没有。
别觉得退保不好意思。
你花真金白银买的保障,本来就该是你自己需要的,不是为了给亲戚冲业绩。

真碰到理赔纠纷,别上来就吵架,先翻这几个法条

在社区做了快两年的保障科普,我总结了三个很实用的法条细节,能帮你少碰到很多扯皮的事:
第一,要是保险公司拒赔,不能就甩给你一句“不赔”就完事。按照《保险法》的要求,保险公司做出不属于保险责任的核定之后,得在3天内给你发正式的拒赔通知书,还要把拒赔的理由一条条写清楚。要是只给你发个微信说“这个情况不在保障范围内”,连个正式文书都没有,你完全可以要求对方按规定出通知书。
第二,要是你对核定结果有异议,不用一开始就跑法院。你可以先找保险公司的官方投诉渠道反馈,要是没解决,直接找银保监会的投诉通道,因为所有保险公司的经营规则,都是照着《保险法》来的,监管部门对这些规则的落地是有硬性要求的。
第三,别信销售说的“小毛病不用告知,没人查”。如实告知是你买保险的时候的法定义务,不是可选项。当然,告知的时候也不用把从小到大所有的病历都翻出来,按照法条要求,告知范围以保险公司书面询问的内容为限,问什么答什么,没问的不用主动说,不用过度告知。
之前碰到个大姐,买保险的时候被销售说“你这点胃炎不算事,不用填”,后来她因为胃溃疡住院申请理赔,保险公司查出来她投保前就有胃炎病史,说她没告知,最后折腾了好久才协商下来。真的,销售说的话转头可能就忘了,最后担责任的是你自己。
好多人觉得《保险法》是完全偏向某一边的,其实不是。它既约束保险公司不能随便拒赔、不能拖理赔流程,也约束投保人不能故意隐瞒病史、不能骗保。说白了,就是给买卖双方定个公平的规矩,不是谁嗓门大谁有理。
我在社区帮邻居解答问题的时候,常碰到的问题就是“我这种情况能不能赔”“我这个情况能不能买”。每次我都要跟大家说,没有哪条规则是能覆盖所有情况的,具体到你自己的保单,所有的保障范围、免责条款、告知要求,都要以你手里的保险合同、保险公司的官方说明为准。别光听网上的攻略,也别光听销售的口头承诺,毕竟最后理赔的时候,是看合同,不是看聊天记录。
合规说明:以上内容仅为保险基础知识科普学习参考,不构成任何投保建议、核保结论或理赔承诺。涉及具体保险合同的相关约定,请以保单条款、保险公司及监管部门的官方说明为准。
作者|dananjin
排版|dananjin
审核|知知