别再被‘确诊即赔’忽悠了!聊聊你真搞不懂的重疾定义
2026-11-07 17:01:27
上周在菜鸟驿站取快递,碰到同楼的张姐蹲在台阶上抹眼泪。
怎么回事?
她去年赶着想给全家配保障,听门店的销售说重疾险“确诊就赔几十万”,上个月单位体检查出甲状腺的早期乳头状癌,手术切了就完事,她拿着病理报告找保险公司理赔,结果被告知按目前的重疾定义,她的情况属于轻度恶性肿瘤,达不到重度重疾的赔付标准。
张姐当场就炸了,说你们这不是骗人吗?我都得癌了,怎么还不算重疾?
真的,别不信。
很多人对重疾险的全部认知,都来自销售那句没头没尾的“确诊即赔”,从来没仔细琢磨过,白纸黑字写在合同里的“重疾定义”,到底是个啥东西。
你以为的“重病”,和合同里的重疾定义根本不是一回事
很多人觉得,重疾定义不就是“病得够重就算”?
哪有这么简单。
现在市面上所有重疾险里占理赔量95%以上的28种核心重疾,定义是全行业统一规范的,不是哪家保险公司拍脑袋想出来的判定标准。说白了,不管你买的是哪家的重疾险,只要是这28种病,什么情况算、什么情况不算,标准是一模一样的,不存在这家松一点、那家严一点的区别。
就说张姐碰到的甲状腺癌吧。
2020年重疾定义调整之后,TNM分期I期及以下的甲状腺乳头状癌,就从原来的“重度恶性肿瘤”划到了“轻度恶性肿瘤”的范畴里。这不是某一家公司的规定,是全行业统一的判定框架。张姐的情况确实符合轻度的赔付标准,能拿到对应比例的理赔金,但离原来大家印象里“确诊癌症就拿全额重疾保额”的情况,确实有差距。
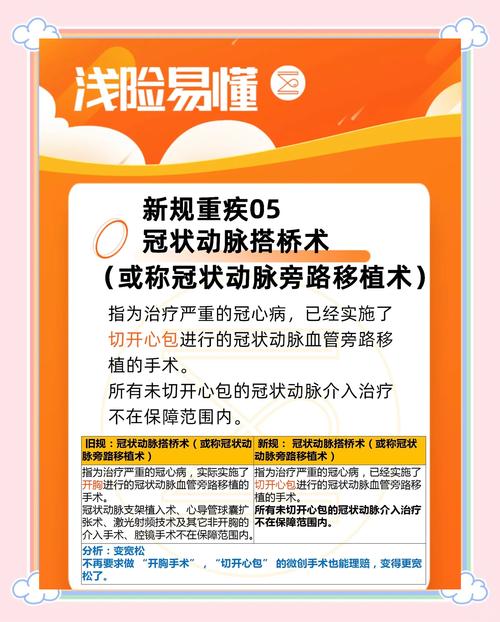 2020重疾新规28种核心疾病定义对比表
我之前还碰到过个大哥,急性心梗送医及时,住了一周院就出院了,回头找保险公司赔重疾,直接被拒了。他在客服中心拍着桌子骂了半小时,说我都心梗了怎么还不算重疾?
后来翻了合同里的重疾定义才明白,急性心肌梗塞的重度判定,是要同时满足几个条件的:要有典型的胸痛表现、要有心肌酶或者肌钙蛋白的显著升高、要有对应的心电图改变,还要在发病90天内出现心功能不全的表现。他因为送医太及时,各项指标都没达到定义里的阈值,确实不符合重度重疾的赔付要求。
谁碰到这事不窝火?
换谁刚从ICU门口转一圈回来,等着理赔款付医药费的时候,被一句“不符合定义”挡回来,都得生气。后来我陪他在客服中心坐了半小时,把条款一条一条对着看,他也慢慢消气了,说当初卖他保险的人,从头到尾只说“心梗就赔”,从来没跟他讲过,重疾定义里对“心梗到什么程度才算”,是有明确的判定标尺的。
被吹上天的“确诊即赔”,从来都是半句话的套路
我真的见过太多人,买重疾险之前就认准一个理:只要确诊重病就赔钱。
但真要把重疾定义里的赔付条件拆开看,你就会发现,根本不是那么回事。
所有重疾的赔付条件,其实就分三类:第一类是确诊符合定义就赔,第二类是做了合同约定的手术才赔,第三类是达到约定的疾病状态并维持一段时间才赔。
第一类,才是真的“确诊符合定义就赔”的,比如恶性肿瘤——重度,只要病理报告确诊达到定义的要求,不管你后续是做手术还是保守治疗,都能触发赔付。但这类病其实在所有重疾里占比不算最高,也就三成左右。
第二类,是必须做了合同约定的手术才能赔的。比如大家常听的冠状动脉搭桥术,不是你查出来冠心病就赔,也不是你做个微创支架就赔,是要真的开胸,做了血管搭桥的手术,才符合重疾定义。很多人刚做完支架就来找理赔,最后发现连重疾的边都没摸着,可不就觉得被坑了吗?
第三类,是必须达到约定的疾病状态、且维持一段时间才能赔的。比如脑中风后遗症,不是你刚中风送进医院就算,是要确诊180天之后,还遗留了比如一侧肢体肌力2级以下、或者完全失去语言能力、或者生活不能自理的状态,才算符合重疾定义。
我之前帮朋友整理过一次条款,翻了半天发现,真的能做到“确诊即赔”的病,拢共也就十几种,剩下的要么要做手术,要么要等状态稳定,根本不是销售说的那样啥都赔。
 重疾险三类赔付条件场景示意图
说实话,我特别能理解这种信息差带来的落差。
毕竟谁买保险的时候,会耐着性子把几十页的合同逐字逐句看完啊?销售站你对面,跟你说“确诊就赔,得了大病就拿钱”,你听着踏实,自然就签单了。可真到理赔的时候,才发现原来那句话没说后半句——“要符合合同里的重疾定义,才赔”。
这哪是保险骗人啊,是当初跟你讲保险的人,故意把最关键的那半句给藏起来了。
别死抠定义挑刺,你真正该搞懂的是这些边界
 别死抠定义挑刺,你真正该搞懂的是这些边界
我平时跟邻居聊保险聊得多了,总能碰到两类极端的人。
一类是拿到合同就逐字逐句抠重疾定义,看到一句“无法独立完成六项日常活动的三项以上”就拍桌子,说这定义太苛刻,非得等病人瘫了才赔,这保险根本没用。
另一类是听别人说某款产品的定义松,就脑子一热想买,根本不管这个所谓的“松”,到底是松在核心重疾上,还是松在那些一年都碰不到理赔的边角疾病上。
其实真没必要。
首先,那28种全行业统一的核心重疾,定义是锁死的,没有哪家公司能随便改。你就算把合同翻烂,这些病的判定标准都是一模一样的,根本不存在哪家更宽松、哪家更严格的区别。那些所谓的“定义差异”,基本都在核心重疾之外的轻症、中症,或者一些发病率极低的其他重疾上。比如有些公司把轻度脑中风的判定时间从180天缩到了90天,有些公司把轻症的赔付比例从30%提到了45%,这些差异是有的,但真的不是什么天差地别的鸿沟。
其次,也别总觉得重疾定义越苛刻,理赔就越难。
你换个角度想,要是把重疾定义的标准放得特别松,比如个感冒发烧都能算重疾赔,那保费不得涨上天?毕竟保险公司赔出去的钱,都是所有投保人交的保费凑出来的。定义的标尺松一点,赔付的概率就高一点,对应的每个人要交的钱就多一点,这本来就是个平衡的事。
我之前见过有人吐槽,说严重阿尔茨海默病的定义要求“自主生活能力完全丧失”,太没人情味了。可你反过来想,如果这个定义松到只要有点记性不好就算赔,那最后交的保费可能比大家现在交的翻一倍,反而让更多普通家庭负担不起,这难道是好事?
我真的不建议大家花好几个星期,把所有能找到的重疾定义放在一起逐字对比,比来比去最后挑花了眼。
你真的关心重疾定义,不如在签字之前,花10分钟翻一翻那28种核心重疾的赔付条件,尤其是你家族有相关病史的——比如家里有长辈得过脑中风、冠心病的,就重点看看对应的疾病要求是啥,心里有个数就行。别等真的生病住院了,才慌慌张张翻合同,那时候情绪本来就脆弱,很容易把所有的信息差,都归结成“保险是骗人的”。
最后得跟大家说句实在的。
所有跟重疾定义相关的判定标准,都要以你手里拿到的正式保险合同条款为准,不同产品的条款约定可能存在差异。我今天讲的这些,都是通用的科普常识,不构成任何投保建议,也不代表任何保险公司的核保、理赔标准。
要是真的碰到对条款拿不准的情况,别着急吵架,先找保险公司的官方客服要对应的条款解释,有异议的也可以通过正规的渠道反馈,没必要上来就给整个行业扣帽子。
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别再被‘确诊即赔’忽悠了!聊聊你真搞不懂的重疾定义
文章链接:https://www.xinminbao.com/a/2805.html