上周帮朋友整理投保资料,她攥着一份某百万医疗险的拒保通知坐我对面,指尖都掐白了,说是不是自己以后这辈子都买不了保险了。
先给个明确结论:单次拒保,根本不等于你被所有保险拉黑。
别一看到拒保两个字就脑壳发懵。
真的。
拒保到底是怎么来的?
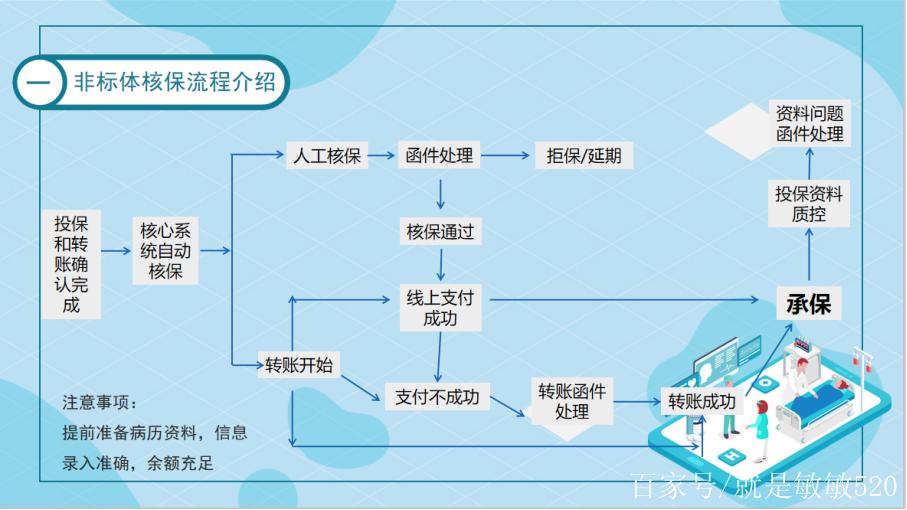
核保本质上是个风险匹配的过程,既不是保险公司故意刁难,也不是你身体差到不配买保险——每款上线的保险产品,从设计之初就定好了明确的准入阈值,就像你去景区玩,人家要求60岁以上老人免票,不是针对某个老人,是人家提前定好的规则。
常见的拒保触发原因其实就几类:要么是健康告知里的指标超过了产品的准入线,比如甲状腺结节分级到了4类以上,或者过往有过明确的重疾病史;要么是职业类别不在承保范围内,比如高空作业、爆破作业这类高风险职业,投普通的低风险意外险,系统直接就卡了;还有的时候是投保资料填得错漏百出,比如年龄填错、身份证号对不上,系统识别不了也会直接拒。
你换个角度想:如果一款医疗险,连已经得过癌症的人都能不用告知直接买,那健康人交的保费,最后全用来覆盖已经生病群体的医疗支出,这个产品撑不了两年就得停售。
别觉得拒保是针对你。
真不是。
说白了,就是你当下的风险情况,和这款产品预设的风险池不匹配而已。
这几个拒保常见误区,踩中了纯纯白折腾
第一个特别普遍的误区:只要被拒保,全行业的保险公司都能查到记录。
错。
现在行业内的核保信息不是全量实时同步的,你在A公司投某款产品被拒,B公司核保的时候,除非你自己在健康告知里主动说明过往的核保经历,或者主动提交之前的拒保通知,不然人家根本看不到你在其他公司的核保记录。当然这里要提一句:如果健康告知的条目里明确问到“是否曾被其他保险公司拒保、延期、加费或除外责任”,一定要如实回答,别刻意隐瞒,不然后续理赔很容易出纠纷。
第二个误区:被拒保了就只能买普惠型的福利保险,别的啥都买不了。
也错。
很多时候你被某款产品拒,只是因为这款产品的核保尺度比较严,换个同类型、但核保尺度不同的产品,可能就符合准入要求。比如你投了一款对结节分级要求很严的重疾险被拒,换个对结节分级标准不一样的同类型产品,说不定就能顺利承保。当然要提醒:不同产品的核保尺度差异很大,具体规则要以保险公司官方披露的内容为准,别信网上非官方的“百分百能过”的传言。

还有个很多人踩的坑:被拒了之后急着乱投,把市面上几十款产品挨个点一遍提交申请。
这操作真的亏。
每走一次核保流程就会留一次记录,你自己把路径搞乱了,后面再投其他产品的时候,反而要花更多精力解释之前的多次核保经历,平白增加麻烦。
真收到拒保通知,按这个顺序处理就不慌
第一步,别上来就乱投。
先把手里的拒保通知翻来覆去看清楚,别光看到一句“不予承保”就急着换下一家。
第二步,打保险公司官方客服电话,问清楚具体的拒保原因。
很多人拿到拒保通知,只看到最终结论,根本不知道到底是哪个环节出了问题——是职业类别不对?是某个体检指标超了?还是过往的病史没达到承保要求?把具体原因摸透了,才知道下一步该怎么调整。
第三步,能补充真实资料就补。
比如你之前提交的体检报告是两年前的,最近刚在正规医院做了复查,对应指标没有异常甚至有好转,你把最新的复查报告按要求提交上去,说不定核保结论就会有变化。这里必须强调:所有提交的资料都要真实有效,别抱着侥幸P图,一旦被查出资料造假,不仅这次投不了,还会影响自己的诚信记录,得不偿失。
哦对,还有人问,走智能核保被拒了算不算拒保记录?
算的。
只要你走完智能核保的全流程提交了信息,系统就会生成对应的核保留痕。所以进智能核保之前,先把自己的健康情况、职业情况捋得明明白白,对着健康告知的条目一条条核对,符合要求了再走流程,别上来就乱点。
合规提醒
1. 本文仅为保险基础知识科普,不构成任何投保、核保或理赔建议,不推荐任何保险产品,也不评价任何保险公司或产品的优劣。
2. 所有核保规则、健康告知要求、承保结论均以对应保险合同条款和保险公司官方渠道的说明为准,不存在通用的核保结论。
3. 不同人群的健康状况、职业类别差异极大,信息不足时无法给出通用的判断方案,有疑问请直接联系保险公司官方客服咨询。
说真的,我见过太多人拿到拒保通知就像天塌了一样,其实真没必要。
核保不是人品测试。
就是个简单的风险匹配过程而已。
没对上,就找个能对上的。
多大点事。
作者|dananjin
排版|dananjin
审核|乐乐