上周楼下住的张姐敲我家门的时候,手里攥着手机,眼眶都红了。
她前阵子凑够了钱,想给自己买份重疾险,填完厚厚一叠健康告知,等了三天,收到保险公司的通知——延期承保。
她以为这就是换个说法的拒保,坐我家沙发上念叨了半小时,说自己是不是以后都和保险无缘了,万一以后生病连个兜底的都没有。
真的,我见过太多人看到“延期承保”四个字就慌神了。
到底啥是延期承保?真的不是判死刑
说白了,就是核保岗的工作人员收到你的投保申请和配套健康材料后,发现你当下的健康状况对应的风险程度,还没有足够明确的判断依据,没法马上算出合理的保费、定下对应的承保条件,干脆先把你的申请暂时搁置,等过段时间你的身体情况有了更清晰的、可参考的复查结果,再重新评估能不能承保。
延期承保真的不等于拒保。
差远了。
拒保是核保人员看完你的全部材料,明确判断你当下的风险程度超出了产品的承保范围,直接说“这个申请我们接不了”。延期完全是另一种逻辑——就像你约朋友周末去露营,朋友不是直接说“不去”,是说“等我看看这两天的天气预报,确定不下雨就去”。本质上是“暂时拿不准,等信息全了再定”,不是“直接拒绝”。
我刚接触保险知识的时候,也把延期和拒保划等号,后来跟着做核保的朋友跑了两次线下科普咨询会才搞明白两者的区别。当时有个刚做完阑尾炎手术的小伙子,出院才一周就申请意外险,收到延期通知的时候脸都绿了,觉得自己年纪轻轻就被保险“拉黑”,等满3个月拿着术后完全恢复的复查报告再提交申请,当天就出了标体承保的通知。

碰到延期,千万别做这些事
我太懂大家收到延期通知的心情了。
好不容易鼓起勇气填完一堆健康告知,算完保费觉得在承受范围内,满心等着电子保单发下来,结果等来一句“暂时不能承保”,换谁都得咯噔一下。
但越慌越容易做错事。
千万别一上来就破罐子破摔,想着不如干脆不填健康告知,找关系走捷径。这真的是踩大坑。你现在省了填告知的麻烦,等以后真的要理赔的时候,保险公司查到你投保时隐瞒的健康异常,那时候受损失的是你自己。
千万别觉得延期就等于永远买不了,干脆再也不碰保险。很多人收到一句“延期”的通知,就把投保链接关了,再也不关注,等过个两三年,体检又查出别的小问题,再想投保的时候,能选的空间反而更小了。
千万别收到通知就急急忙忙换个公司反复投。你当下的健康材料没有变化,换多少家公司,大概率得到的结论还是差不多的。反而因为短期内多次提交申请,留下一堆投保记录,后续再投保的时候,新的核保人员看到你之前的申请记录,反而需要你补更多材料。
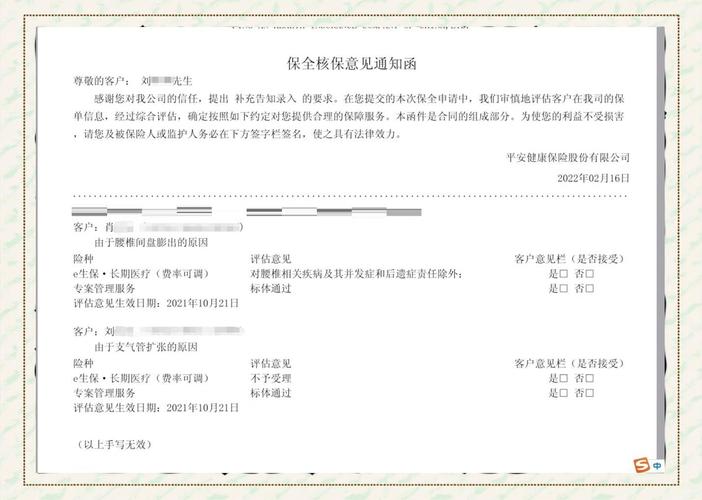
其实大部分延期通知上,都会写得明明白白——需要你等多久,需要补哪些复查材料。比如“请6个月后携带甲状腺超声分级报告、甲功全套复查结果重新提交申请”,人家把要求列得清清楚楚,你照着时间节点去医院复查、准备材料就行,真没必要自己吓自己。
这些常见情况,往往会触发延期结论
很多人觉得收到延期,是自己身体“太差了”,其实真不一定。
比如刚查出来健康异常,还没有连续的复查记录。第一次体检查出转氨酶偏高,你前一天还在加班熬夜、吃了顿火锅喝了冰啤酒,医生都建议你两周后清淡饮食再复查一次,这种情况下,核保员根本没法判断你这个指标异常是暂时的,还是真的有肝脏方面的问题,自然不会马上给你承保。
比如刚出院不久,还在术后观察期。做了个肠息肉切除手术,才出院一个月,医生都要求你半年后复查肠镜看恢复情况,核保员总不能跳过临床医生的判断,直接拍板给你承保吧。
比如近期病情有波动,还没有专科医生的明确评估。之前的肺结节一直是2类稳定状态,这次复查突然变成3类,还没找呼吸科医生评估恶性概率,这种情况也容易触发延期。
说实话,我碰到过挺可惜的例子,是个30岁的程序员,去年体检查出有轻度脂肪肝,第一次投保的时候收到延期通知,要求他半年后复查肝脏超声和肝功能。他觉得麻烦,转头就把投保的事抛到脑后,结果今年复查的时候,脂肪肝已经发展到中度,还伴随血脂偏高,再去申请投保的时候,能选的产品比去年少了一大半。
真的,延期从来不是什么“惩罚”,本质上是保险公司在提醒你,当下的健康情况还需要多观察、多复查,等情况稳定了,自然能顺顺利利拿到承保通知。
核保结论都是动态的,从来不是一锤定音的判决。你按时作息、定期复查,把身体状态调整稳定了,自然能符合承保的评估标准。
最后再提个醒:投保时的健康告知要如实填写,所有和核保、承保、理赔相关的规则,都要以保险合同条款和保险公司的官方说明为准,别听旁人随口说的“这个结论没事,我帮你操作下就能过”,最后吃了亏真的没地方补。
以上内容仅为保险科普知识分享,不构成任何投保建议、核保结论或理赔承诺,所有保险相关的承保条件、理赔要求、规则说明均以对应保险合同条款及保险公司官方发布的内容为准。
作者|dananjin
排版|dananjin
审核|知知