很多人一听到责任险,第一反应是”我又不闯祸买它干嘛”?
错。
真不是你想的那样。
责任险到底保什么?先把核心的逻辑掰碎
说白了,责任险保的从来不是你自己的损失。
是你因为过失,给别人造成了人身伤害或者财产损失,按照法律规定,本该由你掏钱赔的那部分钱,保险公司按照合同约定帮你承担。
举个常见的例子。
你家阳台摆的花盆被大风刮下去,砸坏了楼下停着的车,交警、物业判定是你作为花盆所有人没有尽到看管义务,要你掏修车钱。这笔钱,就属于责任险的保障范畴。
再比如,你带自家孩子去朋友家做客,孩子蹦跶的时候把人家收藏的限量款手办碰掉摔碎了,人家找你赔偿。只要是你作为监护人依法该承担的责任,对应的赔偿支出也在保障范围内。
甚至你开个小店搞线下活动,进场的顾客因为地面刚拖完没放警示牌踩滑摔了,产生的医药费、误工费,只要判定你作为场地管理方有责任,也能走责任险的流程申请理赔。

这里要补一句,别觉得这些场景离自己远。
真遇到的时候,少则几百,多则几万的赔偿,没人会替你扛。
别踩坑:这3类情况,哪怕买了责任险也赔不了
讲完能保的,再说说不能保的。别等真出事了才发现自己理解错了,白着急。
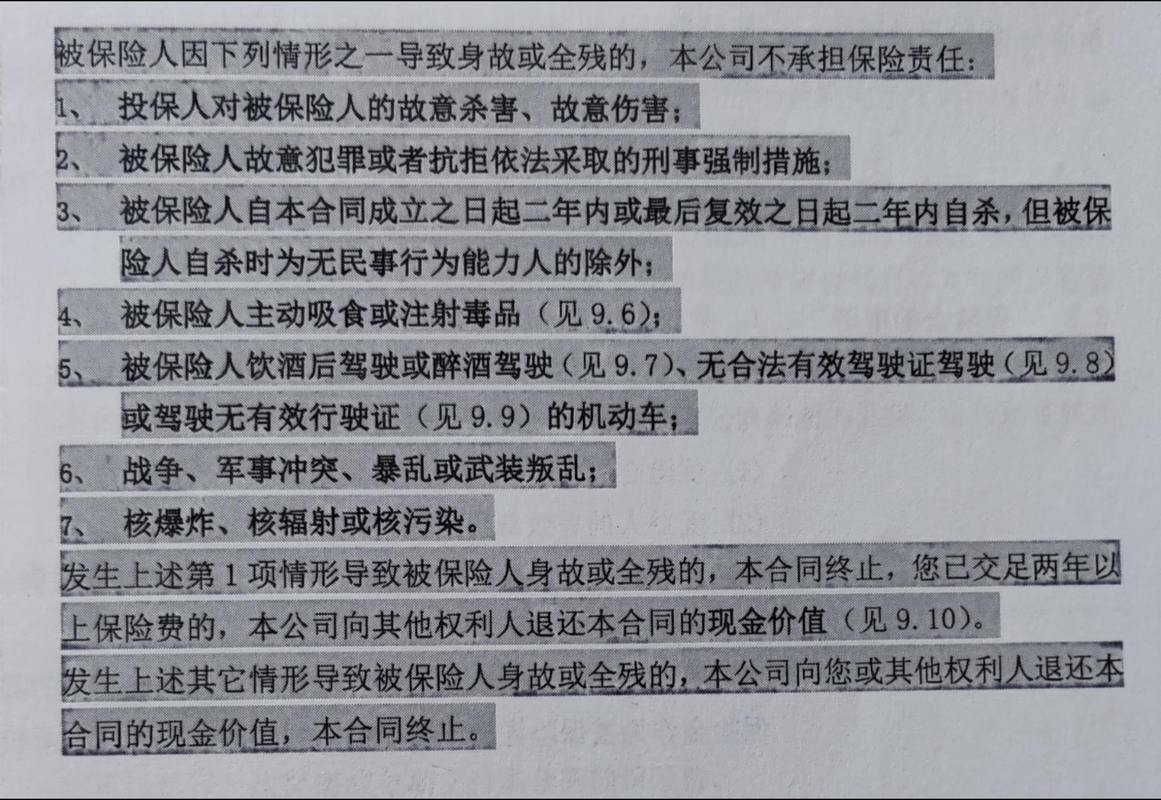
第一类,故意行为造成的损失。
你明知道花盆放阳台边缘容易掉,还故意伸手把它推下去砸人;你家宠物把邻居咬了,你故意不管任由宠物冲上去伤人。这种主观上故意造成的第三方损失,自然不在保障范围内。
第二类,你自己的财产或者人身损失。
比如你自己走路踩滑摔了,自己家的电视被孩子碰掉摔坏了。这些损失的承受方是你自己,不是被你侵害的第三方,自然和责任险没关系。
第三类,合同里明确列出来的免责内容。
比如部分责任险不保酒驾、无证驾驶造成的第三方损失;不保你没有相关从业资质,开展对应业务造成的事故损失;不保你和第三方私下约定的、超出法律规定的额外赔偿金额。
这里必须敲个重点:所有免责条款的具体约定,没有统一的标准答案,一定要以对应保险合同的官方条款为准,别听任何口头承诺。
大家对责任险的常见误解,别再被带偏了
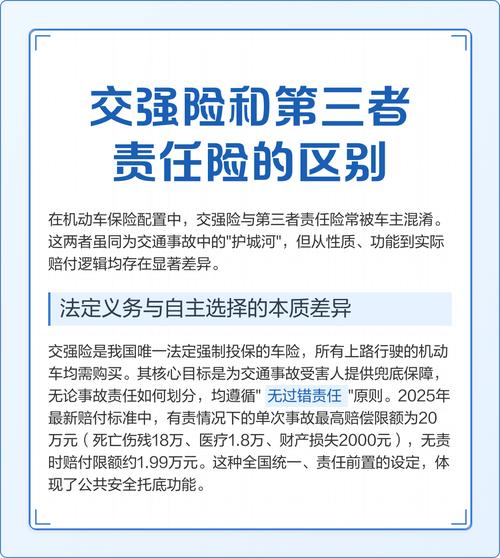
先澄清第一个误解:只有开公司、开店的人才需要买责任险。
真不是。普通家庭每天都在面临潜在的责任场景:高空坠物、宠物伤人、装修的时候打穿了楼下的水管泡坏了人家的吊顶,这些事放在谁身上,都得掏真金白银赔偿。
第二个误解:只要我闯祸了,保险公司就一定全赔。
不对。首先得是”依法该你承担的责任”。比如你和朋友在楼道里闹着玩,朋友自己踩空摔了,最后判定你没有主观过错、也不需要承担法律责任,那保险公司自然不会掏钱。其次,合同里一般会有赔偿限额、免赔额,不是你赔多少保险公司就全兜多少,这些细节都要翻合同看。
第三个误解:买了责任险就可以随便马虎大意。
完全错。保险公司承担的是合理的过失责任,不是帮你兜底所有的疏忽,更不是帮你承担恶意行为的后果。真要是故意搞破坏,赔不了是小事,严重的还要负法律责任。
最后说两句实在的。
以上所有内容都是通用的保险科普知识,不构成任何投保建议,也不针对任何保险公司、任何具体保险产品做推荐、优劣评价。
所有涉及保障范围、免责约定、理赔流程、赔付标准的细节,都请以对应的正式保险合同条款、保险公司的官方公开说明为准。
真遇到需要走责任险理赔的场景,第一时间保留好现场照片、责任判定的相关材料(比如交警认定书、物业出具的证明、第三方的损失凭证),及时联系保险公司报案。别私下盲目答应对方的高额赔偿要求,避免后续产生不必要的纠纷。
作者|dananjin
排版|dananjin
审核|乐乐