扒着窗户往下看,张阿姨家阳台的水顺着单元门台阶往下淌,跟小瀑布似的。
她儿子穿着拖鞋在单元门口来回转,手里攥着个破毛巾,急得满头汗——原来当天夜里的暴雨太急,她家阳台的地漏被落叶堵死了,雨水倒灌进客厅,刚换了半年的实木地板泡得翘了边,搁在矮柜上的笔记本电脑进了水,之前攒了好几年的手办盒也被泡得脱了胶,粗粗算下来,小三万的损失。
一开始张阿姨坐在客厅沙发上拍大腿,说自己倒了八辈子霉,觉得这钱全得自己掏。结果她儿子突然拍脑袋想起来,半年前随手给家里买了份一年期的家财险,当时张阿姨还骂他乱花钱,说家里安安稳稳的,哪会有什么损失。
最后理赔的时候,除了那些没在保障范围内的手办收藏,剩下的地板、家电、墙皮修复的钱,基本都覆盖了。张阿姨后来在小区业主群里说,原来这几十块钱的东西,真的能在你特别闹心的时候帮上一把。
别被名字唬住:家财险真不是给“砖头房”上的保险
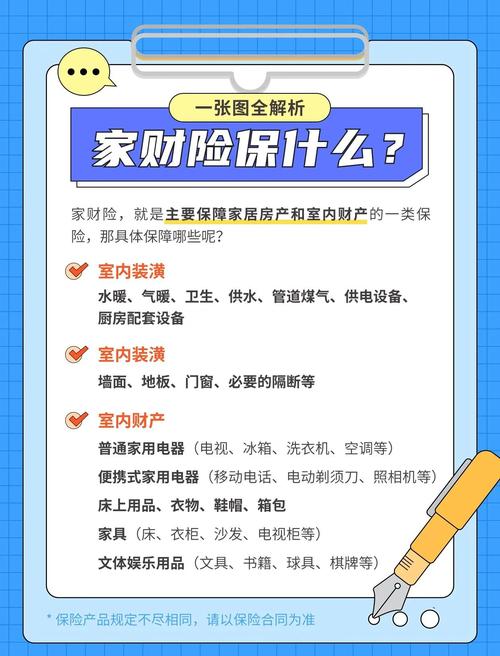
好多人听到“家财险”三个字,第一反应是,这是保房子塌了、楼体裂了的?真不是。
它的核心保障,从来不是那堆钢筋水泥的建筑本身,而是你住在房子里,可能碰到的各种细碎损失,以及你不小心给别人造成的麻烦。
比如刚才张阿姨碰到的暴雨倒灌、家里进水泡了装修和家电,属于室内财产损失的保障范围;要是你家厨房的热水器半夜爆了,水顺着楼板漏到楼下,把邻居刚做好的吊顶泡花了,你需要赔给邻居的钱,属于第三者责任的保障范围——这个条款,好多人买了好几年都不知道自己有。
那楼体本身的保障有没有?有,但大部分基础款的家财险里,楼体保障都是附加的,而且像地震、海啸这类巨灾责任,更是需要单独附加才能生效的,不是你花几十块买个基础款,出事了就能给你赔楼体的损失。
那些没人提前说的“隐形坑”,踩中了真的拿不到赔付
我见过太多人买了家财险,出事了才发现自己根本不符合理赔要求。特别常见的误区,就是觉得我把家里的名牌包、贵价珠宝、收藏的字画都保上,出事了就能全额赔。
错。
绝大多数家财险,对室内的贵重物品赔付是有明确额度上限的。比如家里放的现金,一般最多赔个几百到一千块;首饰、手表这类贵重物品,赔付上限大多也就几千块。你要是家里存了几十万的收藏,想靠一年几十块的家财险全额兜底,那真的是想多了。
还有个坑,好多租房的年轻人容易踩。你要是租的房子,自己买了家财险,结果你在房子里搞群租,或者把住宅改成了民宿、工作室,改变了房屋的使用性质,真出事了,保险公司是有权拒赔的——因为你买保单的时候,报的是自住住宅的属性,风险等级完全不一样。
更别提那种故意放水、故意砸坏家里东西想骗保的,这种不仅拿不到赔付,情节严重的还要担法律责任。
哦对,还有人问,我家的猫把邻居挠了,能报吗?这个真不一定。得看你的保单里有没有附加宠物责任,不是所有的家财险都自动带这个保障的。

算笔实在账:这几十块钱,到底花得值不值
好多人说,我一年交个几十上百块买这个,是不是交智商税?说实话,真的看你家的实际情况。
如果你家住低层,夏天容易积水倒灌;或者家里装了集中供暖,每年冬天都怕暖气接口漏水;又或者你家有小孩,平时容易手滑把邻居家的玻璃砸了——那这个钱花得其实挺实在的。毕竟真出事了,少则几千多则几万的损失,真的能把人闹得半个月睡不好觉。
但也别上来就买那种一年大几百的“高端款”。你家里本来就没什么贵重藏品,也没有什么高风险的生活场景,没必要为那些你根本用不上的保障项目花钱。
还有个提醒,别觉得家财险买了就一劳永逸。大部分都是一年期的,每年要记得续保。别等到暴雨淹了家,才翻出来保单一看,哦去年就过期了。
真的,谁也不想出事。但谁也没法保证哪天楼下的消防栓爆了,水顺着墙缝渗到你家把墙皮泡掉,对吧?
别侥幸。真的。
最后碎碎念几句:以上说的都是通用的保险常识,具体的保障范围、免责条款、理赔要求,全部以正式保险合同、对应保险公司的官方公开说明为准。所有内容仅做科普交流,不构成任何投保建议,不推荐任何具体的保险产品,也不代表任何理赔结果的承诺哦。
作者|dananjin
排版|dananjin
审核|知知