扒一扒保险计算器:你算出来的数,到底靠不靠谱?
2026-09-15 08:29:46
很多人找我问,网上随便一搜就出来的保险计算器,能不能信?算出来的保费准不准?要不要照着它给的保额买?说实话,我最早买保险的时候,也对着好几个计算器算来算去,算到最后越算越乱。
保险计算器到底是什么?
说白了,就是套好公式的在线工具。没什么黑科技。不同险种的计算器,逻辑差很多。
重疾险、定期寿险这类,大多是保费计算器:输入年龄、性别、保额、缴费期,直接给你算出每年要交多少钱。
还有一类是保额计算器:输入你的年收入、负债情况,给你算出你需要买多少保额。
很少有计算器会给你算理赔金,毕竟理赔金基本就是你选的保额,除了带分红的产品——哦对,分红险的计算器那又是另一回事,算出来的演示收益,那也只是演示,懂的都懂。
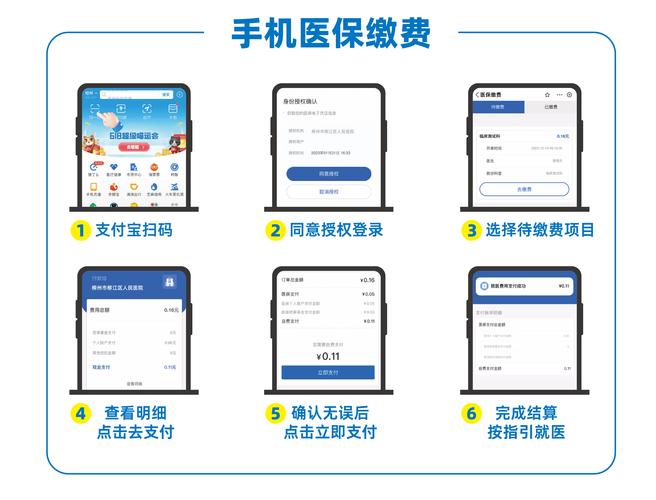 线上重疾险保费保险计算器操作界面
为什么你算的数,和实际投保差很多?
我见过太多人,计算器算出来一年只要三千多,点进去投保要四千,瞬间觉得被忽悠了。其实原因很简单,一共就这几种情况:
1. 你输入的信息不全,或者不对。绝大多数计算器,都不会让你填健康异常。如果你有结节、高血压这类问题,实际投保很可能加费,计算器可不会给你把这部分钱加上。还有人填年龄的时候填错了,差一岁保费差好几百,太正常了。
2. 计算器的数据没更新。很多第三方平台的计算器,做好了就扔那儿没人管,产品早就停售了,或者产品调整费率了,它还是旧的参数。算出来能对才怪。
3. 你选错了参数。就说我前阵子碰到一个朋友,算完跟我说“这个重疾险怎么这么便宜,一年才一千多”,我让他截个图一看,哦,保额选的10万,缴费期选的30年,那可不便宜吗…他自己想要的是50万保额,差了四倍价格。
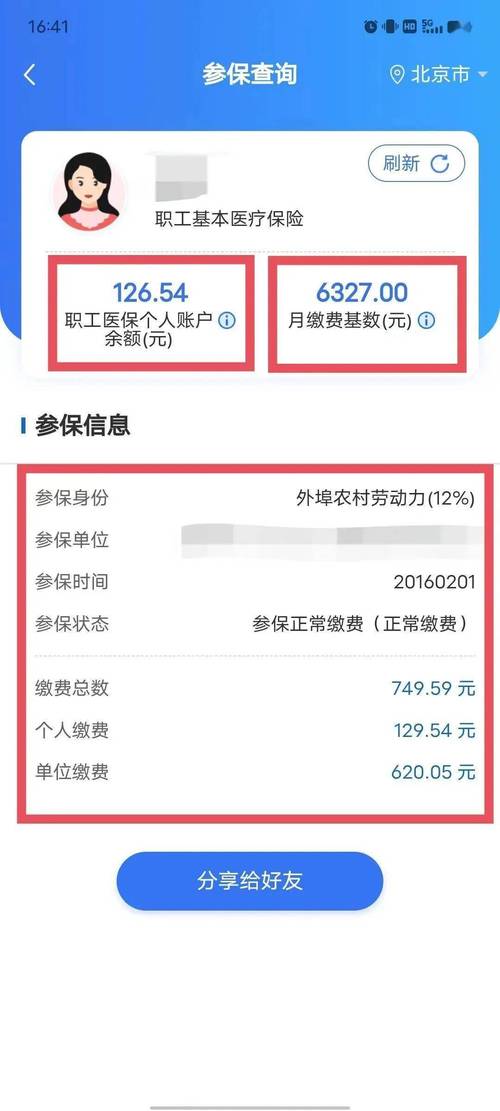 保险计算器个人信息输入页面
用保险计算器,要避开这几个误区
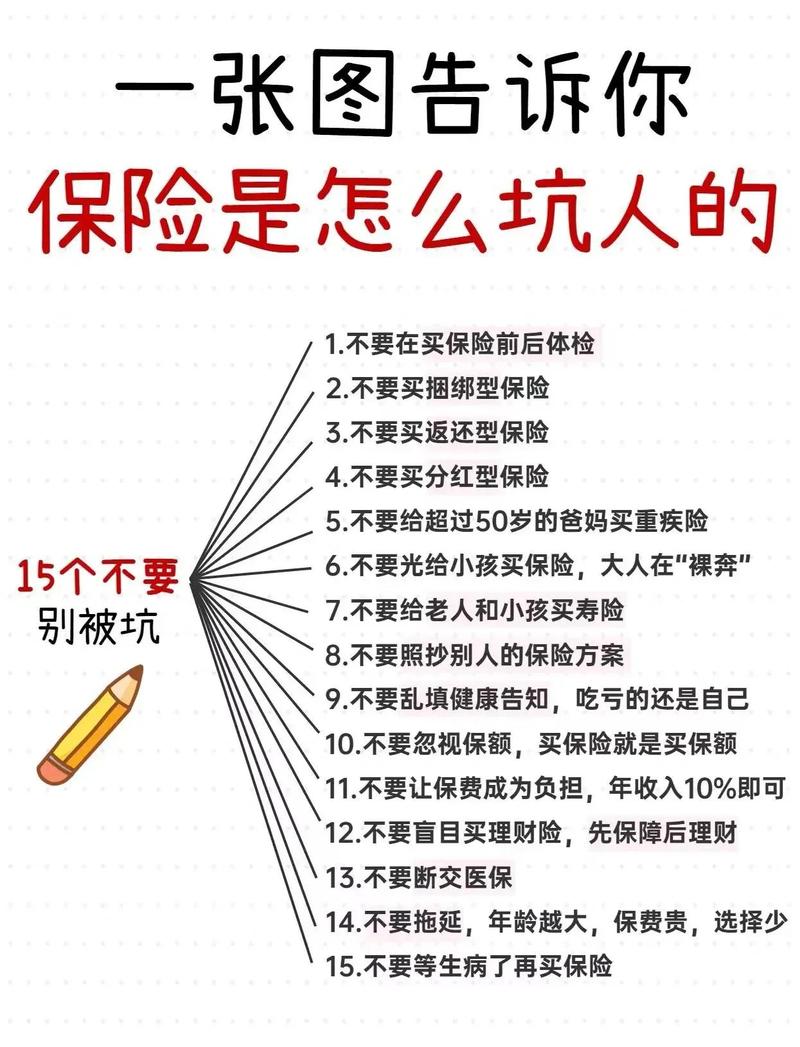 用保险计算器,要避开这几个误区
第一个误区:照着计算器给的保额买,不用自己想。
很多保额计算器的公式都是固定的,比如说寿险要选年收入的5-10倍,重疾要选3-5倍年收入。这是通用参考,不是标准答案。你有两百万房贷,还有两个孩子要养,10倍年收入够不够?你没房没车没负债,单身一人,5倍年收入是不是多了?公式死的,人是活的。
第二个误区:算出来的保费就是最终保费。
刚才说过了,健康告知没算进去,年龄差了,数据没更新,哪个都能让结果不准。计算器只能给你一个大概的范围,想知道准确的,一定要走到投保流程,看保险公司最终给出的报价。
第三个误区:分红险计算器的演示收益,就是能拿到的收益。
很多分红险、万能险的计算器,会给你算低、中、高三档收益,很多人直接看高档,觉得赚翻了。那是演示,不是保证收益。银保监会都要求了,演示收益不代表未来实际收益,这点一定要记牢。
最后提醒
 最后提醒
保险计算器就是个帮你快速估算的工具,仅此而已。不用把它当权威,也不用完全不信,拿来做前期预算参考,没问题。
最后给大家划一下必须知道的规则:
1. 不管你用什么计算器算出来的结果,最终保费、保额、理赔规则、保障责任,全部都要以正式保险合同,还有保险公司官方说明为准。
2. 计算器不能代替核保,身体有异常的朋友,最终的保费和承保结论,一定要以保险公司的核保结果为准,计算器算不出这个。
3. 本文仅做保险知识科普,不推荐任何保险产品,不构成任何投保建议。
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
扒一扒保险计算器:你算出来的数,到底靠不靠谱?
文章链接:https://www.xinminbao.com/a/230.html