前阵子跟几个朋友吃饭,聊起保险,三个人里两个说踩过坑。一个说买了全险车被水泡了居然不赔,一个说当初填健康告知嫌麻烦,没说几年前的肺炎,后来出事被拒赔了。
很多坑真不是保险本身有问题,是一开始理解就错了。今天整理几个见得最多的,给大家提个醒。
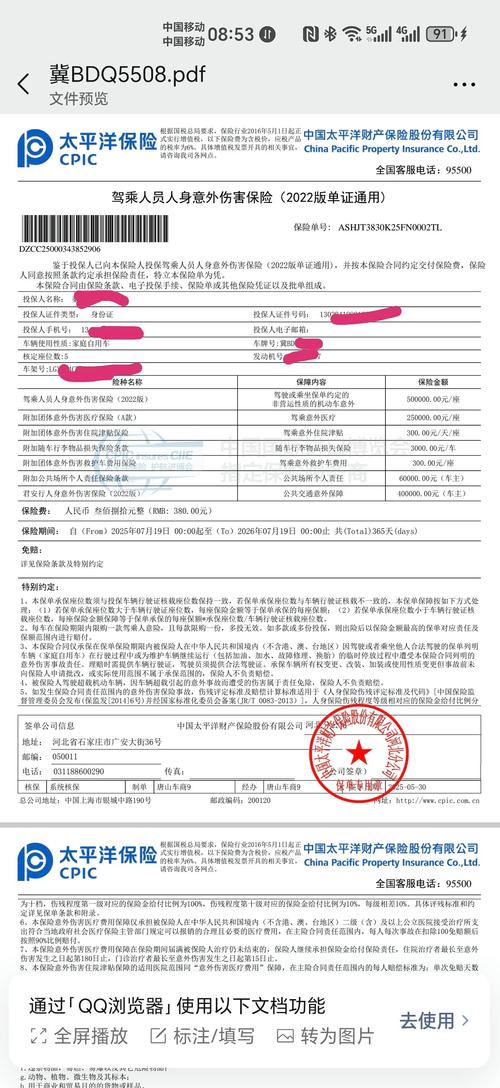
误区一:买了全险=所有情况都赔
很多人一听“全险”两个字,直接掏钱。觉得我都买全了,还有啥好担心的?
说实话,这就是个文字游戏。全险只是行业约定俗成的说法,指买了交强险加几个常见商业主险,根本不是“所有情况都赔”。
比如你给车改了音响贴了全车定制膜,事故里撞坏了,大多数全险套餐不赔这个。你把车借给没驾照的朋友开,出了事也不赔。你酒驾毒驾故意撞人,更不赔。
任何保险都有免责条款,免责里列的情况本来就不赔,跟你买了多少种险种没关系。
误区二:健康告知可以随便填,熬过两年就肯定赔
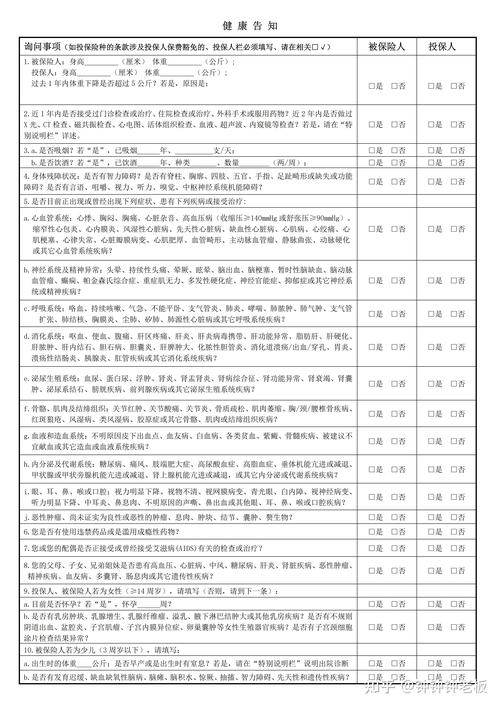
这个误区最近几年传得特别凶,说保险有个两年不可抗辩条款,只要熬过两年,保险公司必须赔。
真敢信这个?那你就错大了。
两年不可抗辩条款的本意,是防止保险公司明明知道你未如实告知,还承保,两年后又找借口拒赔,它不是给故意隐瞒开绿灯的。如果你明明知道自己有甲状腺结节,故意不填,两年后得了甲状腺癌申请理赔,保险公司完全可以拒赔,甚至解除合同不退保费。
如实做健康告知,是买保险的第一原则。别听什么“熬过两年就没事”的话,真出了事吃亏的只有你自己。
误区三:有社保就够了,不需要买商业保险
我听到太多人说,我单位给交了社保,还买什么商业保险?
社保是基础保障,确实好,但它有自己的局限性。社保报销有起付线、封顶线,自费药、进口器材、高端治疗项目很多都报不了,一场大病下来,自己掏几十万太正常了。
还有,你生病躺床上大半年不能上班,社保给你补收入损失吗?不会吧?房贷车贷还是要还,孩子学费还是要交,家人陪护的住宿费误工费,这些开销社保兜不住。
不是说每个人都必须买商业保险,但别误以为社保能覆盖所有风险,对吧?
误区四:大公司不会拒赔,小公司理赔难
很多人选保险只看公司牌子,觉得大公司靠谱,小公司早晚倒闭赔不了。
其实能不能理赔,核心只看你的情况符不符合合同条款,跟公司大小真没多大关系。拒赔的大公司不少,正常理赔的小公司更多。
所有保险公司都受监管部门严格监管,哪怕真的经营出问题,你的保单也会有相应安排,不会说直接就没了。别拿公司大小当判断理赔好坏的标准。
几个核心注意事项
1. 买任何保险,先看免责条款,再看保障责任,别只听销售口头说。合同写下来的才算数。
2. 健康告知遵循“问到什么答什么,没问到不用主动说”的原则,但是问到的内容别隐瞒。
3. 不要抱着“等出事再买”的想法,临时投保大概率会被拒保,就算能买也有等待期,没用。
4. 买保险之前想清楚,你买这个保险是要解决什么问题,别跟风买一堆用不着的。
合规提醒
以上内容仅供保险知识科普,不构成任何投保建议、理赔承诺或核保结论。所有具体的健康告知、免责条款、等待期、续保规则、理赔条件,均以对应的保险合同和保险公司官方说明为准。本文不销售、不推荐任何保险产品,不评价任何保险公司或产品优劣。
作者|dananjin
排版|dananjin
审核|小准