前阵子帮邻居整理核保材料,她拿到拒保通知当场就红了眼睛,说自己才30多岁,怎么就买不了保险了。好多人对拒保的恐惧,比拿到体检异常报告还大。其实真的没必要。
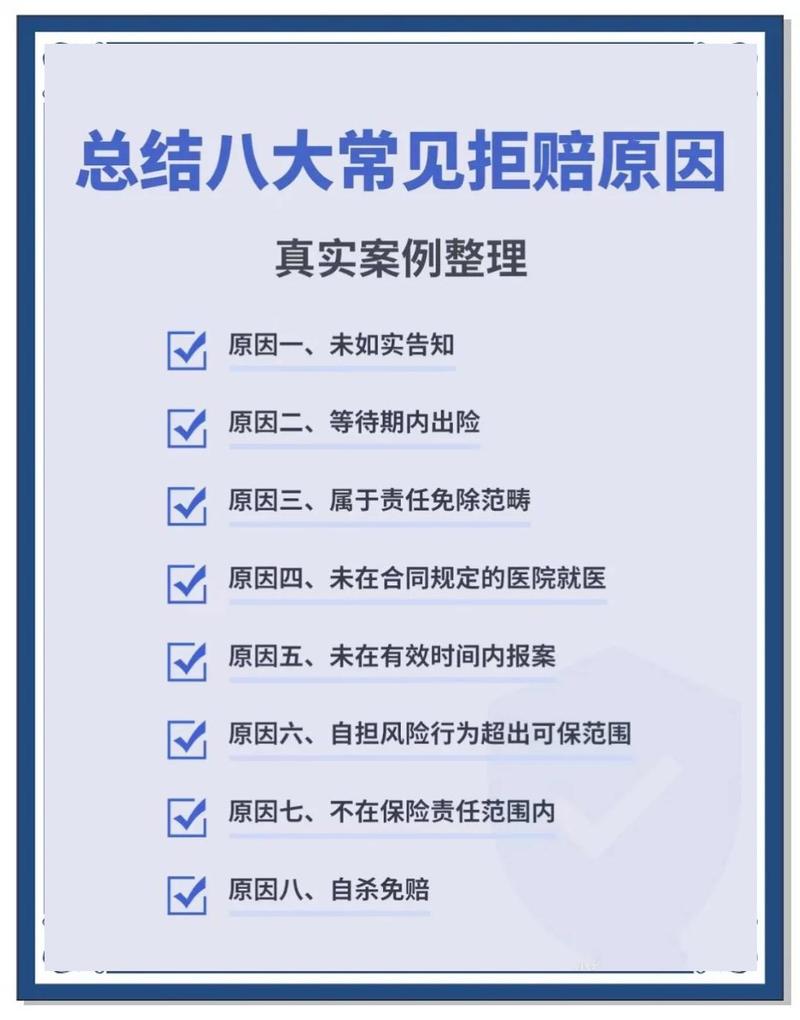
哪些情况会被保险公司拒保
拒保本质上就是保险公司算了算风险,觉得接了你的投保申请会亏,所以直接拒绝了你的申请。常见的原因就这几类:
- 健康异常超标:这是最常见的拒保原因。比如已经确诊恶性肿瘤、严重心脑血管疾病,或是存在还没明确诊断的异常指标——比如体检发现1cm以上的肺结节还没做病理,保险公司没办法判断风险程度,就会选择拒保。
- 职业不符合要求:很多保险产品都有明确的承保职业范围,高风险职业比如井下作业、高空爆破、探险摄影师这类,大部分普通保险都会拒保。
- 保额过高超出风险承受能力:如果你年收入10万,要买500万的重疾险,保险公司会担心存在道德风险,也会拒保。
一次拒保,是不是再也买不了保险
这是最多人问的问题,也是最多人搞错的问题。
说实话,哪有那么绝对。
不同保险公司的核保宽松度不一样,核保规则也不一样。比如你甲状腺结节4a,甲功正常,这家公司直接拒保,换另一家可能就给你标准体承保,哪怕除外责任都比直接拒了好,对吧?
不过话说回来,如果是因为已经得了非常严重的大病被拒保,那大概率后续投保也会被拒,这个要接受现实。但如果只是因为卡了某条核保规则、或是异常还没明确被拒,完全可以换个公司再试。
还有人问,拒保记录会不会一辈子跟着我?现在行业内有核保信息共享机制,如果你有过拒保记录,下次投保大概率要如实告知,但是这不代表就一定会被再次拒保。
被拒保后的常见误解,一定要避开
-
误解1:被拒保就是我得了不治之症
真不是。很多拒保只是因为保险公司没办法确定你的风险,不是说你一定有病。刚才说的肺结节,很多人体检出来都有,医生都说定期观察就行,保险公司只是不想接这个不确定的风险,才暂时拒保,等你半年复查没变化,再投就过了的大有人在。
-
误解2:我可以隐瞒之前的拒保记录
千万不要。大部分保险的健康告知都会明确问到:是否曾经被其他保险公司拒保、加费或者除外承保。如果故意隐瞒,后续理赔的时候,保险公司查到记录,很大概率会拒绝理赔,得不偿失。
-
误解3:被拒保了就乱投,一家不行换一百家
真没必要。短时间内频繁投保,留下一大堆投保记录和体检记录,反而会让后续核保的保险公司觉得你风险很高,更容易拒。正确的做法是,先问清楚上次拒保的原因是什么,针对这个原因先把身体情况搞清楚,该复查复查,该明确诊断明确诊断,休整半年之后再投,成功率高很多。
合规提醒
- 本文仅做保险知识科普,不构成任何投保建议、核保结论或理赔承诺,具体核保结果以保险公司官方审核结论为准。
- 投保时请如实完成健康告知,所有规则以你投保的保险合同条款和保险公司官方说明为准。
- 本文不推荐、不代理任何保险产品,不评价任何保险公司或产品优劣。
拒保只是一份投保申请的结果,不是给你的身体健康下判决书。不用慌,搞清楚原因,再想下一步就好。
作者|dananjin
排版|dananjin
审核|安然