被忽略的「保险期间」:很多人买错都栽在这四个字上
2026-10-12 00:14:52
很多人买保险,从头到尾都没认真看过这四个字。
只顾着算保额、砍保费,翻合同翻得头昏脑涨,最后随便扫一眼就签字。
真出事了才发现,哦,原来出事的时候已经过了保险期间,或者买的时候选短了,根本不赔。
先搞懂:到底什么是保险期间
说白了,就是保险公司给你承担保障责任的时间段。
就像你办了年度公园年卡,从开卡第一天到到期最后一天,只有这段时间你能免费进园,过期了哪怕你一天都没去,也不能用了。
你买的这份保险合同,从约定的生效日零点,到约定的终止日二十四点,中间这一整段,就是保险期间。只有在这段时间内发生了符合合同约定的保险事故,保险公司才会按约定承担责任。早于生效日,晚于终止日,都不行。
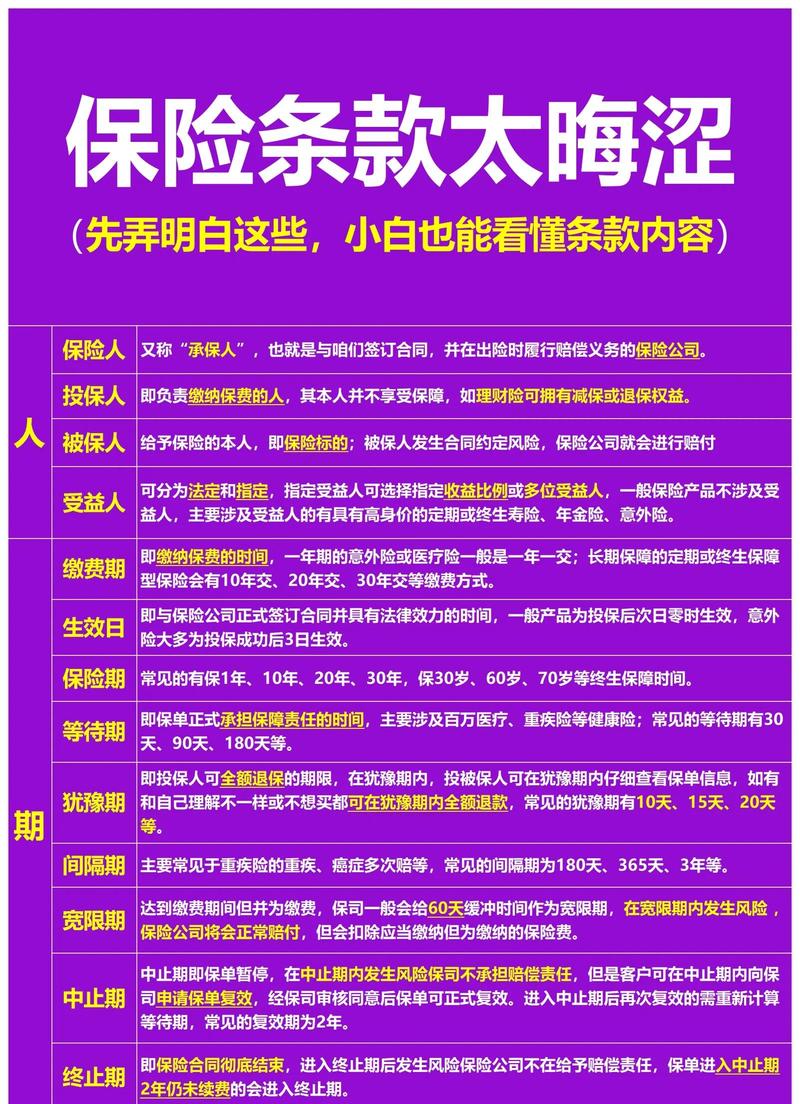 保险合同保险期间条款位置标注图
说实话,这个概念真的不复杂,但架不住很多人就是不看。之前听朋友说,他爸买了一份定期寿险,选的保20年,到期之后忘了续,过了半年查出来重疾,才想起来这份保险已经失效了,哭都没地方哭。
不同险种,保险期间差得真不少
不同类型的保险,保险期间的常规选择范围差很多,给你理一理:
- 一年期险种:比如意外险、医疗险、车险,大多都是一年期,交一年保一年,到期之后要重新投保。也有少数长期意外险、保证续保多年的医疗险,保险期间会更长。
- 重疾险/寿险:选择就多了,可以选保10年、20年、30年,也可以选保到60岁、70岁、80岁,还可以选保终身。看你自己的预算和需求选就行。
- 两全险/终身寿险:大部分都是保终身,少数有定期选项,这个看产品合同约定。
不过话说回来,保险期间不是越长就一定适合你,也不是越短就越差。预算够就选长一点,预算有限就先选短一点,把保额做足,后续再调整,这都是没问题的。
 常见人身险保险期间范围对比表
这些常见误解,九成的人都中过
 这些常见误解,九成的人都中过
讲几个大家最容易搞错的点,避坑:
1. 等待期是包含在保险期间里的,不是保险公司额外送你的。举个例子,你买了一年期的医疗险,等待期30天,那你的保险期间还是一年,这30天是算在一年里的,不是说给你延长到13个月,别搞错了。
2. 买了长期险,保险期间内就一定有保障?不一定哦。如果你断交了保费,过了宽限期之后合同会中止,中止期间保险公司不承担责任,哪怕还在约定的保险期间内,也不赔。
3. 保险到期之后,之前在保险期间内确诊的病就不赔了?不对。只要确诊时间、发生事故的时间在保险期间内,符合合同约定的理赔条件,哪怕保险已经到期了,保险公司也该按约定赔。
4. 我选了保20年,20年后就肯定不能再买了?不是。只要你还符合投保条件,能找到合适的产品,就可以再买,只是原来那份到期终止了而已,当然如果产品停售了就另说。
最后要提醒你的几件事
所有内容都是基础科普,帮你建立概念,不对任何具体产品做评价,也不构成任何投保建议。
买保险的时候,一定要自己翻合同确认清楚保险期间,记下来到期时间。
如果你买了多份保险,最好整理一下所有保单的保险期间,避免到期忘了续,导致保障断档。
任何条款的约定,都要以你手里的正式保险合同和保险公司官方说明为准,有不懂的直接找保险公司官方客服咨询,别瞎听小道消息。作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
被忽略的「保险期间」:很多人买错都栽在这四个字上
文章链接:https://www.xinminbao.com/a/1651.html