前两周在小区菜市场碰到楼下李姐,眼睛肿得像桃子。她老公上个月车祸走了,留下五十万意外险理赔款。当初买保险的时候图省事,受益人填了「法定」。现在公婆要分走一半,小姑子还在旁边煽风点火说她要带着钱改嫁,好好的家,刚遭完变故就闹得鸡飞狗跳。
太糟心了。
受益人到底是什么?说白了就是拿理赔金的人
说白了,你买了带身故责任的保险,最后出事要赔钱,这笔钱给谁,那个人就是受益人。
总共分两类,指定受益人和法定受益人。说实话,百分之八十的人买保险的时候,这一栏都随便填,要么听业务员说填法定就行,反正都是给家人,就真的随便勾了法定,根本不知道这里头的差别有多大。
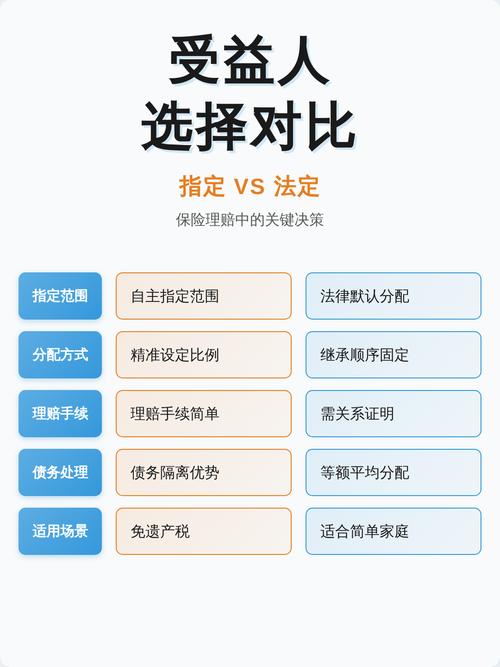
法定受益人,说白了就是按照民法典的继承顺序来分钱,第一顺序是配偶、子女、父母,大家平分。听起来很公平对不对?可放到真实生活里,哪有这么多绝对公平。就像李姐,她自己带着上高中的儿子,还背着一半房贷,公婆每个月有好几千退休金,小姑子早就嫁人独立了,这样也要平分,换谁能甘心?
指定受益人就不一样了,这钱你想给谁就给谁,想给多少比例就给多少比例,完全你说了算。理赔的时候也省事儿,法定要一堆人跑去公证处开关系证明,还要所有第一顺序继承人到场签字,指定只要受益人过来办手续就行,少了好多麻烦。更关键的是,法定受益人的理赔金会被算作遗产,要是被保险人生前有债务没还清,这笔钱得先拿去还债,剩下的才能分。指定受益人的理赔金不算遗产,不用拿来还债,完完全全留给你想给的人。
这些坑我见过太多人踩,一定要留心
哪怕你知道要指定受益人,这些细节没注意到,最后还是会出问题。
第一个坑:只填一个受益人,没留任何余地。很多人买保险,直接就填了配偶,觉得反正都是给另一半,没问题。可万一配偶比自己先走呢?没有其他受益人的话,这笔钱还是会变成被保险人的遗产,照样要按法定分,还要走债务清偿的流程,等于白指定了。
第二个坑:离婚后从来不改受益人。这个真的是重灾区,我听过不下十个类似的例子。有个男的,离婚后再婚,生了一对儿女,之前婚前买的保单,受益人写的是前妻,他觉得反正就是一张纸,改不改无所谓,结果后来他突发心梗走了,几十万理赔款全打到了前妻账户里,现任带着两个年幼的孩子打官司,打了快两年都没赢,法院说合同写得清清楚楚,只能按合同执行。
还有人图省事,受益人只写「配偶」不写名字和身份证号,等真出事了,到底是前任还是现任,扯半年都扯不清。
第三个坑:以为受益人填了就不能改。哪有这回事?只要投保人征得被保险人同意,随时可以找保险公司变更受益人,现在很多公司线上就能操作,花十分钟填个资料就能改完,根本不用跑线下折腾,一点都不麻烦。
第四个坑:小孩不能当受益人。当然能啊,很多人想把钱留给孩子,完全没问题,只是孩子未成年的时候,理赔金会由孩子的监护人代为保管,等孩子成年之后就可以自己领了,这个是规则允许的,不用有顾虑。
填受益人,几个实用的小参考
能指定,就别填法定。别嫌这一步麻烦,多花五分钟填清楚,省得后面家人为了钱闹矛盾,本来买保险是为了留爱,别最后变成留怨。
最好填多个,分清楚比例。比如可以给配偶分六成,孩子分两成,父母分两成,还可以约定好受益顺序,万一其中一位受益人先走了,对应的份额可以分给剩下的受益人,不会变成遗产扯麻烦。
一定要写清楚全名和身份证号,别只写关系。什么「老婆」「孩子」「爸妈」这种,时间长了有歧义,出事了全是纠纷,直接写名字和身份证号,一清二楚,谁都挑不出错。
身份变了,记得改受益人。结婚了,离婚了,孩子出生了,亲人离世了,翻出你的保单看一看,受益人要不要调整,花十分钟改一下,换一辈子安心,太值了。
不过话说回来,也不用太紧张,就算之前填错了,现在改也来得及,抽半天时间翻一遍所有保单,比什么都强。
内容仅供保险知识学习参考,不构成任何投保建议,具体受益人规则、变更流程、理赔要求均以保险合同以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|见微