上个月帮楼下邻居张姐整理旧保单,她翻出一张十年前的投保单,皱着眉叹气。说当年买这份重疾的时候,业务员建议选20年分期交,她一算总保费分期比一次性交多小两万,当场就咬牙把攒的装修钱拿出来全交了。现在呢?儿子上大学要花钱,老公生意周转不开,手头紧得抠搜,想退保吧,退出来的现金价值还没交的多,不退吧,现在日子过得紧巴巴,想起这笔钱就闹心。
先搞明白:缴费期间到底说的是什么?
很多人买保险,第一眼就看多少钱、保多久,很少仔细琢磨缴费期间。甚至不少人买完好几年,都分不清缴费期间和保障期间是完全两码事。
说白了,保障期间是这份保单保你多少年、保到什么时候,缴费期间就是你要分多少年把保费交完。举个例子:你买了一份保终身的重疾险,选30年缴费,意思就是接下来30年,你每年按约定交一次保费,交满30年,之后不用再掏一分钱,这份保单继续保你一辈子。
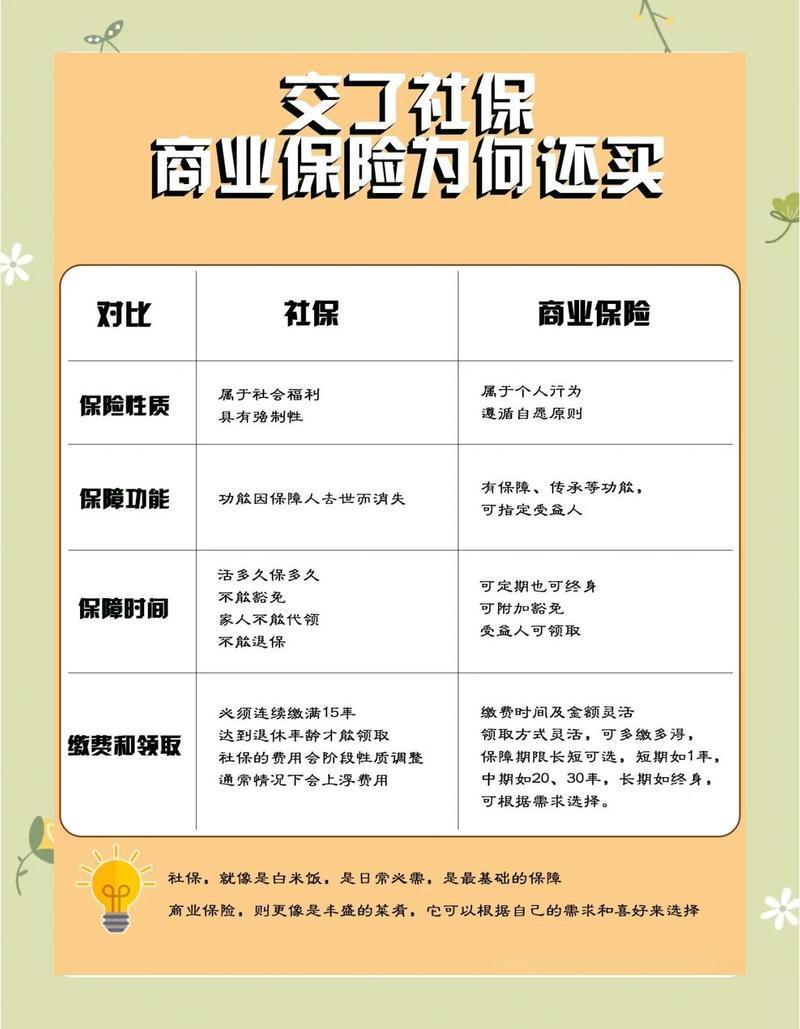 保险缴费期间与保障期间区别示意图
说实话,这个概念本身不复杂,难就难在选的时候,很多人被总保费那点差价迷了眼,忘了看自己当下的实际情况。
缴费期间选长还是选短,核心看这一点
网上吵来吵去,说选长好的有,说选短划算的也有,其实哪有什么标准答案?我接触过的案例里,选长选短都有过舒服和不舒服的。张姐踩坑不是因为她选了一次性交清不对,是她没算清楚自己未来几年要用钱,把流动性好的活钱,一下子都砸进了保费里。对吧?
如果你二三十岁,刚工作没几年,手头积蓄不多,收入还算稳定,拉长缴费期间真的舒服太多。一来每年要交的保费低,不会给生活造成太大压力,不会买了保险之后天天吃泡面。二来,大部分带保费豁免的长期险,缴费时间越长,你能享受到豁免的可能性就越高——当然,豁免责任要看具体合同约定,满足条件才能免交后续保费,这个提前说清楚。
不过话说回来,如果你已经临近退休,收入开始下滑,就想赶紧交完保费落个清净,或者本身就不喜欢拖几十年的事儿,嫌麻烦,选短缴费甚至一次性交清,也完全没问题。本来买保险就是买个安心,怎么舒服怎么来。
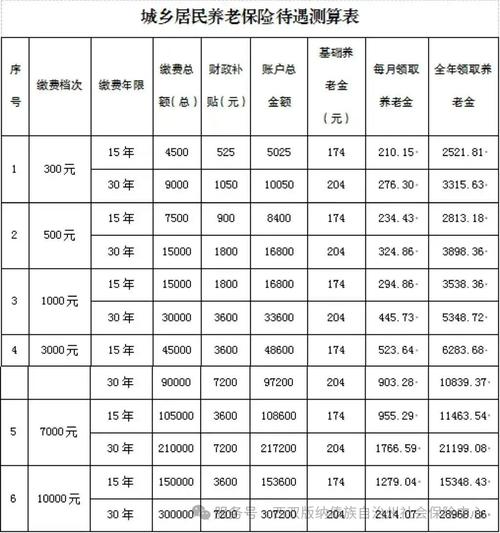 保险缴费期限长短选择对比表
我见过一个叔叔,五年前退休的时候拿了一笔退休金,一次性买了份终身寿险,说就想给孩子留点钱,交完就完事了,不用天天记着每年要交钱,这不也挺好?没必要非要按别人说的标准选。
缴费期间这几个坑,别等踩了才后悔
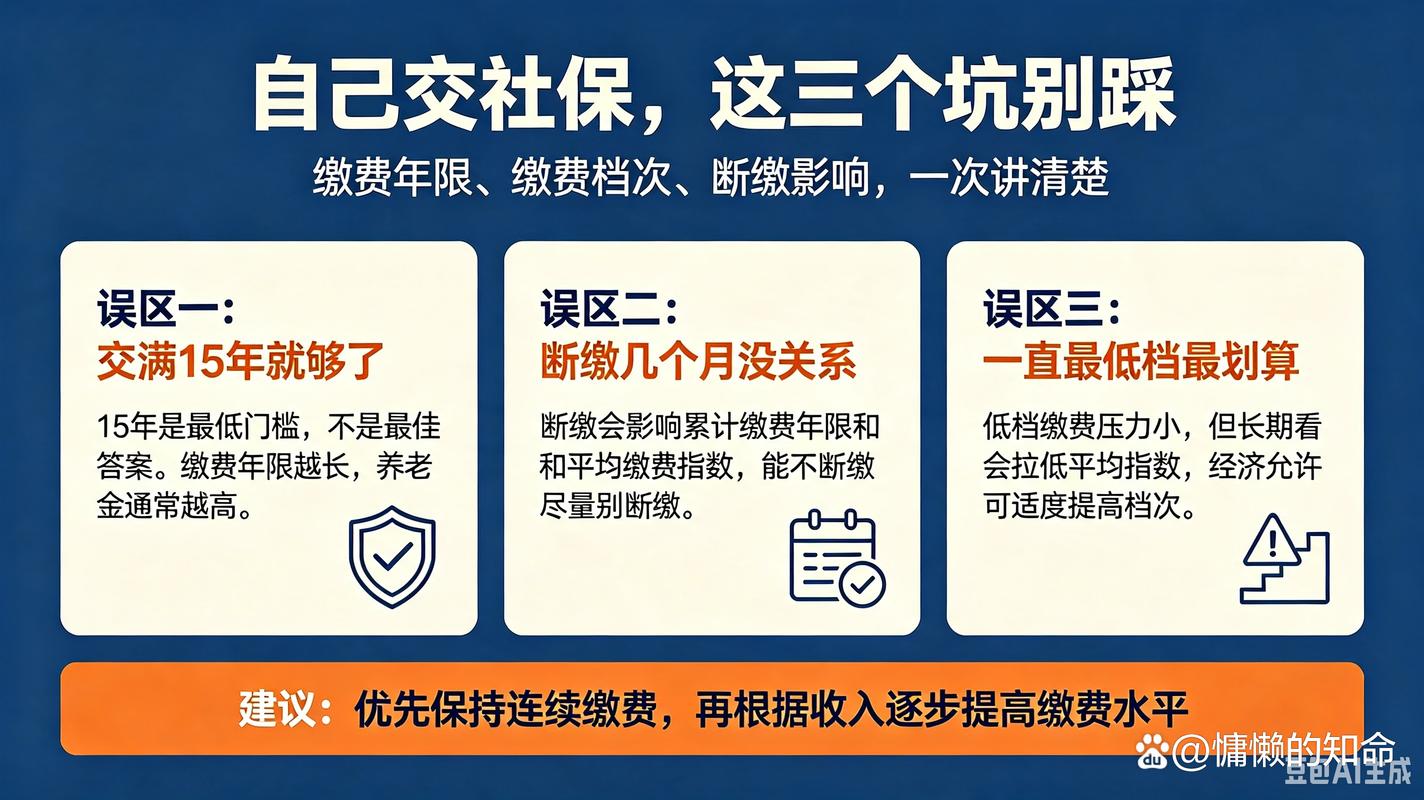 缴费期间这几个坑,别等踩了才后悔
除了选长短,缴费期间还有不少容易忽略的小事,好多人都踩过坑。
第一个坑:忘了交保费,保单直接就没了?不对。只要是长期险,一般都会有60天的宽限期,这个是合同里写好的。你这个月忘交了,只要60天之内把保费补上,保障一点不受影响,哪怕这60天里出事,照样按合同约定处理,具体还是看合同哈。
第二个坑:交了三五年不想交了,只能自认倒霉亏掉本金?不是的。除了退保退现金价值,很多保单还有减额交清的选项,就是你不再交钱了,把当前保单的现金价值折算成对应的保额,保单继续有效,不至于亏得一干二净,当然这个能不能做,怎么做,还是看你的保单条款和保险公司规定。
第三个坑:缴费期间买完就能随便改?很多人交了几年,手头有钱了,想把剩下的保费一次性交完,省点总保费,行不行?不好意思,大部分长期险,投保的时候选完缴费期间,后期就不能随便改了,少数公司支持变更,但流程麻烦,限制也多。所以买的时候一定要想清楚,别稀里糊涂选了,后面改不了干着急。
还有,如果真的交不起了,断交超过宽限期,保单进入失效期,只要不超过两年,你还能申请复效,只不过复效一般需要重新核保,能不能通过要看保险公司的结论,别直接就扔了不管。
其实说白了,缴费期间的核心,从来不是怎么选能省最多的钱,而是怎么选,不会让你的保费变成生活的负担。买保险本来是转移风险的,别为了省那点总保费,把自己活成了保费的奴隶,万一交不上断交了,才是真的亏。
温馨提示:本文内容仅供保险知识学习参考,不构成任何投保建议,所有保单规则以保险合同条款以及保险公司官方说明为准。本文不推销任何保险产品。
作者|dananjin
排版|dananjin
审核|柚子