你买保险填信息的时候,是不是随手就把投保人填自己,被保险人也填自己?说实话,我见过太多人出了理赔才反应过来——被保险人这里,错一个人,差一个信息,结果完全不一样。
很多人买保险只盯着保额、保费,从来没认真搞懂过「被保险人」到底是什么意思,有哪些讲究。今天就把最实用的细节掰碎了说。
什么是被保险人?说人话就是这回事
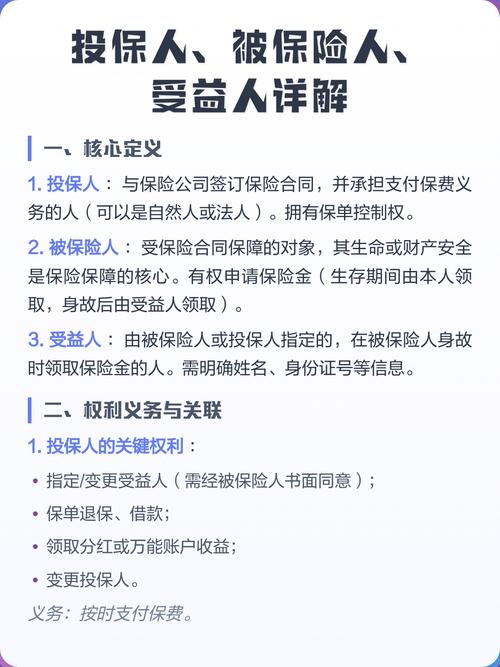
很多保险术语说的绕,其实拆解开很简单。买保险一共三个核心角色:花钱的,被保障的,最后拿钱的。
花钱的是投保人,签合同出钱的那个人。被保险人就是那个被保险合同保障的人,是整个保险的核心标的。最后出事了领钱的,是受益人。
举个例子,你赚钱给你爸妈买医疗险,你出钱,你是投保人,你爸妈是被保险人,万一你爸妈生病住院,这份保险才会赔。换做是你生病,这份合同一分钱都不会出,懂了吧?
关于被保险人,你要知道这些核心规则
整理了几个平时买保险一定会用到的规则,记下来不会错:
1. 给别人买含身故责任的保险,必须经过被保险人同意
这是法律明确要求的,就是为了防范道德风险。如果你没经过对方同意就买了,合同直接无效,最后退你点现金价值,亏的还是你。
除非是给未成年子女买,父母作为投保人,不需要孩子同意,这是例外。
2. 99%的情况下,被保险人不能随便变更
很多人以为投保人能改,被保险人也能改。不对。投保人是出钱的,换个人出钱当然可以,但被保险人是整个合同的保障核心,换个人等于换了整个保障,大部分险种都不允许换。只有少数团险之类的险种,允许一定范围内更换被保险人,这个要注意,买的时候一定确认清楚谁是被保人,买完再改基本改不了。
3. 健康告知主要问的是被保险人
很多人买保险,投保人身体很健康,被保险人身体有问题,就抱着侥幸不告知。不好意思,保险公司核防控的主要就是被保险人的风险,被保险人健康不符合要求,买了也大概率赔不到。
常见误解踩坑盘点,别中招
说几个我平时见得最多的错误认知,戳中你了吗?
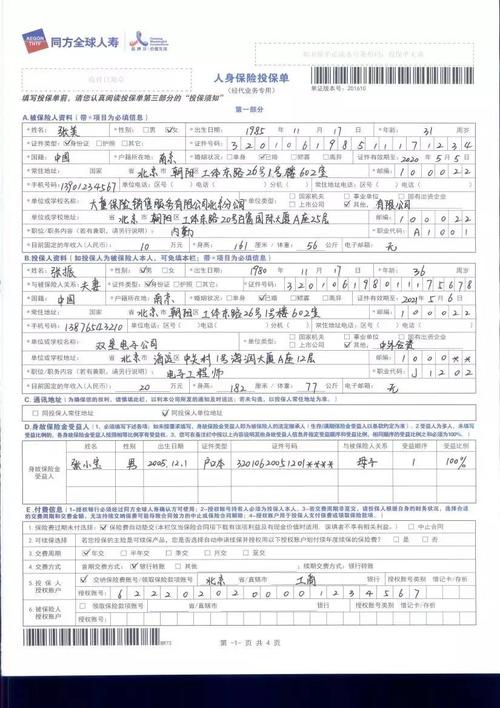
1. 给家人买保险,填错被保险人
不少夫妻互相买保险,写的时候顺手就把被保险人写成自己了,以为反正都是一家人,出事都能赔。大错特错。你买这份保险本来是想保对方,结果被保险人写的你自己,对方出事根本赔不了,钱白花了。
2. 未成年人当被保险人,身故保额没限制?
不对,银保监会有明确规定:未满10周岁的未成年人作为被保险人,身故赔付限额不能超过20万;已满10周岁未满18周岁的,限额不能超过50万。超过的部分也赔不到,没必要多花钱买。
3. 一个人只能当一份保险的被保险人?
当然不是。只要符合投保要求,你可以同时当N份保险的被保险人,重疾、医疗、意外、寿险,多份搭配保障更全。大部分人身险是定额给付型的,买多份就赔多份,不存在重复买了白买的问题,只有医疗险这类报销型的,总赔付不会超过你实际花的医疗费。
4. 被保险人年龄填错没关系,后续改就行?
年龄直接影响保险公司的风险核定,也影响保费。填错了一定要第一时间联系保险公司改,如果实际年龄超过了产品的投保年龄限制,保险公司是可以解除合同的,别拖着。
合规提醒
本文仅做基础保险科普,所有规则仅为通用说明,具体的投保要求、权利义务、理赔条件,都要以你手中的保险合同,以及承保保险公司的官方说明为准。
本文不构成任何投保建议,不推荐任何保险产品,不评价任何保险公司或产品优劣。
如果对自己保单里的被保险人信息有疑问,直接联系你的保单保险公司官方客服核实就好。
作者|dananjin
排版|dananjin
审核|阿辰