前几天楼下张姐拽着我在小区花园聊了半小时,脸色发白。说上周帮老公买了份重疾险,填资料的时候随手把自己名字写在投保人那一栏,后来跟同事吃饭聊起,同事说投保人责任大得很,搞不好要出大事,吓得她一夜没睡好,就怕自己稀里糊涂踩了大坑。
其实不止张姐,我见过太多人买保险,眼睛死死盯着被保人那一栏,身份证号核对三五遍,健康告知一条一条抠,轮到投保人这里,大笔一挥签个名就完事。反正都是一家人,谁填不是填?
真的是这样吗?
投保人可不是随便填名字的工具人
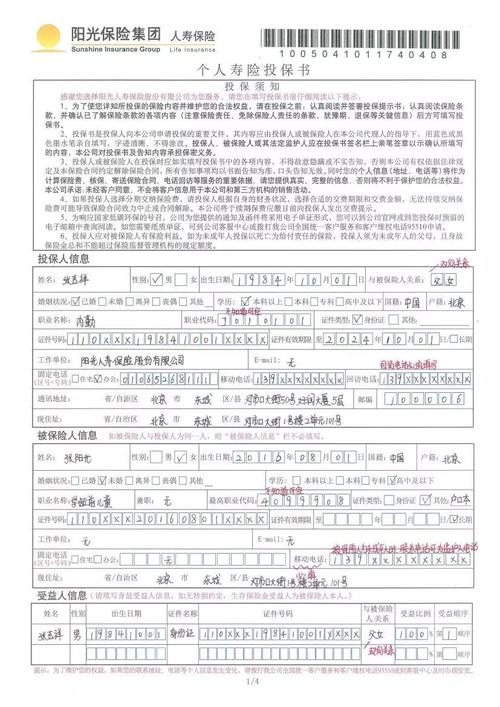
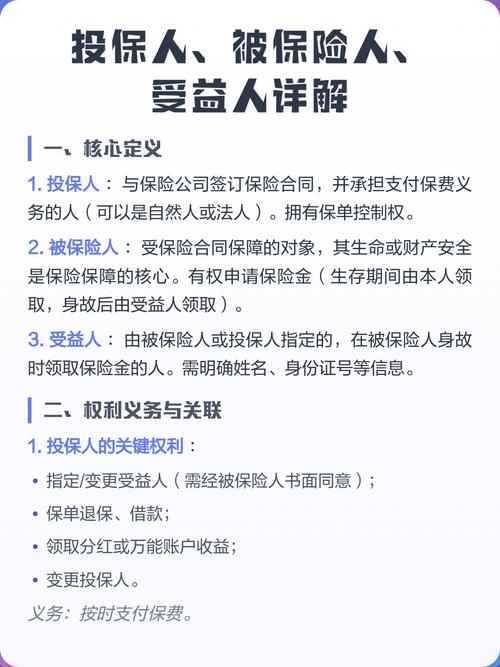
很多人刚接触保险,第一反应就是分不清投保人和被保人,对吧?一句话给你掰明白:掏保费、签合同的那个人,就是投保人。被保人是那份保单要保障的人,享受理赔保障,但合同是跟投保人签的。
你自己给自己买意外险,那你既是投保人,也是被保人。你给你刚上大学的孩子买医疗险,你掏保费签合同,你是投保人,孩子是被保人。道理就这么简单。
别觉得这个身份只是走个流程,保险合同里绝大多数跟保单有关的权利,都攥在投保人手里。
想要改保单的受益人?投保人说才算数。想要退保拿现金价值?只有投保人能申请。后续想要减保、办理保单贷款、变更缴费银行卡,全得投保人点头同意才行,哪怕被保人是你老公你孩子,没有投保人授权,啥手续都办不了。
投保人要扛的责任,比你想的多
有权利就有义务,哪有只拿好处不扛事的道理?说几个大家最容易忽略的点。
第一,保费是你的责任。每年到缴费期,你得按时把钱存进去,断交超过宽限期,保单就会失效,被保人的保障也就没了。哪怕你说钱是家里人帮你出的,合同上写的投保人是你,保险公司只会找你。
第二,如实告知不只是被保人的事。很多人都以为,健康告知只问被保人,投保人随便填就行。不对。如果投保的时候,问卷问到了投保人的健康情况,你一样得如实说,漏报瞒报,后续同样可能影响合同效力。退一步说,就算不问投保人健康,你也有义务把知道的被保人的情况如实告诉保险公司,这个义务是你的,推不掉。
说个真事,我之前听行业朋友说,一对小夫妻离婚,婚前男方作为投保人,给女方买了一份大额重疾险,离婚之后俩人闹得挺僵,男方没改投保人,直接申请退保把现金价值拿走了,女方过了大半年才发现自己保障没了,想再买年纪大了身体也不好,保费贵了好多,说出来都替她糟心。
填投保人的时候,这些误区别踩
说实话,大部分人填投保人都是凭习惯,很少会仔细想后果,整理几个常见的坑,给大家提个醒。
第一个坑:谁方便谁填,随便写。不少长辈给孙辈买保险,图方便自己当投保人,其实真没必要。你想,长辈年纪大,万一未来身体不好甚至百年之后,这份保单还要走继承手续,一大堆材料要跑,折腾半天不说,还可能闹家庭矛盾。给孩子买保险,尽量填年轻的父母当投保人,后续办任何手续都方便太多。
第二个坑:投保人跟被保人只要有关系就能乱填。这里要划重点:投保人和被保人必须有保险利益。直白点说,就是你只能给自己、配偶、父母、子女这些直系亲属买,给你的好朋友、好闺蜜,哪怕关系再好,一般也不能你当投保人给对方买,这是规则,本质是为了防范道德风险,保护双方。
第三个坑:填完就不能改了。当然能改啊!只要新的投保人和被保人符合保险利益的要求,原投保人和新投保人双方都同意,找保险公司办个变更手续就行,不是什么天大的事。如果真的情况变了,比如之前填的长辈现在不方便了,赶紧去改,别拖着。
不过话说回来,也不用把投保人这个身份想的太吓人,说白了就是一份保单的负责人,你知道自己该做什么不该做什么,填的时候多想想,就不会出大问题。毕竟大多数时候,都是一家人买保险,谁当投保人差别不大,怕就怕稀里糊涂随便填,真出了变故才追悔莫及。
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,所有投保相关的规则、要求,均以对应保险合同及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|乐乐