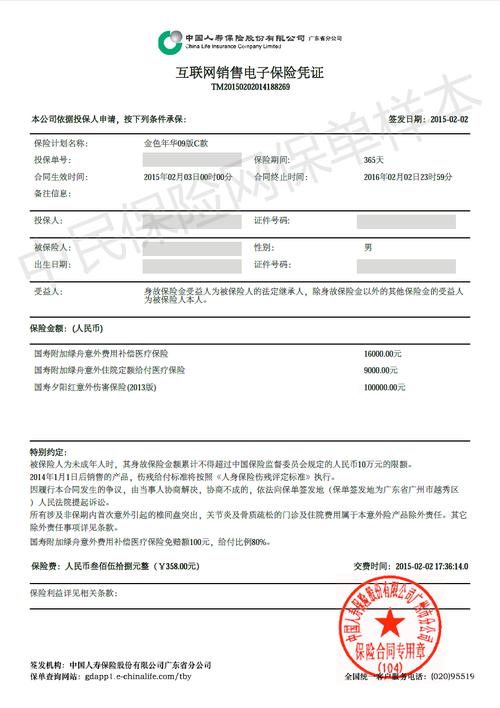
拿到一张保单,先盯这几个核心部分
不用一开始就啃完几十页的条款,先抓重点:- 投保人、被保人、受益人信息 先核对名字、身份证号这些基础信息有没有错。别觉得保险公司不会错,录入的时候打错数字的情况真的有。要是信息不对,后续变更、理赔都会添麻烦。
- 保险责任 这是整张保单的核心。啥时候能赔、赔多少,都写在这里。比如重疾险,约定了哪些病赔,赔几次,医疗险就是哪些费用可以报,都给你列清楚。
- 免责条款 和保险责任同等重要,这里写的是明确不赔的情况。比如很多寿险免责里会写醉驾不赔,故意犯罪不赔,一定要看。别等出事了才说“我不知道这个不赔”。
- 缴费、保障相关信息 每年交多少钱,要交多少年,保障到什么时候,每年哪天扣费,都在这里核对。避免记错缴费时间,导致保单失效。
关于保单的几个常见误解
- 误解一:只有纸质保单才有效,电子保单不作数 不对。现在监管部门认可电子保单的法律效力,和纸质保单一模一样。要是怕丢,存在自己的云盘里就行,随时能调出来。很多保险公司现在默认发电子保单,要是需要纸质,可以申请邮寄。
- 误解二:保单签完字,内容就不能改了 哪有这么死。基础信息填错了,比如地址、电话、受益人,都可以申请变更。投保人也可以按规则更换,部分保险的缴费方式也能调整。具体能不能改,怎么改,找保险公司官方渠道问就行。
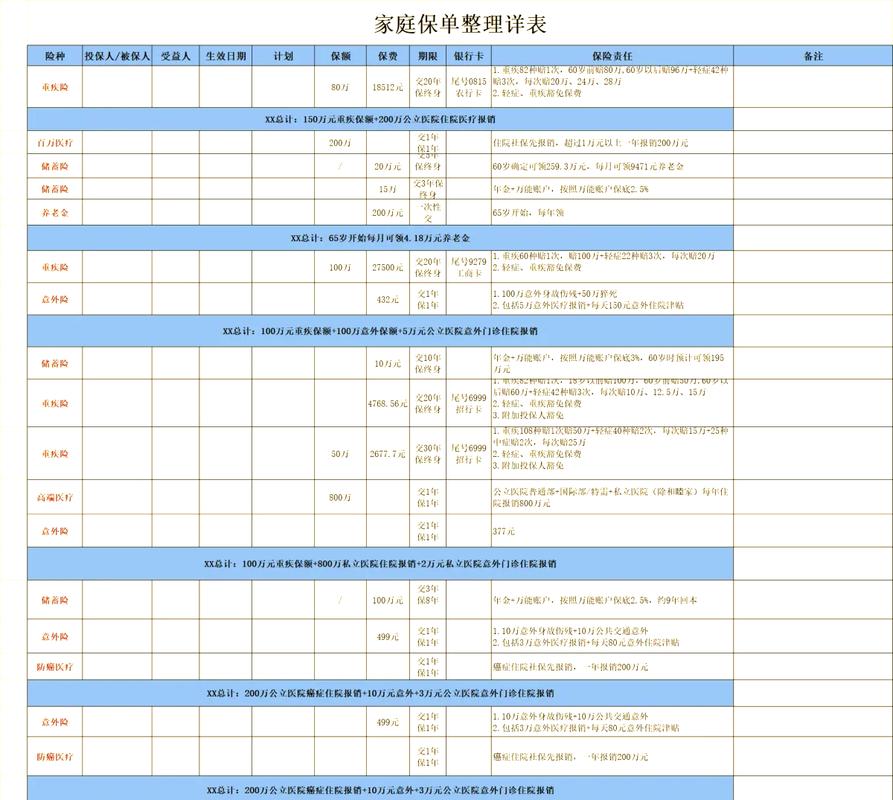
- 误解三:买完保单就可以放一辈子,不用管了 真不是。你的家庭情况变了,比如结婚生孩子,受益人可能要改;换了手机号换了银行卡,也要及时通知保险公司,不然扣费失败你都收不到提醒。建议每年抽10分钟整理一次自己家的所有保单,理清楚都买了啥,保了啥。
保单不小心失效了,还有救吗?
常见注意事项
- 不管是电子还是纸质保单,最好给你的家人说一声保单在哪,不然真出事了,家人不知道有这份保单,领不到对应赔偿金,白白浪费了保费。
- 要是保单丢了,纸质的可以找保险公司申请补发,电子的直接重新下载就行,不用慌。
- 所有关于保单的约定,都以正式的保险合同文本和保险公司官方说明为准,口头承诺不作数。
合规提醒
- 本文仅做保险知识科普,不销售、不推荐任何保险产品,不构成任何投保建议。
- 所有涉及保险条款、核保、理赔的内容,均以你手里的保险合同和保险公司官方说明为准。
- 本文不承诺任何核保结论或理赔结果,具体问题请咨询对应保险公司的官方客服。
作者|dananjin
排版|dananjin
审核|知知