你交的保费,本质上是“凑钱办事”
说实话,很多人觉得保费就是给保险公司的“保护费”,保险公司收了钱,将来给你赔钱。这个说法半对半错。保险的核心本来就是多人分摊少数人的风险,你交的保费,本质上就是你凑进去的那份份子钱。 要是拆解开来看,一份保费基本分成两大块。 第一块是风险保费,也叫纯保费。这部分钱就是专门留着给出险的人赔付款用的。保险公司会根据过去几十年的理赔数据,算出这个险种大概有多少人会出事,需要赔多少钱,平摊到每个投保人身上,就是你要出的风险保费。 第二块是附加费用。你想啊,保险公司要租办公室,要给工作人员发薪资,要做核保理赔,还要开发新产品,这些成本都从哪来?就是从这部分附加费用里出。最后剩下的,才是保险公司的运营利润。 不同类型的保险,这两块的比例也不一样。比如纯保障型的保险,大部分保费都是风险保费,附加费用占比不高。要是带储蓄性质的保险,附加费用占比前期会高一些,这个后面慢慢说。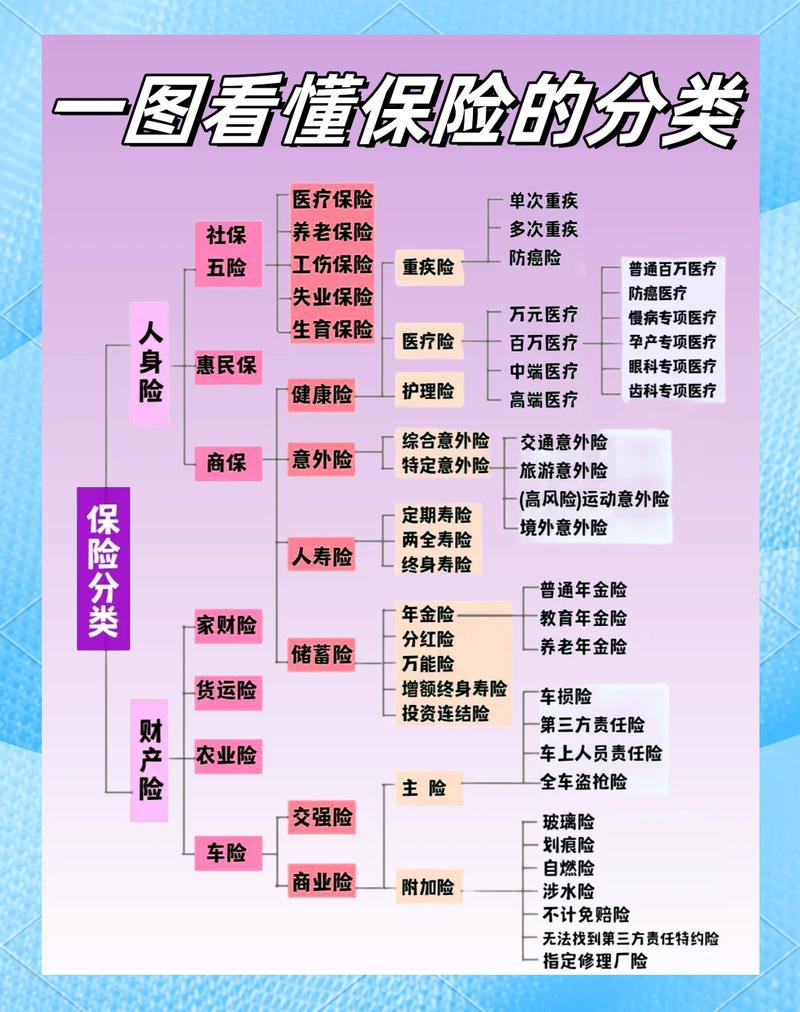
那些关于保费的常见误区,好多人都踩过
我整理了几个平时被问最多的问题,挨个掰扯清楚。 第一个误区:保费越便宜,就越划算? 真不是。好多人说,我买的比别人便宜一半,怎么不好吗?你得先看保障内容啊。同样是保重疾,一个保20种重疾,一个保120种,保费肯定不一样。一个保一年,一个保一辈子,保费更不一样。甚至同样的保障,投保人年龄大一岁,保费都能贵好几百。 我真见过有人为了省每年一百块的保费,选了没包含高发轻症的产品,真出事了赔不到,哭都没地方哭去。 第二个误区:为什么我的保费比别人贵,是不是保险公司坑我? 其实定价规则都是透明的,影响保费最大的因素就是年龄和身体状况。年龄越大,患病或者身故的概率越高,保费自然越贵。所以说买保险要趁早,不是瞎忽悠,早买真的便宜,还能早拥有保障。 要是你身体有一些小异常,比如结节、高血压,保险公司核保之后可能会加费,这也很正常,因为你的风险比健康体高,多交一点才符合公平原则,对吧? 还有性别,也会影响保费。比如女性得某些特定重疾的概率更高,所以有些重疾险女性保费会比男性贵一点;反过来定期寿险很多男性保费比女性贵,都是大数据算出来的,不是乱喊价。 第三个误区:退保只退现金价值,保险公司是不是吞了我的钱? 太多人骂这个了,说实话,我刚接触保险的时候也觉得不对劲。后来搞懂了才明白,真不是坑。 你想,你买了一份终身重疾险,交20年保一辈子,第一年你交了5000块,保险公司已经给了你一整年几十万的保障,对应的风险保费当年就已经扣掉了,再加上前期附加费用分摊得多,所以剩下的现金价值自然就少。你要是交了几年退保,现金价值会慢慢涨,交满期之后时间越长,现金价值还会越来越高,很多储蓄型的后期现金价值还能超过你交的总保费,这个都是写进合同的。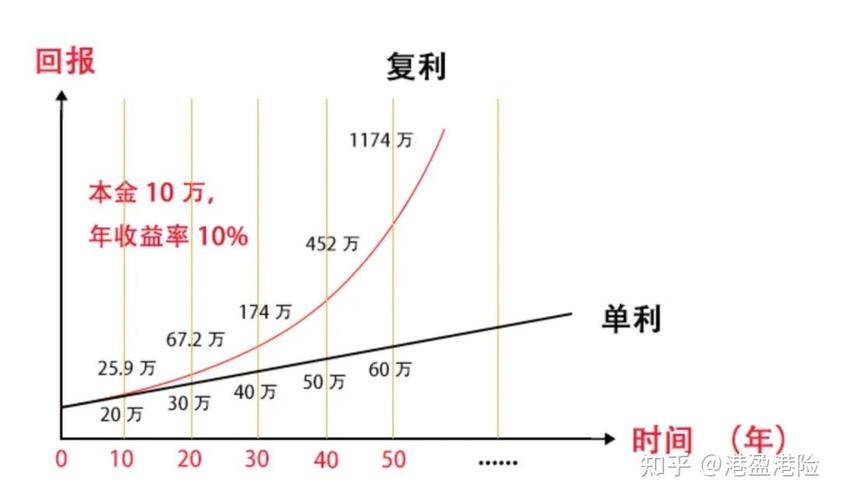
交保费,这几件小事一定要放在心上

本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体的保险条款、保费规则、权益约定均以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|安然